

ESTER RESPONDE · 2 DE OCTUBRE DE 2026
¿Qué proyecto quieres poner en marcha este octubre y qué necesitas tener resuelto para poder hacerlo? Una nueva máquina, una campaña comercial, la incorporación de profesionales o la apertura de otro mercado pueden requerir financiación. Cada decisión tiene su propio calendario, sus costes y una forma distinta de generar ingresos.
Octubre abre el último trimestre del año. Es un buen momento para revisar las inversiones pendientes, preparar el cierre de 2026 y ordenar los proyectos que quieres desarrollar en 2027. Esa planificación empieza por conectar lo que tu empresa quiere hacer con lo que realmente puede pagar y devolver.
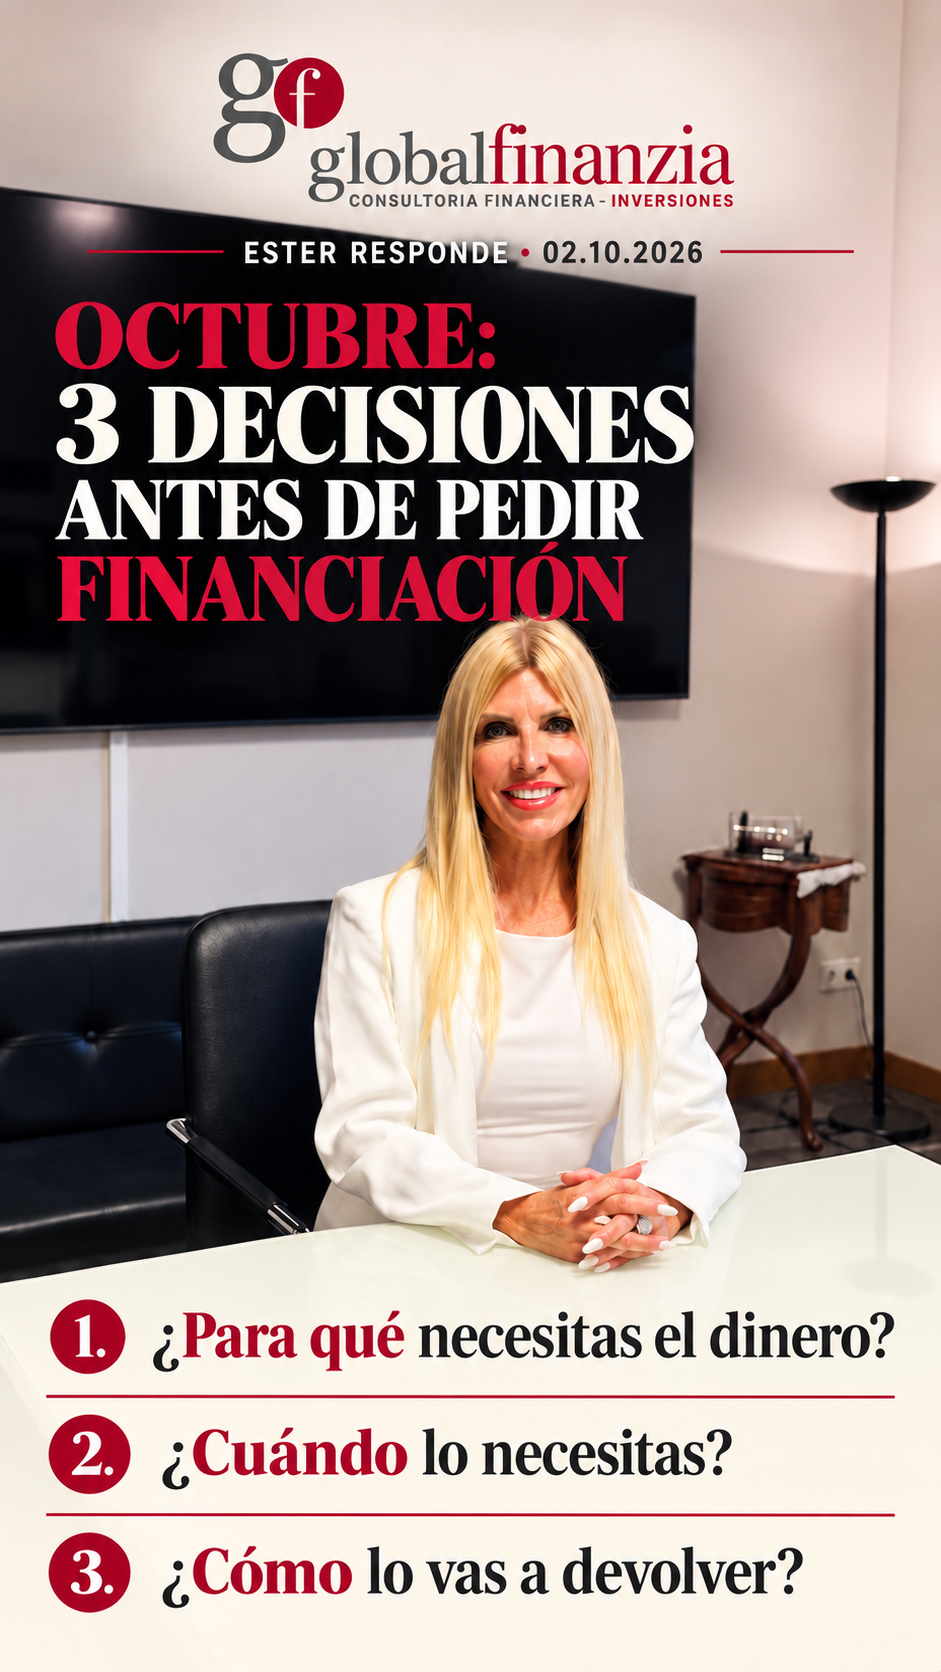
Antes de solicitar financiación, conviene responder con precisión a tres preguntas: para qué necesitas el dinero, cuándo lo necesitas y cómo lo vas a devolver. Parecen sencillas, pero obligan a mirar el proyecto completo y a detectar cuestiones que una cifra aislada no explica.
En Globalfinanzia empezamos por entender el proyecto y ordenar sus números. En este artículo desarrollamos esas tres decisiones para que puedas preparar una solicitud con una finalidad clara, un calendario realista y una previsión de tesorería razonada.
1️⃣ Primera decisión: ¿para qué necesitas el dinero?
La respuesta debe describir una actuación concreta. “Necesito financiación para crecer” explica una intención, pero deja pendientes el presupuesto, el destino de los fondos y el resultado esperado. Una entidad necesita entender qué actividad va a financiar y qué relación tiene con la situación de tu empresa.
Una explicación más completa sería: “Queremos incorporar una máquina para aumentar la capacidad de producción, reducir las horas de fabricación por pedido y atender una demanda que actualmente no podemos asumir”. A partir de ahí se pueden revisar los presupuestos, los costes de instalación y la previsión de actividad.
📌 Separa inversión, circulante y desarrollo del proyecto
Conviene distinguir los activos que utilizarás durante varios años de los gastos que tendrás que afrontar mientras produces, vendes y cobras. Una inversión puede necesitar también circulante: la nueva máquina debe ponerse en funcionamiento, consumir materiales y producir pedidos antes de generar cobros.
Por eso, el análisis debe incluir el proyecto completo. Financiar únicamente el precio del equipo puede dejar sin resolver la liquidez necesaria para aprovecharlo. Del mismo modo, una campaña comercial puede generar oportunidades, pero también exigir un gasto previo y un periodo de espera hasta que las ventas se conviertan en dinero disponible.
| Proyecto | Qué debes presupuestar | Qué debes explicar |
|---|---|---|
| Compra de maquinaria | Equipo, transporte, instalación y puesta en marcha. | Capacidad adicional, ahorro esperado y calendario de producción. |
| Campaña comercial | Publicidad, contenidos, acciones comerciales y seguimiento. | Objetivos medibles, margen de las ventas y tiempo hasta el cobro. |
| Atender nuevos pedidos | Materiales, personal, fabricación y logística. | Importe de los pedidos, fechas de pago y condiciones de cobro. |
| Entrada en otro mercado | Adaptaciones, distribución, equipo comercial y gastos iniciales. | Fases del proyecto y recursos necesarios hasta generar ingresos. |
💶 Calcula la necesidad real de financiación
Reúne las partidas del proyecto y sitúa cada pago en el calendario. Después revisa qué recursos propios puedes aportar manteniendo una reserva razonable para la actividad ordinaria. Si existen otras fuentes de fondos, diferencia las que ya están confirmadas de las que todavía están pendientes.
Imagina una inversión con un presupuesto de 80.000 euros. La empresa prevé aportar 20.000 euros y, además, necesitará 15.000 euros para afrontar gastos iniciales antes de cobrar los primeros pedidos. En este ejemplo ficticio, la necesidad externa inicial sería de 75.000 euros: 80.000 + 15.000 − 20.000.
El cálculo debe completarse con las fechas de pago, el tratamiento de los impuestos, los costes financieros y el margen para imprevistos. También conviene aclarar si los presupuestos incluyen IVA y cuándo afectará este a la tesorería. La cifra resultante debe poder explicarse partida por partida.
Pregunta útil: si mañana tuvieras que justificar el importe solicitado, ¿podrías enseñar un presupuesto que lo respalde?
2️⃣ Segunda decisión: ¿cuándo necesitas el dinero?
La fecha de solicitud, la fecha de aprobación y la fecha en que puedes utilizar los fondos son momentos distintos. Para planificar el proyecto, la referencia principal es cuándo tendrás que pagar: una señal al proveedor, una factura, la compra de materiales o la puesta en marcha de una campaña.
Preparar la documentación, resolver preguntas, estudiar la operación y formalizarla requiere tiempo. La duración dependerá de la entidad, el instrumento y la complejidad del expediente. Conviene trabajar hacia atrás desde el primer vencimiento y contemplar un margen para posibles aclaraciones.
🗓️ Construye un calendario de pagos y cobros
Si el proveedor pide una señal para reservar el equipo y el resto antes de entregarlo, el dinero puede ser necesario bastante antes de que la inversión empiece a funcionar. Si fabricas un pedido que cobrarás después de entregarlo, deberás afrontar primero los costes de producción.
Anota las fechas previstas y qué ocurriría si alguna se desplaza. Un retraso de instalación puede aplazar la producción; un retraso de producción puede mover la facturación; y un retraso de cobro puede aumentar la necesidad de liquidez. Esa secuencia debe reflejarse en la previsión.
| Momento | Qué debes concretar | Por qué afecta |
|---|---|---|
| Primer pago | Fecha e importe de la primera obligación. | Marca cuándo necesitas disponer de fondos. |
| Puesta en marcha | Instalación, contratación y comienzo de la actividad. | Determina cuánto tiempo debes sostener los gastos iniciales. |
| Primeros cobros | Cuándo se espera recibir el dinero de las ventas. | Ayuda a medir el desfase de tesorería. |
| Devolución | Inicio y calendario de las obligaciones financieras. | Permite comprobar si los pagos encajan con los cobros. |
⏳ Revisa también los vencimientos existentes
La nueva financiación debe encajar con las obligaciones que la empresa ya tiene. Revisa las cuotas de préstamos, los vencimientos de líneas de crédito, los pagos a proveedores y las obligaciones fiscales y laborales. Un proyecto puede ser razonable y, aun así, coincidir con un mes especialmente exigente para la caja.
Si una operación depende de una convocatoria o de una línea pública, comprueba sus requisitos y fechas en la información oficial del organismo correspondiente. Presentar una solicitud tampoco equivale a tener concedida y disponible la financiación. Los fondos pendientes deben quedar identificados como tales.
Pregunta útil: ¿cuál es la primera fecha en la que tu proyecto necesita dinero y qué margen tienes si la operación tarda más de lo previsto?
3️⃣ Tercera decisión: ¿cómo vas a devolver el dinero?
La devolución debe apoyarse en una previsión de tesorería. Facturar, obtener beneficio y disponer de efectivo son cuestiones relacionadas, pero distintas. Una empresa puede cerrar ventas y tener el cobro pendiente mientras ya debe pagar nóminas, materiales, impuestos y cuotas.
Explica qué actividad generará los recursos para atender la financiación y cuándo se espera cobrarlos. Después contrasta esas entradas con todos los pagos previstos. La deuda se atiende dentro del funcionamiento de la empresa, junto con sus demás obligaciones.
📊 Haz una previsión mensual y revisa el saldo acumulado
Una previsión útil parte del dinero disponible al inicio del mes, suma los cobros y descuenta los pagos. Debe recoger los movimientos efectivos de caja y evitar confundir las ventas previstas con los cobros del mismo periodo.
El siguiente ejemplo es ficticio y simplificado. La empresa empieza octubre con 12.000 euros. Los pagos operativos incluyen los gastos ordinarios y las obligaciones fiscales previstas; los financieros incluyen todas las cuotas del ejemplo. No se incorporan nuevos desembolsos de financiación.
| Concepto | Octubre | Noviembre | Diciembre |
|---|---|---|---|
| Saldo inicial | 12.000 € | 7.000 € | 8.000 € |
| Cobros previstos | 30.000 € | 38.000 € | 42.000 € |
| Pagos operativos | 32.000 € | 34.000 € | 36.000 € |
| Pagos financieros | 3.000 € | 3.000 € | 3.000 € |
| Saldo final | 7.000 € | 8.000 € | 11.000 € |
El saldo se mantiene positivo en este escenario. Sin embargo, si 10.000 euros de los cobros de octubre se retrasaran a noviembre, octubre cerraría con −3.000 euros. El total de cobros del trimestre sería el mismo, pero aparecería una necesidad de liquidez antes de recuperar ese dinero.
Ese desfase obliga a revisar el calendario de pagos, los recursos disponibles o la estructura de financiación. También demuestra por qué conviene ampliar la previsión al periodo relevante para el proyecto y revisar el detalle semanal cuando haya vencimientos importantes dentro de un mismo mes.
🔎 Prueba un escenario menos favorable
Además de la previsión principal, prepara una alternativa con supuestos prudentes: ventas que arrancan más lentamente, un cliente que paga más tarde, costes superiores al presupuesto o una instalación que se retrasa. Indica qué cambia y cómo afectaría a la caja.
El objetivo es saber qué decisiones podrías tomar a tiempo. Quizá convenga ejecutar la inversión por fases, aumentar la aportación propia, renegociar un calendario comercial o revisar el importe solicitado. Las medidas deben ser concretas y viables para tu empresa.
🧾 Comprueba el plazo, la carencia y el coste total
Una cuota más baja puede facilitar los pagos mensuales, pero alargar el plazo, manteniendo las demás condiciones, aumenta los intereses totales. Revisa el calendario completo y el coste de la operación.
Si existe carencia de capital, normalmente seguirás pagando intereses y el principal no se reducirá durante ese periodo. Si se aplazan también los intereses y se capitalizan, la deuda puede aumentar. Conviene comprobar cuánto pagarás cuando termine la carencia y cómo se calcularán las cuotas posteriores.
Al comparar propuestas, revisa el tipo de interés, las comisiones, las garantías, los costes vinculados, las condiciones de disposición y las posibles amortizaciones anticipadas. Solicita un desglose que permita comparar las ofertas sobre el mismo importe y calendario.
Pregunta útil: si las ventas tardan más en llegar o un cobro se retrasa, ¿cómo atenderás la financiación y el resto de pagos?
🏦 Tu empresa vista desde la entidad financiadora
Una solicitud debe permitir relacionar la situación actual de la empresa con el proyecto que quiere desarrollar. Las previsiones ganan claridad cuando se apoyan en presupuestos, contratos, pedidos, experiencia comercial o hipótesis explicadas.
Por ejemplo, si prevés aumentar las ventas, concreta qué lo sustenta: mayor capacidad, un nuevo canal, clientes identificados o una actuación comercial presupuestada. Distingue los pedidos firmados de las oportunidades todavía abiertas y señala qué parte de los ingresos depende de supuestos.
La información financiera debe ser coherente entre sí. El presupuesto del proyecto, el importe solicitado, la aportación propia y la previsión de tesorería tienen que describir la misma operación. Si cambian las cifras durante la preparación, actualiza los documentos relacionados.
También conviene conocer el endeudamiento vigente. La CIRBE del Banco de España recoge información declarada sobre préstamos, créditos, avales y garantías. La empresa puede solicitar su propio informe y contrastarlo con su relación de operaciones para identificar posibles discrepancias que requieran aclaración.
🛠️ Financiación sin rodeos: la herramienta depende de la necesidad
Una vez definidos el destino, el calendario y la devolución, se pueden estudiar los instrumentos disponibles. Un préstamo permite recibir el importe pactado y devolverlo según un calendario. Una línea de crédito permite disponer de fondos dentro de un límite y un plazo acordados, según las condiciones del contrato.
Cuando la necesidad está relacionada con derechos de cobro, también puede estudiarse el factoring, que combina la cesión de créditos comerciales con servicios de gestión y, cuando se acuerda, anticipos. El reparto del riesgo de impago depende de la modalidad y de las condiciones contratadas.
Estas diferencias ayudan a orientar el análisis. La elección final exige revisar costes, garantías, vencimientos, disponibilidad y características de la empresa. Para una inversión con varias fases puede ser necesario estudiar más de una solución y coordinar sus calendarios.
En las opciones públicas, el encaje se revisa frente a los requisitos del organismo y de la línea concreta. Globalfinanzia actúa como consultora: analiza alternativas y ayuda a preparar la solicitud. La entidad u organismo correspondiente decide la aprobación y las condiciones.
✅ Qué preparar antes de solicitar financiación
Reunir la documentación permite detectar a tiempo datos pendientes y preguntas sin respuesta. Esta tabla sirve como punto de partida; cada entidad y cada operación pueden requerir información adicional.
| Información | Contenido | Para qué sirve |
|---|---|---|
| Descripción del proyecto | Objetivo, actuaciones, fases y resultado esperado. | Explicar el destino de los fondos. |
| Presupuesto | Partidas, ofertas de proveedores, impuestos y pagos. | Justificar el importe necesario. |
| Situación financiera | Cuentas cerradas e información contable reciente. | Relacionar el proyecto con la empresa actual. |
| Deuda vigente | Saldos, cuotas, límites, garantías y vencimientos. | Ver las obligaciones que ya existen. |
| Previsión de tesorería | Cobros, pagos y saldos con sus hipótesis. | Comprobar el calendario y la devolución. |
| Aportación propia | Importe, origen y fecha de disponibilidad. | Completar la estructura de fondos. |
Antes de enviar la solicitud, comprueba estas diez cuestiones
- El proyecto tiene un objetivo concreto y un presupuesto desglosado.
- El importe solicitado coincide con la necesidad calculada.
- Has considerado los gastos de puesta en marcha y el circulante.
- Conoces la fecha del primer pago y los siguientes vencimientos.
- La aportación propia está identificada y disponible cuando corresponde.
- Las previsiones distinguen ventas, facturación y cobros.
- Has incluido las obligaciones financieras que ya tienes.
- Has revisado un escenario con retrasos o menores ingresos.
- Los documentos utilizan cifras coherentes y actualizadas.
- Los fondos pendientes de aprobación aparecen como pendientes.
🍂 Un octubre con decisiones bien preparadas
Estos primeros días del mes permiten revisar las prioridades del último trimestre y preparar las actuaciones del próximo año. Empieza por identificar qué proyecto merece la inversión, qué recursos necesita y qué condiciones debe cumplir para encajar en la empresa.
Con esa información se pueden valorar alternativas y preparar la conversación con la entidad financiadora. En Globalfinanzia te ayudamos a ordenar el proyecto, revisar sus necesidades y estructurar una solicitud que explique sus cifras y su calendario.
Buen fin de semana. ¿Qué inversión o proyecto quieres dejar preparado este octubre?
💬 Cuéntanos qué proyecto quieres financiar
Explícanos para qué necesitas el dinero, qué importe estás valorando y cuándo lo necesitas. A partir de ahí, podremos estudiar cómo preparar el proyecto y qué alternativas revisar.
Para ampliar conceptos: Banco de España:
préstamo y crédito,
factoring,
plazo y carencia
y CIRBE.