🔴 GF SCALE FINANCE™ – La financiación que acompaña tu crecimiento sin ahogarte por el camino –

🚨 CRECER TE ESTÁ COSTANDO MÁS DE LO QUE CREES

Hay un patrón que se repite en 2026:

  • Empresas creciendo a doble dígito
  • Más ventas, más clientes
  • Pero cada mes… más tensión en caja

👉 Y lo peor:
muchas no lo detectan hasta que el banco aprieta.


❌ EL PROBLEMA REAL (NO ES EL QUE CREES)

No es:

  • Falta de financiación
  • Falta de bancos
  • Falta de oportunidades

👉 Es esto:

⚠️ FINANCIAR CRECIMIENTO CON HERRAMIENTAS INCORRECTAS


📊 RADIOGRAFÍA REAL DE EMPRESA EN CRECIMIENTO

Área Situación típica Riesgo generado
Ventas Crecen rápido Necesidad de circulante
Clientes Pagan más tarde Tensión de caja
Costes Suben antes Desfase financiero
Inversión Necesaria Sobrecarga deuda
Banca Conservadora Limitación crédito

👉 Resultado:
crecimiento = presión financiera


💡 LA DIFERENCIA ENTRE CRECER BIEN Y CRECER MAL

Concepto Crecimiento mal financiado Crecimiento bien estructurado
Liquidez Siempre justa Controlada
Estrés financiero Alto Bajo
Dependencia banco Total Diversificada
Capacidad inversión Limitada Sostenida
Riesgo Creciente Gestionado

👉 Aquí está todo:
no gana el que más crece… gana el que mejor se financia


🔴 ¿QUÉ ES GF SCALE FINANCE™?

👉 No es un préstamo

👉 No es una póliza

👉 No es “más financiación”

Es esto:

🧠 UNA ARQUITECTURA FINANCIERA DISEÑADA PARA CRECER


📊 ESTRUCTURA DEL PRODUCTO

Bloque Función Impacto en empresa
Tramo inversión Financiar activos Evita descapitalización
Tramo circulante Soportar crecimiento Reduce tensión
Flexibilidad Adaptación pagos Mejora caja
Carencia Tiempo de ajuste Absorbe crecimiento
Combinación Integración con otras fuentes Maximiza capacidad

📊 CONDICIONES (ORIENTATIVAS)

Concepto Detalle
Importe Hasta 1.400.000€
Tipo Desde 3,85%
Plazo Hasta 7 años
Carencia Hasta 24 meses
Uso Inversión + circulante
Compatibilidad Sí (otras líneas)

⚠️ DONDE FALLAN LAS EMPRESAS (Y MUCHO)

📊 ERRORES MÁS COMUNES

Error Qué hacen Consecuencia
Timing Piden tarde Condiciones peores
Estructura Mezclan todo Descontrol financiero
Dependencia Solo banco Bloqueo
Narrativa Solo números Rechazo
Visión Corto plazo Estrés continuo

🧠 AQUÍ ES DONDE GLOBALFINANZIA MARCA LA DIFERENCIA

👉 No damos financiación.
👉 Diseñamos cómo conseguirla.


🔴 METODOLOGÍA GLOBALFINANZIA (CORE REAL)

📊 FASE 1 — DIAGNÓSTICO PROFUNDO

Qué analizamos Por qué importa Resultado
Estructura actual Detectar fallos ocultos Mapa financiero real
Necesidades reales No lo que crees, lo que necesitas Ajuste correcto
Tensiones de caja Anticipar problemas Prevención
Capacidad deuda Evitar sobrecarga Seguridad

👉 Aquí se descubre el problema de verdad


📊 FASE 2 — DISEÑO DE ARQUITECTURA

Elemento Qué hacemos Impacto
Separación usos Inversión vs circulante Orden financiero
Combinación fuentes Pública + banca + alternativa Más capacidad
Estructura plazos Ajuste al negocio Menos estrés
Escalabilidad Pensado para crecer No rehacer en 12 meses

👉 Esto es lo que el 90% NO hace


📊 FASE 3 — PREPARACIÓN ESTRATÉGICA

Área Acción Resultado
Documentación Adaptada a analista Más comprensión
Narrativa Lógica financiera clara Más aprobación
Presentación Profesional Más credibilidad
Anticipación Objeciones Menos fricción

👉 Aquí se gana o se pierde la operación


📊 FASE 4 — EJECUCIÓN Y NEGOCIACIÓN

Acción Diferencial GF Beneficio
Selección entidades No todas valen Mejor encaje
Negociación Experiencia real Mejores condiciones
Estructuración final Ajuste fino Operación óptima
Cierre Acompañamiento total Seguridad

👉 LO QUE HACE UNA EMPRESA NORMAL VS GLOBALFINANZIA

Aspecto Empresa sola Con Globalfinanzia
Enfoque Pedir dinero Diseñar financiación
Timing Reactivo Anticipado
Fuentes Limitadas Combinadas
Argumentación Débil Estratégica
Resultado Parcial Optimizado


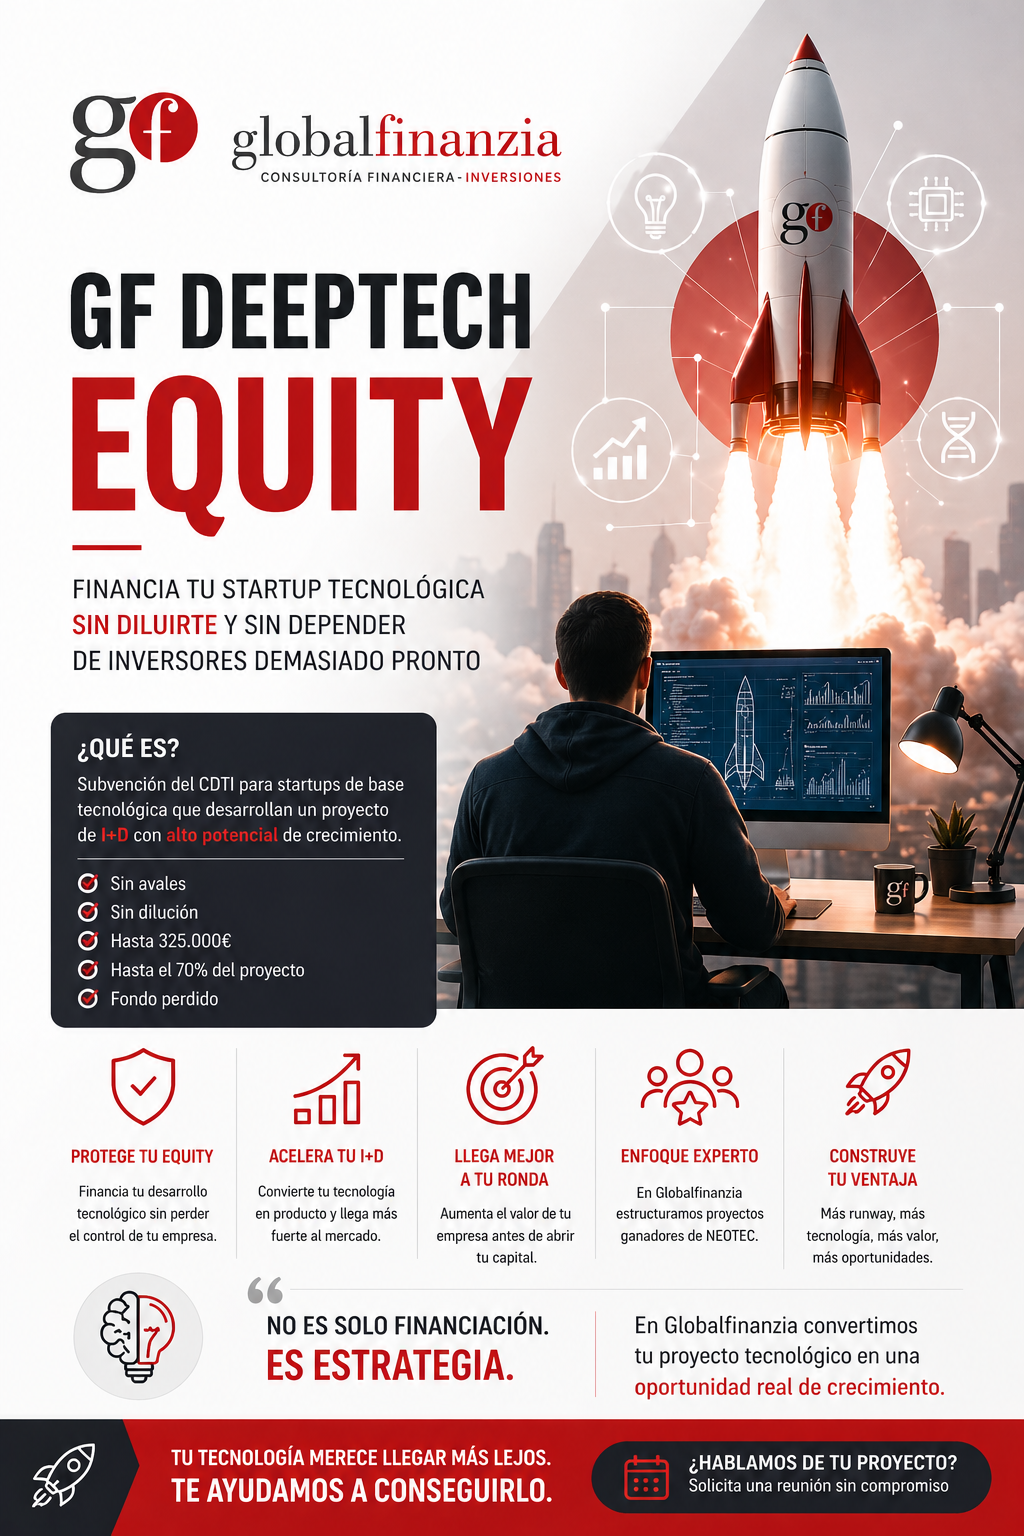
🚀 GF DEEPTECH EQUITY -La financiación que te permite construir tecnología… sin vender tu empresa antes de tiempo-

El problema no es levantar capital.
👉 Es cuándo lo haces y en qué condiciones

La mayoría de startups deeptech comete el mismo error:

  • Levantan ronda demasiado pronto
  • Diluyen sin haber construido valor tecnológico real
  • Llegan débiles a inversores

💣 Resultado: venden barato lo que podría valer mucho más


🚀 ¿QUÉ ES GF DEEPTECH EQUITY?

Una solución de financiación pública diseñada para:

👉 financiar desarrollo tecnológico real
👉 alargar runway sin dilución
👉 llegar más fuertes a la ronda

No es una ayuda.
👉 Es una palanca estratégica de equity indirecto


⚙️ CARACTERÍSTICAS COMPLETAS

Variable Detalle ampliado
💰 Importe máximo Hasta ~325.000€ por proyecto
📊 % financiación Hasta el 70% del presupuesto elegible
🎁 Naturaleza Subvención (no reembolsable)
🏦 Avales No requiere
🧾 Tipo de proyecto I+D tecnológica (no comercial)
📅 Duración 1–2 años aprox
🧠 Evaluación Técnica + plan de empresa
💼 Estado empresa Startups (máx. ~3 años desde constitución)
👥 Equipo Fuerte componente técnico
📉 Riesgo asumido Alto (por eso no entra banca aquí)

🎯 ¿QUÉ TIPO DE PROYECTOS ENCAJAN DE VERDAD?

Tipo de empresa Encaje Ejemplo
🔬 Biotech 🔥 Muy alto Desarrollo preclínico
🤖 IA / DeepTech 🔥 Muy alto Modelos propios / algoritmia
🏭 Industria avanzada 🔥 Alto Nuevos procesos productivos
💻 SaaS tradicional ⚠️ Medio Solo si hay I+D real
🛒 Marketplace ❌ Bajo No es su sitio

💣 DIFERENCIA CLAVE VS LO QUE CREE EL MERCADO

Lo que se cree Realidad
“Es una ayuda para startups” Es financiación estratégica para deeptech
“Vale cualquier proyecto” Solo tecnología con base sólida
“Es fácil si tienes buena idea” Es técnico y competitivo
“Sustituye una ronda” Complementa y mejora la ronda

⚠️ POR QUÉ FALLA EL 80% DE SOLICITUDES

Error Impacto
❌ Enfoque demasiado comercial Penaliza evaluación técnica
❌ Tecnología poco diferenciada No compite
❌ Equipo sin peso técnico Baja credibilidad
❌ Memoria mal estructurada No se entiende el proyecto
❌ Presupuesto incoherente Desconfianza

💣 Traducción real:
No te rechazan por la idea…
👉 te rechazan por cómo la explicas

🧠 CÓMO LO TRABAJAMOS EN GLOBALFINANZIA

Fase Qué hacemos Objetivo Impacto real
🔍 Diagnóstico Analizamos encaje técnico, nivel de innovación y viabilidad CDTI Saber si el proyecto es financiable de verdad Evitar perder tiempo en proyectos que no van a pasar
🧩 Construcción del proyecto Definimos la base tecnológica, objetivos y plan de desarrollo Convertir una idea en un proyecto evaluable Aumentar drásticamente probabilidades de aprobación
📊 Arquitectura financiera Diseñamos presupuesto, partidas y estructura de costes Maximizar % financiable y coherencia económica Más importe aprobado + menos fricción en evaluación
🧠 Narrativa técnica Redactamos memoria adaptada a criterios CDTI Hablar el idioma del evaluador Diferenciación clara frente a otras solicitudes
⚖️ Gestión del riesgo Identificamos riesgos técnicos y los justificamos Reducir percepción de incertidumbre Mejora scoring técnico del proyecto
🔗 Estrategia combinada Planteamos encaje con ENISA, banca o ronda futura No depender de una sola vía Construir una financiación escalable
🚀 Preparación futura Dejamos la empresa lista para siguientes fases Llegar fuerte a inversores o financiación adicional Mejor valoración + mayor capacidad de negociación

📈 ¿QUÉ CONSIGUE UNA EMPRESA QUE LO HACE BIEN?

Antes Después
Dependencia de inversores Mayor autonomía
Dilución temprana Equity protegido
Desarrollo limitado Capacidad de I+D real
Debilidad en ronda Posición negociadora fuerte

⚔️ COMPARATIVA CLAVE (LO QUE NADIE EXPLICA)

Producto Dilución Riesgo Momento ideal Uso
💸 Ronda VC Sí Alto Growth Escalar
🧠 ENISA No Medio Early-growth Consolidar
🚀 NEOTEC No Alto (técnico) Early Construir tecnología


Si dependes de tu póliza… tu renovación en 2026 está en riesgo

Hay algo que muchas empresas no están viendo venir…

👉 su póliza no se va a renovar igual
👉 su confirming se va a recortar
👉 su banco ya ha cambiado de criterio

Y no tiene nada que ver con que “les vaya mal”.

Tiene que ver con esto 👇


⚠️ Lo que ha cambiado (y por qué afecta directamente a tu circulante)

Los bancos ya no analizan como antes:

Factor Antes (2022-2023) Ahora (2026)
Riesgo Basado en histórico Basado en escenario futuro
Renovaciones Automáticas Selectivas
Avales Más flexibles Mucho más exigentes
EBITDA Importante Crítico
Estructura financiera Secundaria Determinante

👉 Traducción clara:
tu pasado ya no te salva si tu estructura no cuadra


📉 Las empresas que tienen más riesgo de NO renovar

Si te reconoces aquí, cuidado:

Perfil de empresa Qué le pasa Qué hará el banco
Crecimiento rápido sin estructura Vende más pero tensiona caja Reduce límites
Dependencia total de póliza Sin alternativas No renueva igual
Márgenes ajustados EBITDA bajo Penaliza riesgo
Alto CIRBE en corto plazo Mucho circulante concentrado Reestructura o corta
Sin narrativa financiera clara No sabe explicar su modelo Dice “NO” sin negociar

🧠 El error más grave (y más común)

Pensar esto:

“Ya veremos cuando llegue la renovación…”

❌ Error estratégico brutal

👉 Porque cuando el banco revisa…
la decisión ya está prácticamente tomada


📊 Cómo te está “scoringeando” el banco sin que lo sepas

Variable Peso real 2026 Qué mira
EBITDA 🔴 Muy alto Capacidad de repago
Deuda total 🔴 Muy alto Nivel de exposición
Concentración corto plazo 🔴 Alto Riesgo de tensión
Sector 🟠 Medio Volatilidad
Relación bancaria 🟠 Medio Comportamiento histórico
Narrativa financiera 🔴 CLAVE Si entiende tu negocio

👉 Sí, esto último es clave:
no es solo números… es cómo los explicas


🚨 Señales de que tu renovación está en riesgo

  • Te piden más información de lo habitual
  • Te alargan respuestas
  • Te hablan de “ajustes técnicos”
  • Te sugieren garantías adicionales
  • Evitan darte visibilidad clara

👉 Traducción:
están incómodos contigo


💡 Qué hacen las empresas que sí renuevan (y mejoran condiciones)

Acción Resultado
Preparan la renovación con 3-6 meses Control total
Diversifican fuentes (no solo banco) Más poder de negociación
Construyen narrativa financiera Generan confianza
Ordenan CIRBE Mejor scoring
Combinan financiación pública + privada Estructura sólida

No te van a renovar por ser buen cliente.
No te van a renovar por facturar más.

👉 Te van a renovar si tu estructura financiera tiene sentido para ellos

En 2026 ya no gana el que más crece, gana el que mejor estructura su financiación.

#financiacionempresarial #circulante #banca #riesgobancario #CIRBE #EBITDA #pymes #ceo #direccionfinanciera #globalfinanzia #arquitecturafinanciera #crecimientoempresarial


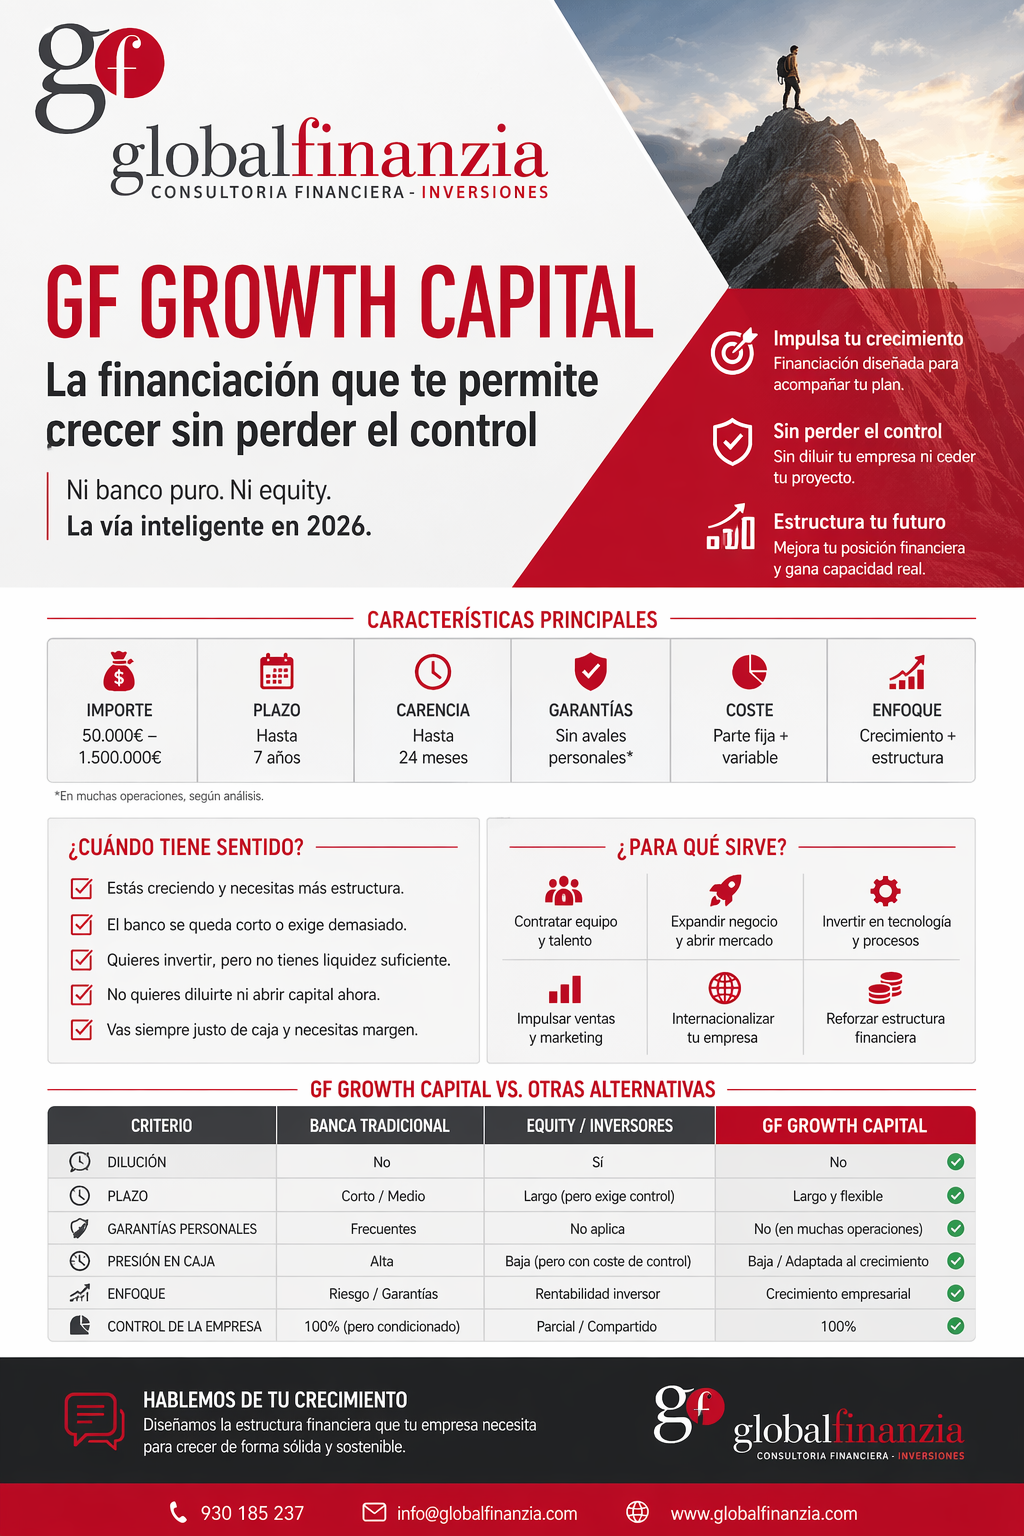
GF GROWTH CAPITAL -La financiación que impulsa el crecimiento sin ahogar la empresa-

Hay un momento clave en muchas empresas:

  • el negocio funciona 📈
  • hay demanda real 🚀
  • las oportunidades están ahí

…pero la financiación empieza a ser un freno.

👉 El banco no acompaña suficiente
👉 la póliza se queda pequeña
👉 y abrir capital no encaja (todavía)

Y aquí es donde muchas empresas cometen el error:

intentar crecer con herramientas que no están diseñadas para crecer


💡 LA ALTERNATIVA INTELIGENTE

🔴 GF Growth Capital

Una solución pensada para financiar crecimiento real sin romper la estructura de la empresa.

👉 ni deuda mal planteada
👉 ni dilución innecesaria
👉 ni tensión constante de caja


📊 CARACTERÍSTICAS COMPLETAS

Elemento Detalle Qué significa en la práctica
💰 Importe 50.000€ – 1.500.000€ Volumen suficiente para ejecutar crecimiento real
⏱ Plazo Hasta 7 años Permite devolver sin ahogar la operativa
⏳ Carencia Hasta 24 meses Tiempo para invertir antes de devolver
🛡 Garantías Sin aval personal (muchos casos) Protege patrimonio del empresario
📉 Coste Fijo + variable Se adapta mejor al crecimiento
📊 Balance Refuerza estructura Mejora posición frente a bancos
🎯 Uso Crecimiento, expansión, equipo No es para tapar agujeros

🎯 ¿CUÁNDO TIENE TODO EL SENTIDO?

Situación de la empresa Qué está pasando Por qué encaja GF Growth Capital
📈 Estás creciendo Más ventas → más necesidad de estructura Acompaña sin tensionar caja
🏦 El banco se queda corto Más exigencias, menos riesgo Complementa sin depender solo de banca
💸 No quieres diluirte La ronda no encaja ahora Te da tiempo y fuerza
⚙️ Necesitas invertir Equipo, comercial, expansión Financia antes del retorno
😤 Vas siempre justo de caja Creces pero con estrés Reduce presión financiera

⚠️ EL ERROR MÁS CARO (Y MÁS COMÚN)

👉 Financiar crecimiento con póliza de circulante


📉 Qué pasa cuando haces esto

Decisión incorrecta Consecuencia real
Usar póliza para crecer Tensión constante de caja
Depender solo del banco Limitación de crecimiento
Devolver demasiado rápido Ahogo financiero
No estructurar bien Peor scoring bancario

👉 Resultado: creces… pero mal


🧠 ARQUITECTURA FINANCIERA INTELIGENTE

Una empresa bien estructurada no usa una sola herramienta para todo.


📊 Cómo debería estar montado

Necesidad Herramienta correcta Por qué
Operativa diaria Póliza Flexibilidad
Cobros a plazo Factoring Liquidez sin riesgo
Inversión concreta Préstamo Estructura clara
🚀 Crecimiento GF Growth Capital Tiempo + capacidad
Innovación Financiación pública Coste eficiente

💡 CLAVE

👉 GF Growth Capital no sustituye
👉 ordena y potencia todo lo demás


🔥 QUÉ CAMBIA CUANDO LO USAS BIEN

Antes Después
😰 Siempre justo de caja 😌 Más margen y control
🏦 Dependencia bancaria ⚖️ Estructura equilibrada
📉 Decisiones forzadas 🧠 Decisiones estratégicas
🚫 Limitación de crecimiento 🚀 Capacidad de escalar

🚀 CASOS DONDE FUNCIONA ESPECIALMENTE BIEN

  • Empresas B2B en expansión
  • Negocios industriales que necesitan capacidad
  • Empresas de servicios que quieren escalar equipo
  • Startups con tracción que no quieren diluirse aún
  • Pymes que quieren dar el salto de “correctas” a “fuertes”


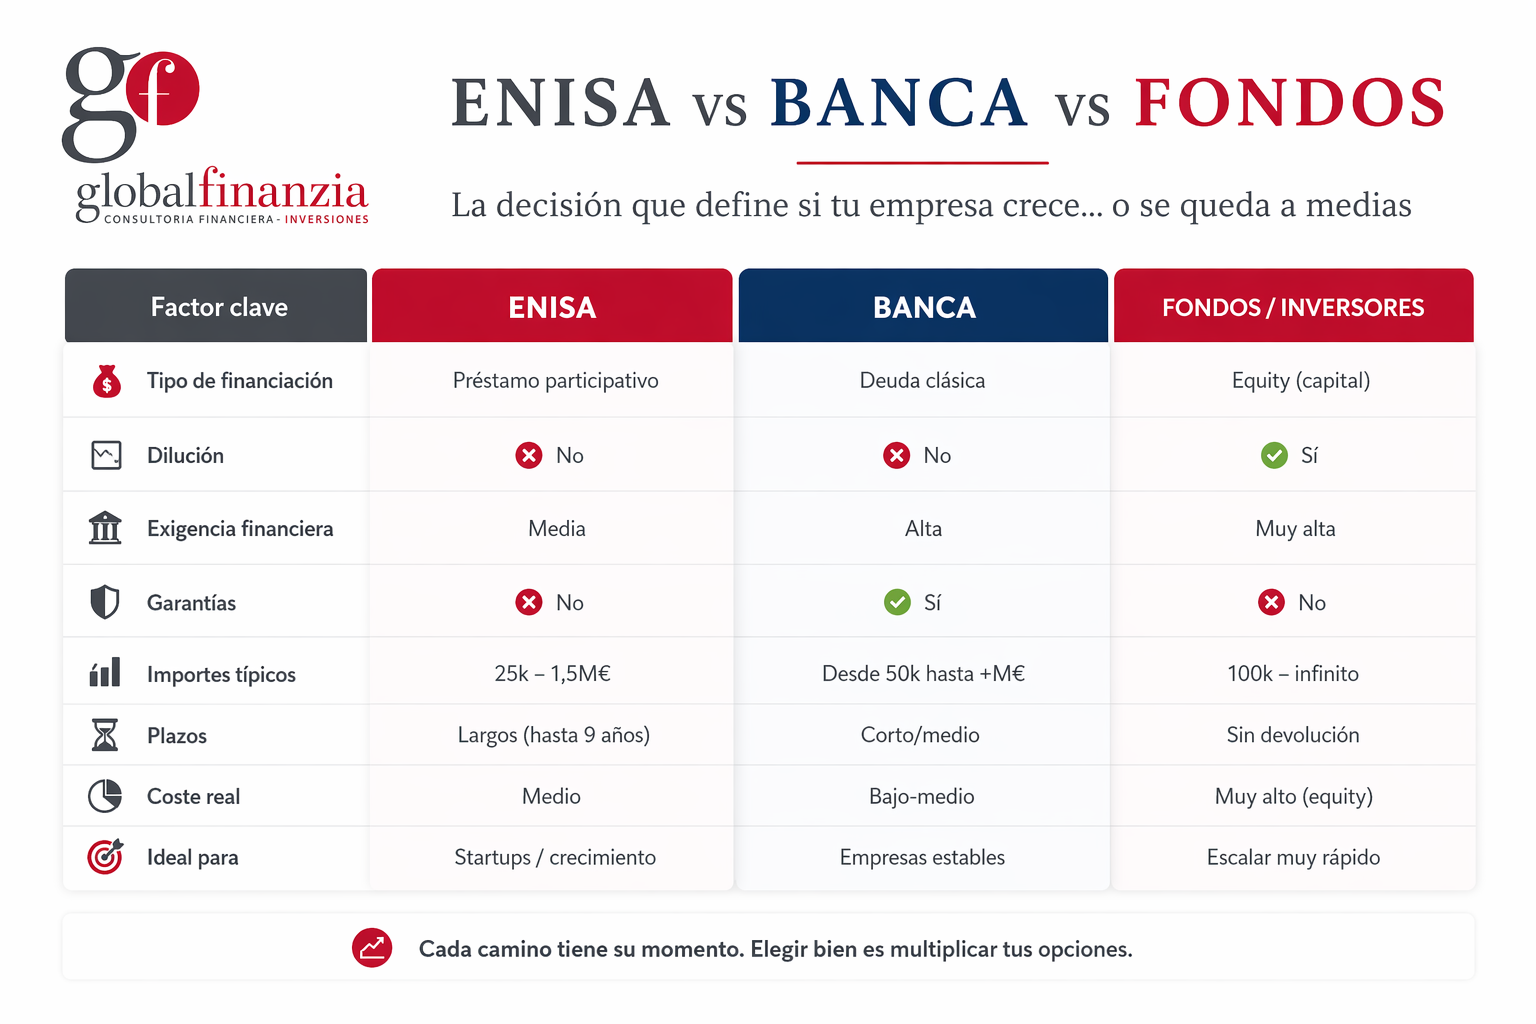
🔴 ENISA vs BANCA vs FONDOS La decisión que define si tu empresa crece… o se queda a medias

🔴 ENISA vs BANCA vs FONDOS

La decisión que define si tu empresa crece… o se queda a medias

Hay un error que vemos muy frecuentemente:

❌ Empresas que buscan financiación… sin saber qué tipo necesitan realmente.

Y eso acaba en:

  • dinero caro
  • operaciones rechazadas
  • o peor → crecimiento bloqueado

La clave no es conseguir financiación.
La clave es elegir bien la fuente según tu momento.


📊 COMPARATIVA REAL (SIN HUMO)

Factor clave ENISA BANCA FONDOS / INVERSORES
💰 Tipo de financiación Préstamo participativo Deuda clásica Equity (capital)
📉 Dilución ❌ No ❌ No ✅ Sí
🧾 Exigencia financiera Media Alta Muy alta
🏦 Garantías ❌ No ✅ Sí ❌ No
📊 Importes típicos 25k – 1,5M€ Desde 50k hasta +M€ 100k – infinito
⏳ Plazos Largos (hasta 9 años) Corto/medio Sin devolución
💸 Coste real Medio Bajo-medio Muy alto (equity)
🎯 Ideal para Startups / crecimiento Empresas estables Escalar muy rápido

🧠 CUÁNDO USAR CADA UNA (CLAVE)

Situación empresa Mejor opción Por qué
Startup sin beneficios ENISA No exige avales ni track record bancario
Empresa rentable BANCA Más barato y estructurado
Crecimiento agresivo FONDOS Necesitas músculo fuerte
Proyecto innovador ENISA + FONDOS Mezcla perfecta
Necesidad de circulante BANCA / FACTORING Rapidez y coste

⚠️ LOS ERRORES MÁS CAROS

Error Consecuencia
Pedir banco sin estructura ❌ Rechazo directo
Ir a fondos demasiado pronto ❌ Dilución innecesaria
No aprovechar ENISA ❌ Pierdes apalancamiento clave
No combinar fuentes ❌ Te quedas corto de financiación
No preparar narrativa financiera ❌ Nadie entra

🚀 LA REALIDAD (2026)

👉 La financiación ya no va de elegir una opción
👉 Va de combinar inteligentemente

Ejemplo real:

  • ENISA → fortalece balance
  • BANCA → financia operativa
  • FACTORING → libera liquidez
  • FONDOS → aceleran crecimiento

💥 Eso es arquitectura financiera
Y eso es lo que marca la diferencia.


🧩 CONCLUSIÓN CLARA

No es qué financiación consigues.
Es cómo la estructuras.

Porque dos empresas con el mismo negocio pueden tener:

  • una → crecimiento sólido
  • otra → bloqueo total

Y la única diferencia… es la financiación.


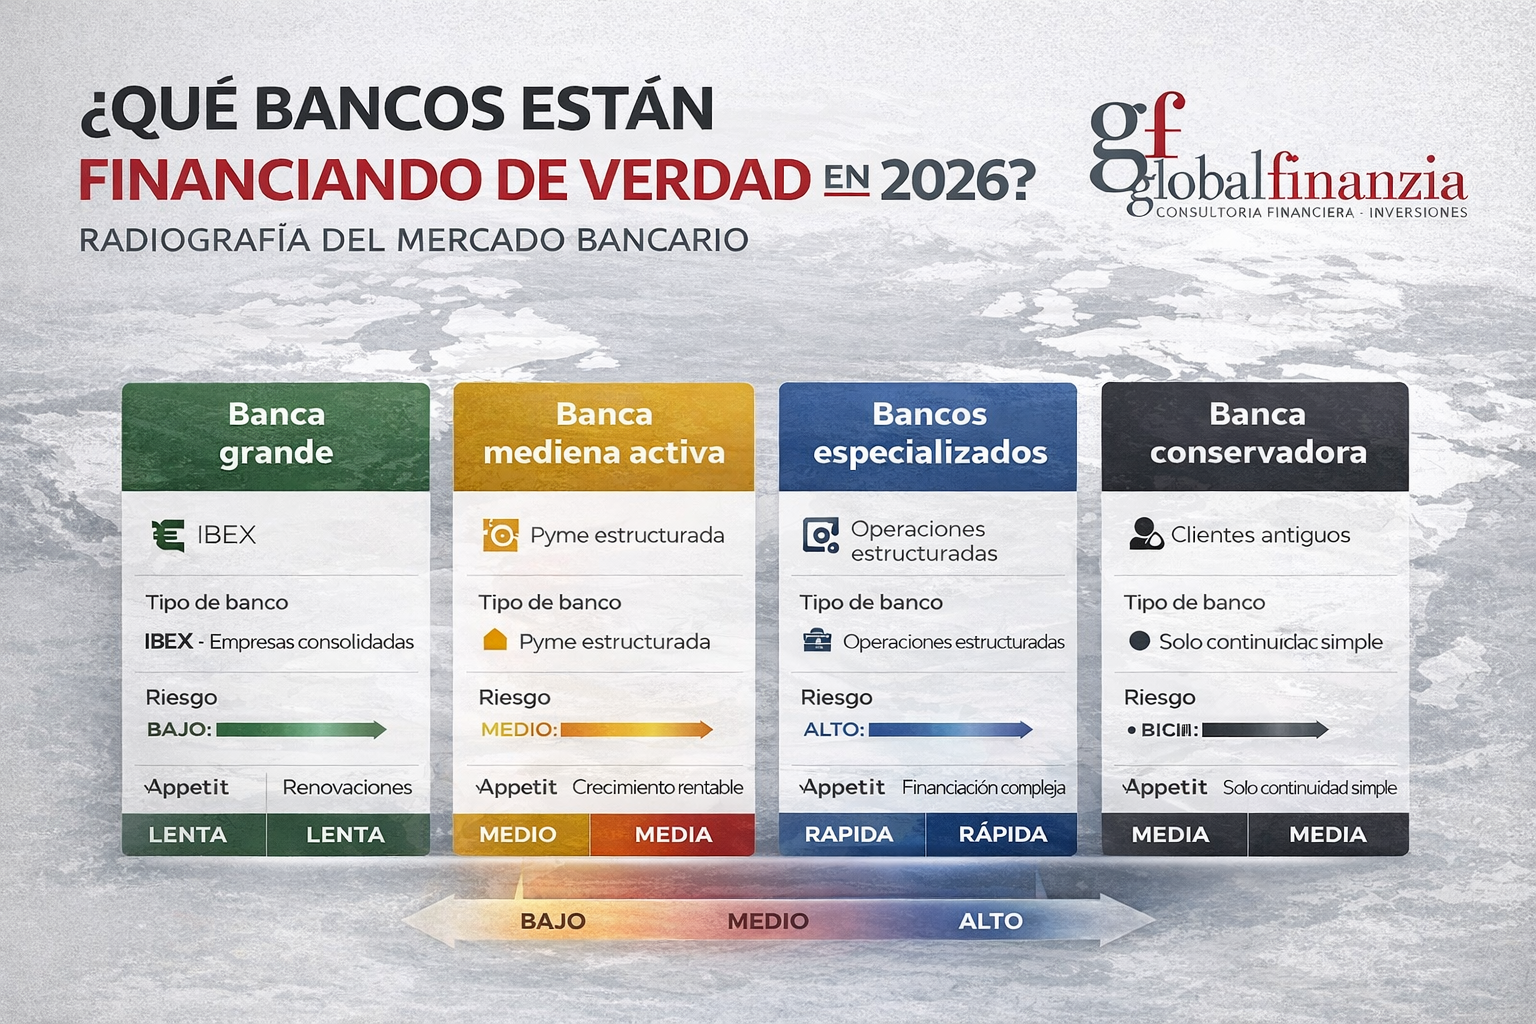
🏦 El mapa real de la financiación bancaria en 2026 (Qué bancos están activos, para quién… y por qué)

En 2026 hay una confusión enorme en el mercado:

👉 Muchas empresas piensan que “no hay financiación”
👉 O que “los bancos han cerrado el grifo”

Y ninguna de las dos cosas es del todo cierta.

La realidad es otra:

👉 La financiación sigue existiendo… pero es mucho más selectiva, estratégica y segmentada.

No todos los bancos están financiando igual.
No todos los sectores tienen acceso.
Y, sobre todo:

👉 No todas las empresas están sabiendo jugar este nuevo escenario.


📊 Qué ha cambiado realmente en la banca (y por qué lo estás notando)

Factor Antes (2020–2022) Ahora (2025–2026) Impacto en empresas
Liquidez bancaria Alta (inyección masiva) Controlada Menos volumen disponible
Política de riesgo Flexible Restrictiva y segmentada Más filtros
Peso del histórico Medio Muy alto Penaliza crecimiento reciente
Estructuración Poco relevante Clave Sin estructura → no hay operación
Dependencia de avales Alta (ICO) Baja Más riesgo directo
Decisión bancaria Comercial Riesgos manda Menos negociación

👉 Traducción directa:
Ya no gana quien más crece… gana quien mejor estructura.


🧠 Cómo están pensando los bancos ahora

Hoy un banco no se pregunta:

👉 “¿Es buena empresa?”

Se pregunta:

👉 “¿Encaja en mi política de riesgo actual?”

Y eso cambia todo.


🏦 Tipologías de bancos y comportamiento actual

🟢 1. Banca grande (IBEX / sistémica)

Aspecto Situación actual
Objetivo Protección de cartera
Tipo de cliente Empresas consolidadas
Tipo de operaciones Renovaciones, refinanciaciones
Nivel de riesgo asumido Bajo
Flexibilidad Muy limitada
Velocidad Lenta

👉 Qué significa en la práctica:

  • Si eres cliente histórico → continuidad
  • Si eres nuevo → barrera alta
  • Si necesitas crecimiento agresivo → encaje difícil

👉 Son bancos de mantenimiento, no de expansión.


🟡 2. Banca mediana (la que está moviendo el mercado)

Aspecto Situación actual
Objetivo Crecimiento rentable
Tipo de cliente Pyme estructurada
Tipo de operaciones Circulante + inversión
Nivel de riesgo asumido Medio
Flexibilidad Alta (si encajas)
Velocidad Media-alta

👉 Qué buscan exactamente:

Variable Nivel mínimo esperado
EBITDA Positivo
Facturación Estable o creciendo
Deuda Controlada
Estructura financiera Clara

👉 Aquí está la oportunidad real en 2026.

Pero ojo:

👉 No financian empresas… financian perfiles bien construidos.


🔵 3. Bancos especializados / nicho

Aspecto Situación actual
Objetivo Operaciones con estructura
Tipo de cliente Empresas en crecimiento
Tipo de operaciones Combinadas (ENISA, ICF, etc.)
Nivel de riesgo asumido Medio-alto
Flexibilidad Muy alta
Velocidad Alta

👉 Cuándo entran:

  • Operaciones complejas
  • Empresas con crecimiento fuerte
  • Estructuras mixtas

👉 Pero son muy exigentes en:

  • Documentación
  • Narrativa financiera
  • Coherencia del proyecto

👉 Aquí no gana el que más factura.
Gana el que mejor explica su operación.


⚫ 4. Banca conservadora / tradicional

Aspecto Situación actual
Objetivo Minimizar riesgo
Tipo de cliente Históricos
Tipo de operaciones Básicas
Nivel de riesgo asumido Muy bajo
Flexibilidad Nula
Velocidad Media

👉 Realidad:

  • No están para crecer
  • No están para innovar
  • No están para estructurar

👉 Están para no equivocarse.


📉 Qué sectores están encontrando más financiación

Sector Acceso actual Motivo
Industria Alto Activo tangible + estabilidad
Tecnología (con ingresos) Medio-alto Escalabilidad
Servicios B2B Medio Dependencia de márgenes
Retail Bajo Riesgo de demanda
Hostelería Bajo-medio Volatilidad

⚠️ El gran error que seguimos viendo cada semana

Las empresas siguen haciendo esto:

👉 Ir a SU banco
👉 Pedir LO que creen que necesitan
👉 Sin estructura previa

Resultado:

👉 Financiación parcial
👉 Peores condiciones
👉 O directamente NO


📊 Comparativa real de enfoque: empresa vs banco

Elemento Cómo lo ve la empresa Cómo lo ve el banco
Crecimiento Oportunidad Riesgo
Inversión Necesaria Exposición
Circulante Operativo Tensión financiera
Deuda Herramienta Capacidad de repago
Plan futuro Potencial Incertidumbre

👉 Aquí está el choque.


🧩 Qué cambia cuando hay estructura financiera

Sin estructura Con estructura
Vas a un banco Vas al banco adecuado
Pides financiación Diseñas operación
Presentas números Presentas narrativa
Negocias poco Negocias condiciones
Resultado incierto Resultado optimizado

🔧 Cómo trabajamos esto en Globalfinanzia

Aquí es donde entra el concepto clave:

👉 Arquitectura financiera

No es pedir dinero.
Es diseñar cómo lo consigues.


🧠 Nuestro enfoque

Fase Qué hacemos
Diagnóstico Capacidad real de financiación
Estrategia Combinación óptima de fuentes
Estructura Diseño de la operación
Documentación Preparación profesional
Ejecución Negociación con entidades

🔗 Ejemplo de combinación real

Fuente Rol
ENISA Refuerzo fondos propios
ICF / banca Deuda estructurada
Factoring Liquidez
Fondo Crecimiento

👉 Esto es lo que permite crecer de verdad.


💡 Conclusión (sin rodeos)

👉 La financiación en 2026 no es escasa. Es selectiva.

👉 El problema no es el banco.
👉 El problema es cómo llegas al banco.


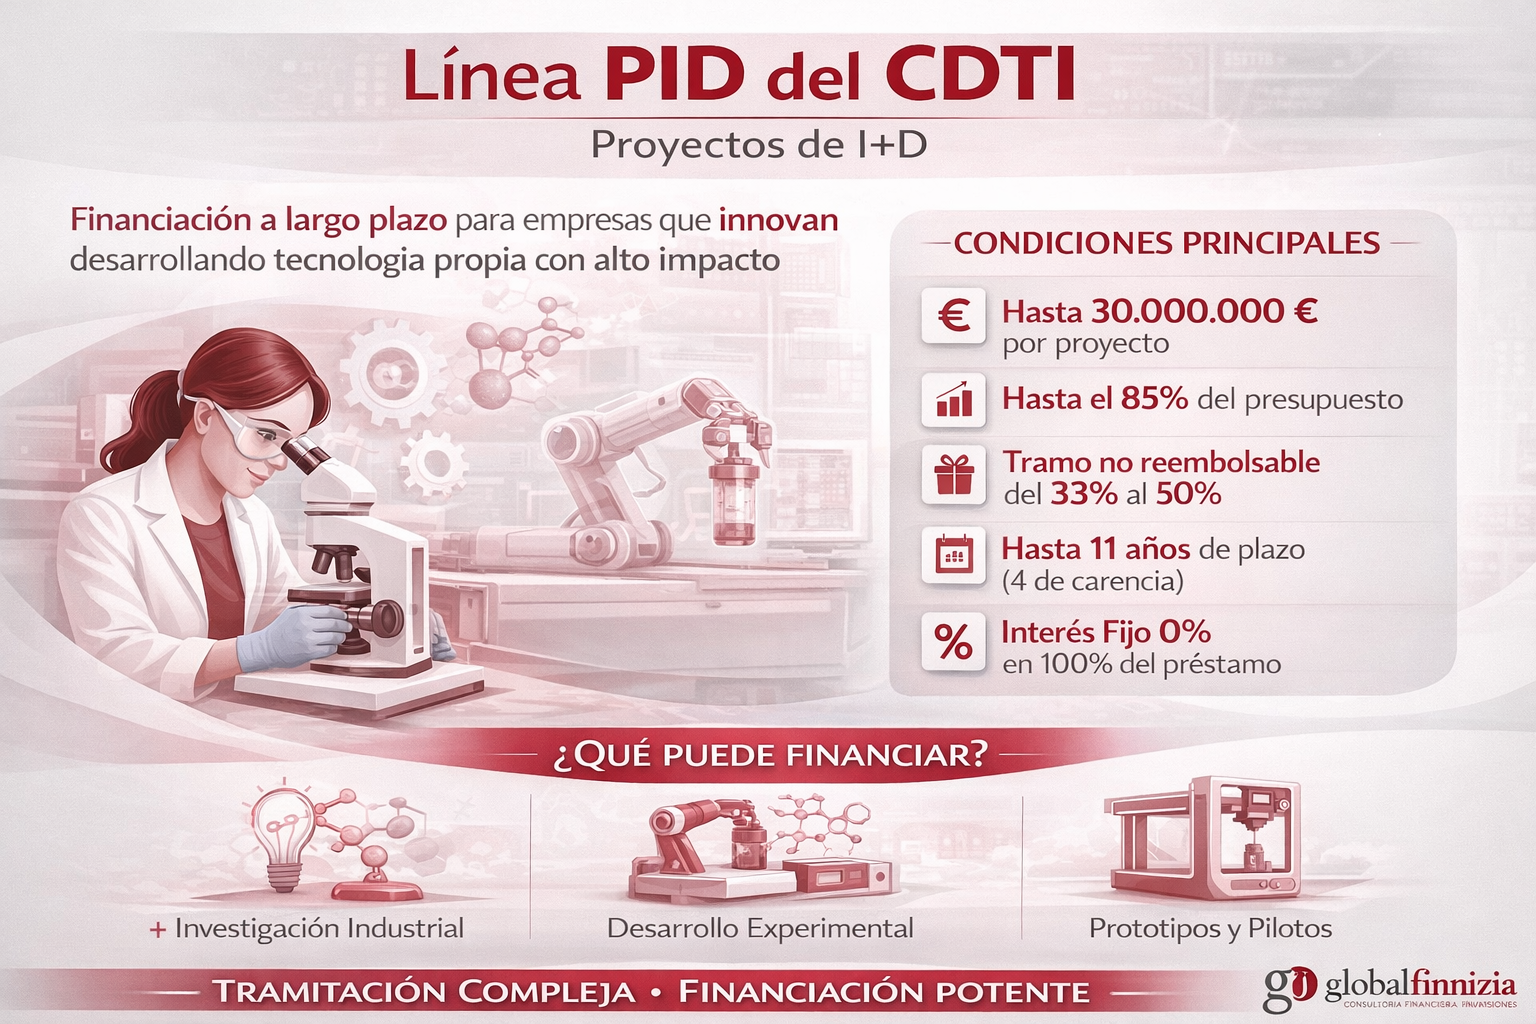
🔴 PID CDTI 2026: financiación real para empresas que desarrollan tecnología

Aquí ya no hablamos de “mejorar procesos”.

Hablamos de crear tecnología propia.

Y para eso, la línea PID del CDTI es, probablemente, una de las herramientas más potentes que existen en España.


🧠 ¿Qué es realmente la PID?

La PID (Proyectos de I+D) está pensada para empresas que:

  • Desarrollan nuevos productos o tecnologías
  • Asumen riesgo tecnológico real
  • Buscan generar ventaja competitiva propia

👉 No es innovación incremental (eso es LIC).
👉 Aquí hablamos de I+D de verdad.


💰 Características principales

Concepto Condición
💸 Importe Hasta ~30M€ por proyecto
📊 Cobertura Hasta el 85% del presupuesto
🎁 Tramo no reembolsable Entre ~20% y 33%
⏳ Plazo Hasta 10-11 años
💤 Carencia 2-4 años
📉 Tipo de interés Muy bajo (referenciado)
🚀 Anticipo Sin garantías adicionales en muchos casos

🎯 ¿Qué tipo de proyectos encajan?

  • Desarrollo de tecnología propia
  • Nuevos productos con base científica o técnica
  • Algoritmos, software avanzado, IA, deep tech
  • Innovación industrial con incertidumbre técnica
  • Prototipos avanzados / pilotos tecnológicos

👉 Si tu proyecto tiene incertidumbre técnica real, es PID.


⚠️ Lo que NO te cuentan (y aquí se cae mucha gente)

La PID no se pierde por falta de nivel…

Se pierde por planteamiento.

Error Consecuencia
Confundir innovación con I+D Proyecto mal clasificado
Memoria técnica poco sólida Suspenso directo
No justificar riesgo tecnológico No pasa evaluación
Falta de equipo técnico creíble Baja puntuación
Enfoque financiero débil No encaja en CDTI

👉 La PID no es un formulario.
Es un ejercicio de ingeniería + narrativa + estrategia financiera.


🧩 ¿Dónde entra Globalfinanzia?

Aquí es donde realmente se gana o se pierde:

  • Validamos si tu proyecto es PID o no (clave)
  • Construimos la memoria técnica con criterio CDTI
  • Definimos el riesgo tecnológico de forma defendible
  • Integramos la PID dentro de una arquitectura financiera completa
  • Combinamos con LIC, ENISA, ICF o banca


👉 No es solo conseguir la ayuda.
Es convertir tu proyecto en financiable de verdad.

La PID es:

✔ Potente (grandes importes)
✔ Inteligente (tramo no reembolsable)
✔ Estratégica (te obliga a estructurar bien tu I+D)

❌ Pero NO es para todos
❌ Y está muy mal planteada en la mayoría de casos

📩 Si estás desarrollando tecnología

Antes de pedir PID…

👉 Asegúrate de que tu proyecto está bien definido como I+D.

Porque ahí está el 80% del resultado.


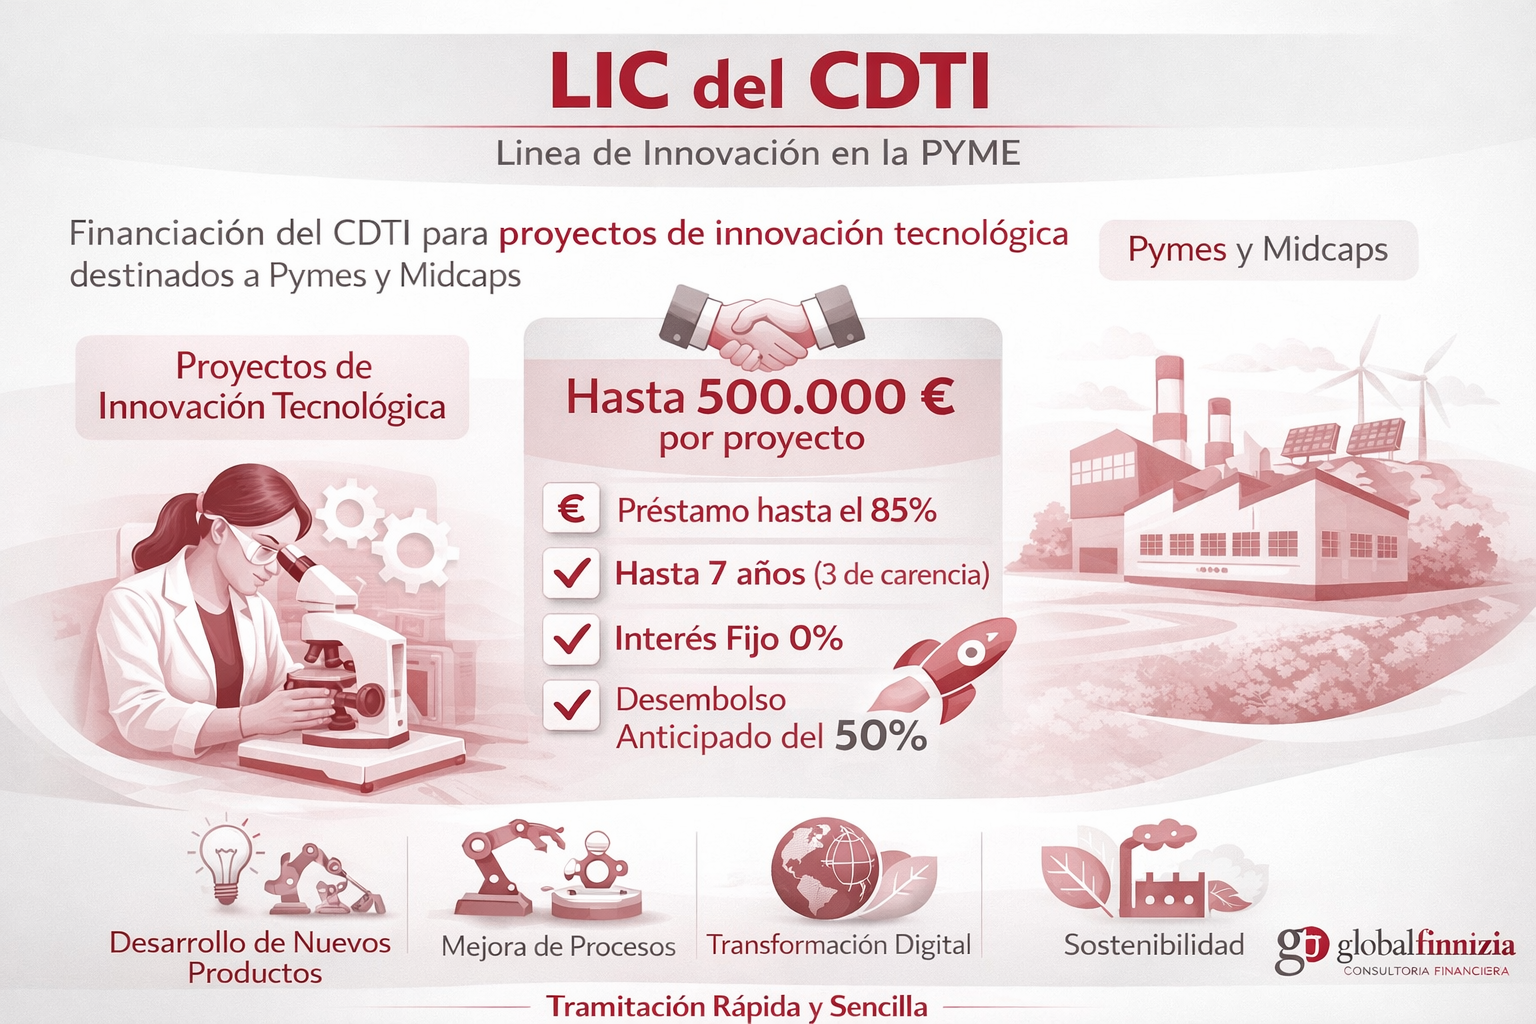
🔴 LIC CDTI 2026: la financiación que muchas pymes NO están aprovechando

Si estás desarrollando tecnología o mejorando procesos… esto te interesa más de lo que crees.

La Línea LIC del CDTI es uno de los instrumentos más potentes para financiar innovación sin diluir capital.


🧠 ¿Qué es realmente la LIC del CDTI?

Es una financiación pública diseñada para:

  • Empresas con proyectos de innovación tecnológica
  • No hace falta que sea I+D pura (más flexible que NEOTEC o PID)
  • Aplicable a mejora de producto, procesos o digitalización

👉 Es el “punto medio perfecto” entre innovación real y financiación accesible.


💰 Características principales

Concepto Condición
💸 Importe Hasta ~500.000€ por proyecto
📊 Cobertura Hasta el 85% del presupuesto
⏳ Plazo Hasta 7 años
💤 Carencia Hasta 3 años
📉 Tipo de interés 0%
🚀 Anticipo Hasta el 50% al inicio

🎯 ¿Qué tipo de proyectos encajan?

  • Desarrollo de nuevos productos
  • Mejora de procesos productivos
  • Automatización / digitalización
  • Innovación aplicada (no investigación pura)
  • Proyectos con impacto real en negocio

👉 Si tu proyecto genera ventaja competitiva → puede encajar.


⚠️ Lo que NO te cuentan (y aquí es donde falla el 80%)

La mayoría de empresas NO consiguen la LIC por:

Error Consecuencia
Memoria técnica floja Proyecto rechazado
Falta de coherencia financiera Baja puntuación
Mal encaje del proyecto No pasa evaluación
No justificar impacto Pierde prioridad

👉 No es solo pedir financiación. Es saber estructurarla.


🧩 ¿Dónde entra Globalfinanzia?

Aquí es donde marcamos la diferencia:

  • Definimos si tu proyecto es financiable o no (antes de perder tiempo)
  • Construimos la memoria técnica ganadora
  • Encajamos la LIC dentro de una arquitectura financiera completa
  • Combinamos con otras líneas (ENISA, ICF, banca…)

👉 No es conseguir dinero. Es hacerlo bien estructurado.

La LIC del CDTI es:

✔ Barata (0% interés)
✔ Flexible (no exige I+D pura)
✔ Potente (hasta 85% financiación)

❌ Pero NO es fácil si no sabes cómo plantearla

📩 Si tienes un proyecto en mente

Antes de pedir financiación…

👉 Asegúrate de que está bien planteado.


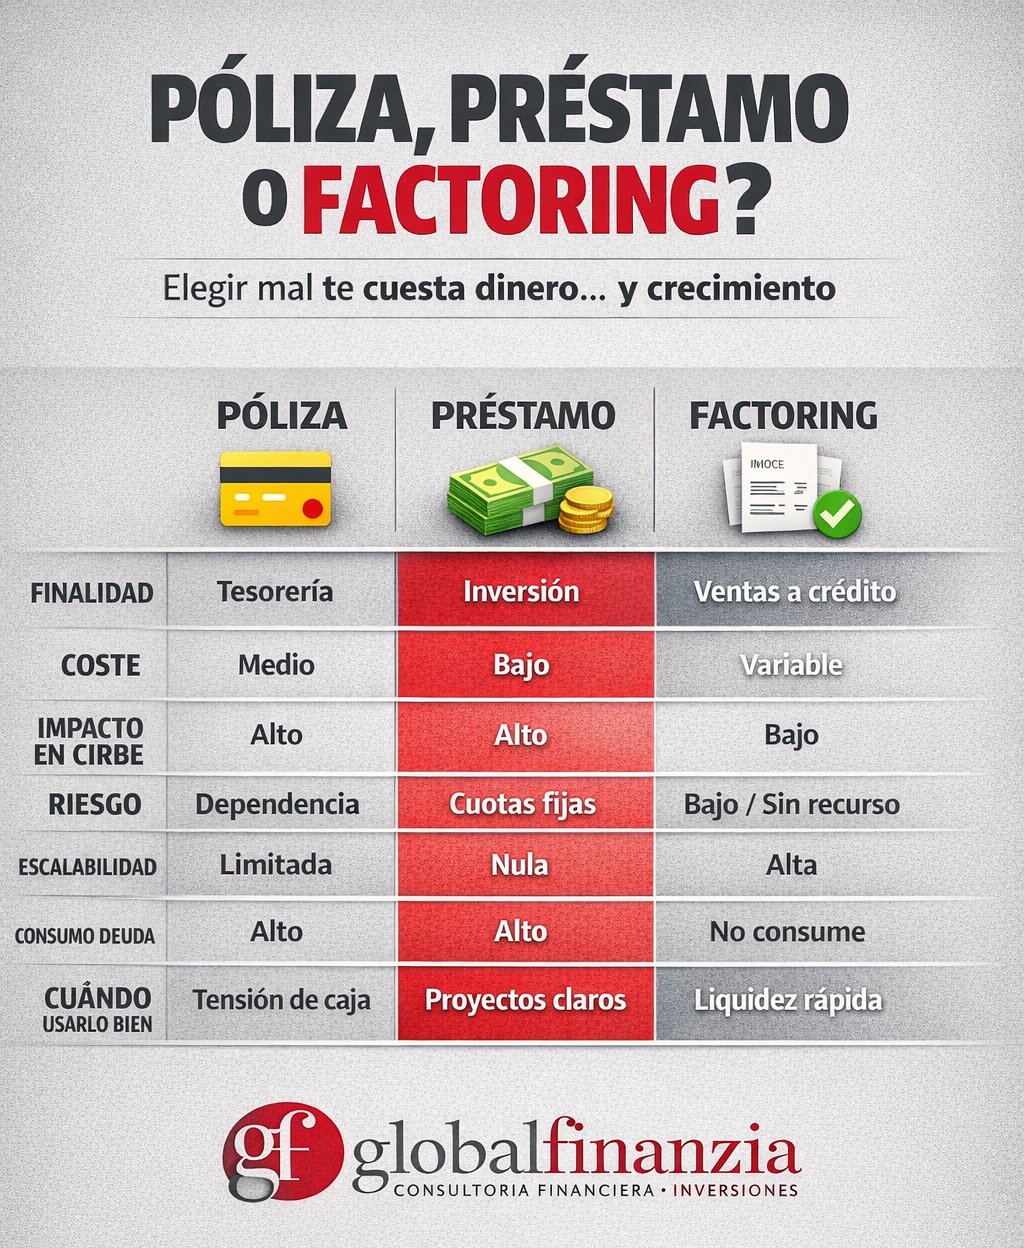
📚 PÓLIZA, PRÉSTAMO O FACTORING -La decisión financiera que separa empresas tensas de empresas que crecen-

En 2026 ya no vale “tirar de lo que te ofrece el banco”.

La mayoría de empresas no tiene un problema de acceso a financiación.
👉 Tiene un problema de elección y estructura.

Y eso se traduce en:

  • Falta de liquidez constante
  • Dependencia bancaria
  • Crecimiento limitado
  • Riesgo innecesario

🧠 PRIMERA VERDAD (CLAVE)

Cada instrumento tiene una función.

👉 Si lo usas mal, el problema no es el coste…
👉 es el impacto estructural que genera en tu empresa.


⚙️ LOS 3 PILARES DE LA FINANCIACIÓN OPERATIVA


🟡 1. PÓLIZA DE CRÉDITO

👉 El parche de tesorería (cuando está bien usado)

La póliza es el instrumento más común…
y también el más mal utilizado.

✔️ Qué es realmente

Una línea flexible para cubrir desfases de caja a corto plazo.

📊 Características

Variable Detalle
Uso Flexible (dispones según necesidad)
Coste Intereses + comisión de no disposición
Plazo 1 año (renovable)
Impacto CIRBE Sí
Riesgo bancario Medio

🎯 Cuándo usarla BIEN

  • Picos de tesorería
  • Desfase cobros/pagos
  • Necesidades puntuales de liquidez

❌ Cuándo se usa MAL (muy habitual)

  • Para financiar pérdidas
  • Como financiación estructural
  • Como sustituto de una mala planificación

💥 Resultado: dependencia + tensiones constantes


🔵 2. PRÉSTAMO

👉 La estructura (si sabes para qué lo usas)

El préstamo es el instrumento más “ordenado”…
pero también uno de los más peligrosos si se usa mal.

✔️ Qué es realmente

Financiación cerrada con calendario fijo.

📊 Características

Variable Detalle
Uso Inversión o necesidades definidas
Coste Más bajo que otros instrumentos
Plazo Medio / largo
Cuota Fija
Impacto CIRBE Sí
Riesgo bancario Bajo-medio

🎯 Cuándo usarlo BIEN

  • Inversiones (capex)
  • Crecimiento estructurado
  • Proyectos con retorno claro

❌ Cuándo se usa MAL

  • Para cubrir circulante
  • Para tapar agujeros de caja
  • Sin alinearlo con generación de ingresos

💥 Resultado: empresa “ahogada” en cuotas


🟢 3. FACTORING

👉 El gran olvidado (y uno de los más potentes)

El factoring es probablemente el instrumento más infrautilizado en España.

✔️ Qué es realmente

Anticipo de facturas para convertir ventas en liquidez inmediata.

📊 Características

Variable Detalle
Uso Adelanto de cobros
Liquidez Inmediata
Riesgo Puede ser sin recurso
Impacto CIRBE Bajo o nulo
Coste Variable según cliente
Escalabilidad Alta (crece con ventas)

🎯 Cuándo usarlo BIEN

  • Empresas con ventas a crédito
  • Crecimiento rápido
  • Necesidad de liquidez sin endeudarse

❌ Cuándo NO usarlo (o usarlo mal)

  • Clientes de alto riesgo no analizados
  • Operaciones mal estructuradas
  • Como sustituto de todo lo demás

💥 Resultado: coste innecesario o rechazo de operaciones


📊 COMPARATIVA COMPLETA (CLAVE REAL)

Factor Póliza Préstamo Factoring
Finalidad Tesorería Inversión Ventas
Flexibilidad Alta Baja Media
Coste Medio Bajo Variable
Impacto CIRBE Alto Alto Bajo
Riesgo empresa Medio Alto si mal usado Bajo
Escalabilidad Limitada Nula Alta
Dependencia bancaria Alta Alta Media
Adaptación al crecimiento Baja Media Muy alta

🚨 EL ERROR MÁS CARO (Y MÁS COMÚN)

👉 Usar un solo instrumento para todo

Ejemplo real:

  • Todo con póliza → tensión constante
  • Todo con préstamo → caja ahogada
  • No usar factoring → crecimiento frenado

💥 Resultado: empresa viable… mal financiada


🧩 LA CLAVE REAL: ARQUITECTURA FINANCIERA

Las empresas que crecen no eligen.
👉 Combinan.

🔧 Ejemplo de estructura correcta

Necesidad Instrumento
Desfase puntual Póliza
Inversión Préstamo
Ventas a crédito Factoring

👉 Resultado:

  • Liquidez estable
  • Riesgo controlado
  • Mejor rating bancario
  • Más capacidad de financiación

🔴 LO QUE HACEMOS EN GLOBALFINANZIA

Aquí es donde se gana (o se pierde) el partido:

✔ Analizamos tu situación real (no lo que crees)
✔ Detectamos capacidad de financiación oculta
✔ Diseñamos la combinación óptima
✔ Accedemos a +100 entidades (banca + alternativa)

👉 No es conseguir financiación.
👉 Es conseguir la correcta.

Si hoy solo usas póliza…
o solo préstamos…

👉 no tienes una estrategia financiera
👉 tienes una solución parcial

Y en 2026, eso se paga.

#FinanciacionEmpresarial #Factoring #Circulante #Tesoreria #CFO #Pymes #EstrategiaFinanciera #Globalfinanzia #Liquidez #Growth


🔴 HIPOTECA EMPRESARIAL ANTI-EURÍBOR™

Fija hoy tu coste financiero o asume el precio del mercado mañana

Hay momentos donde la decisión no es técnica, es estratégica.

Estamos en uno de ellos.

El Euríbor vuelve a tensionarse, la banca ajusta riesgo y las condiciones empiezan a endurecerse de forma silenciosa. No es una subida brusca… es peor: es progresiva.

👉 Y eso es lo que hace que muchas empresas reaccionen tarde.


🧠 Contexto de mercado (lectura clara)

Variable clave Situación actual Tendencia Impacto en empresas
Euríbor Nivel moderado-alto 📈 Al alza Incremento de coste financiero
Política bancaria Más selectiva 📉 Restrictiva Menos operaciones aprobadas
Pricing nuevas operaciones Ajustándose 📈 Subida progresiva Tipos más altos en nuevas firmas
Renovaciones circulante Más exigentes ⚠️ Endurecimiento Reducción de límites o condiciones
Bonificaciones Más analizadas 📉 Menos automáticas Requieren estructura correcta

👉 Conclusión:
El coste del dinero no está estable. Está escalando.


🚀 Producto Globalfinanzia

HIPOTECA EMPRESARIAL ANTI-EURÍBOR™

Una solución diseñada para empresas que quieren:

  • estabilidad
  • previsibilidad
  • control del coste financiero

No es oportunismo. Es posicionamiento.


📊 Condiciones financieras (operaciones aprobadas en abril)

Parámetro Operaciones > 250.000 € Operaciones ≤ 250.000 €
Tipo estándar 3,85% 4,10%
Tipo bonificado 3,60%* 3,85%*
Tipo de interés Fijo Fijo
Plazo orientativo Medio / largo plazo Medio / largo plazo
Estabilidad de cuota Alta Alta
Sensibilidad a Euríbor Nula Nula

💡 Condiciones de bonificación

Criterio Requisito clave Impacto en tipo Observaciones
Gender Smart Liderazgo femenino / ≥40% participación ↓ Tipo de interés Requiere justificación estructural
Sostenibilidad Impacto ESG / eficiencia ↓ Tipo de interés Validación técnica necesaria
Calidad financiera EBITDA, ratios, balance Mejora pricing Clave en negociación
Estructura de operación Diseño correcto Mejora condiciones Diferencial Globalfinanzia

👉 Importante:
La bonificación no se concede por etiqueta, sino por cómo se presenta y estructura la operación.


📌 Límites y parámetros

Concepto Valor
Importe máximo por operación 1.400.000 €
Riesgo máximo por prestatario 1.400.000 €
Moneda Euro
Tipo de producto Préstamo empresarial
Naturaleza del tipo Fijo
Disponibilidad Sujeta a aprobación

📉 Comparativa estratégica (decisión ahora vs esperar)

Escenario Tipo estimado Condiciones Impacto financiero
Cierre ahora 3,60% – 3,85% Flexibles Coste optimizado
Esperar 6–9 meses 4,25% – 4,75% Más exigentes Mayor coste total
Necesidad urgente futura >4,75% Restrictivas Menor capacidad de negociación

👉 Lectura directa:
El tiempo no es neutral. Es coste.


🧩 Rol de Globalfinanzia

Fase Qué hacemos Impacto real
Preanálisis Validación de viabilidad Evita operaciones inviables
Estructuración Diseño financiero Aumenta probabilidad de aprobación
Selección de entidades Acceso multibanco Mejores condiciones
Optimización bonificaciones Enfoque técnico Reducción de tipo
Negociación Defensa de la operación Mejora de términos
Timing Ejecución estratégica Captura mejores condiciones

🧠 Perfil de empresa objetivo

Tipo de empresa Encaje
Empresa en crecimiento Alto
Empresa con EBITDA positivo Alto
Empresa con necesidad de estabilidad Alto
Empresa con urgencia de liquidez Medio (requiere análisis)
Empresa en situación débil Bajo

🚨 Conclusión

No estamos en un entorno donde puedas improvisar.

👉 Estamos en un entorno donde quien se adelanta… gana condiciones.
👉 Y quien espera… las acepta.


📩 ¿Lo analizamos?

Te damos en 48h:

Entregable Qué incluye
Diagnóstico financiero Viabilidad real
Estrategia de financiación Estructura recomendada
Tipo estimado Rango realista
Plan de ejecución Pasos concretos

🔴 Globalfinanzia

No buscamos financiación.
👉 Diseñamos cómo conseguirla en mejores condiciones.


#Euribor #TipoFijo #FinanciacionEmpresarial #CFO #CEO #Globalfinanzia #EstrategiaFinanciera #Pymes #Liquidez #DeudaInteligente #ControlFinanciero #TimingFinanciero