Tu empresa puede cerrar el mes con 150.000 € en caja… y necesitar financiación el día 10
 
.gfwp{max-width:880px;margin:0 auto;color:#292d32;font:17px/1.75 system-ui,-apple-system,"Segoe UI",Arial,sans-serif}
.gfwp *{box-sizing:border-box}
.gfwp p{margin:0 0 1.2em}.gfwp strong{color:#22252b}
.gfwp .gfwp-eyebrow{font-size:12px;letter-spacing:.17em;color:#b71438;font-weight:800;text-transform:uppercase;margin:0 0 14px}
.gfwp .gfwp-lead{color:#41464d;margin:0 0 28px}
.gfwp h2{letter-spacing:-.02em;color:#20242a;margin:55px 0 17px;scroll-margin-top:90px}
.gfwp h3{color:#24272c;margin:30px 0 12px}
.gfwp .gfwp-stripe{width:84px;height:5px;background:#bc153c;border-radius:9px;margin:0 0 26px}
.gfwp .summary{padding:22px 27px;background:#fff4f5;border-left:6px solid #b71438;border-radius:0 12px 12px 0;margin:26px 0 33px}
.gfwp .summary p{font-weight:800;margin:0 0 7px}.gfwp .summary ul{margin:0;padding-left:22px}
.gfwp .gfwp-toc{background:#f4f4f5;border-radius:12px;padding:20px 27px;margin:30px 0 36px}
.gfwp .gfwp-toc strong{display:block;margin:0 0 7px}.gfwp .gfwp-toc ol{display:grid;grid-template-columns:repeat(2,minmax(0,1fr));gap:4px 22px;margin:0;padding-left:20px;font-size:14px}
.gfwp a{color:#a10f30;text-decoration:underline;text-underline-offset:3px}
.gfwp .table-wrap{overflow-x:auto;border:1px solid #e4e2e2;border-radius:12px;margin:22px 0 10px;-webkit-overflow-scrolling:touch}
.gfwp table{border-collapse:collapse;width:100%;min-width:620px;font-size:15px;line-height:1.5}
.gfwp th{background:#272b30;color:#fff;font-size:13px;text-align:left;padding:14px 15px;white-space:normal}
.gfwp td{padding:14px 15px;border-top:1px solid #e8e5e5;vertical-align:top}
.gfwp tr:nth-child(even) td{background:#faf9f9}.gfwp .negative{color:#b71438;font-weight:800}
.gfwp .caption{font-size:13px;color:#667078;line-height:1.55;margin:7px 0 23px}
.gfwp .gfwp-timeline{display:grid;grid-template-columns:repeat(3,minmax(0,1fr));gap:10px;margin:24px 0 26px}
.gfwp .gfwp-timeline>div{padding:18px 15px;border-radius:12px;background:#292d31;color:#fff;min-width:0}
.gfwp .gfwp-timeline>div.danger{background:#b71438}
.gfwp .gfwp-timeline span{display:block;font-size:11px;font-weight:800;letter-spacing:.08em;opacity:.78}
.gfwp .gfwp-timeline strong{display:block;color:#fff;font-size:clamp(21px,3vw,31px);line-height:1.3;margin:7px 0}
.gfwp .gfwp-timeline small{display:block;font-size:12px;opacity:.82}
.gfwp .formula{background:#292d31;color:#fff;font-size:18px;font-weight:800;line-height:1.5;padding:22px 26px;border-radius:11px;margin:25px 0}
.gfwp .formula small{display:block;font-size:13px;font-weight:400;color:#ddd6d8;margin-top:8px}
.gfwp .callout{background:#f4f4f5;padding:22px 27px;border-radius:12px;margin:30px 0}.gfwp .callout strong{color:#a10f30}
.gfwp ul,.gfwp ol{padding-left:25px}.gfwp li{margin:8px 0}
.gfwp .cta{background:#981133;color:#fff;padding:32px;border-radius:14px;margin:55px 0 36px}
.gfwp .cta h2{color:#fff;margin:0 0 12px;font-size:30px}.gfwp .cta p{margin:0 0 14px}.gfwp .cta a{color:#fff;font-weight:800}
.gfwp .sources{border-top:1px solid #e5e1e1;padding-top:17px;color:#636b72;font-size:13px}
.gfwp .sources h2{margin:8px 0}
.gfwp .sources li{margin:4px 0}
@media(max-width:680px){.gfwp{font-size:16px}.gfwp .gfwp-toc ol{grid-template-columns:1fr}.gfwp .gfwp-timeline{gap:5px}.gfwp .gfwp-timeline>div{padding:12px 9px}.gfwp .gfwp-timeline strong{font-size:19px}.gfwp h2{margin-top:44px}.gfwp .cta{padding:24px}}

Globalfinanzia · Análisis de tesorería y financiación

El saldo de fin de mes cuenta cómo termina la historia. Para saber si puedes pagar cada vencimiento necesitas ver qué ocurre entre medias. Ahí aparece el valle de caja: el punto más bajo de liquidez que alcanzará tu empresa antes del siguiente cobro.

1. El ejemplo: 150.000 € al cierre, −30.000 € antes de cobrar

Imaginemos una pyme que empieza el mes con 90.000 € en el banco. El día 10 vencen 120.000 € de pagos a proveedores y otros compromisos. El día 20 está previsto cobrar 180.000 € de clientes. No hay más movimientos en este ejemplo simplificado.

Momento Movimiento de caja Saldo proyectado sin nueva financiación Lectura
Inicio de mes — 90.000 € Liquidez disponible.
Día 10 −120.000 € −30.000 € Los vencimientos superan la caja: falta financiación antes de esa fecha.
Día 20 +180.000 € 150.000 € El cobro permite cubrir el desfase.
Fin de mes Sin más movimientos 150.000 € El cierre mensual por sí solo no muestra el problema del día 10.

Importes ilustrativos. El saldo negativo es una proyección de lo que ocurriría sin una fuente adicional de liquidez; no significa que la cuenta bancaria pueda operar de hecho por debajo de cero.

¿Cuánta financiación hace falta realmente?

En este caso, el descubierto máximo previsto es de 30.000 €. Si la empresa quiere conservar además un colchón mínimo de 20.000 € para imprevistos, la cobertura necesaria sería de 50.000 €, siempre que la previsión de cobro del día 20 sea razonablemente fiable. Si dispone de esa cantidad antes del día 10, podrá efectuar los pagos y conservar 20.000 €; cuando cobre, podrá cancelar la disposición y terminar con 150.000 €.

Cobertura orientativa = déficit máximo previsto + colchón operativo
30.000 € + 20.000 € = 50.000 €Una línea aprobada no equivale a dinero recibido: hay que verificar fecha de disponibilidad, condiciones, límites de disposición y coste total.

El análisis no termina con el importe. También importa durante cuántos días se utilizaría la financiación, qué factura o flujo futuro la cancelaría y qué pasa si ese cobro llega una o dos semanas tarde.

2. Beneficio, EBITDA, circulante y caja: cuatro fotografías distintas

Una empresa puede ser rentable y, al mismo tiempo, tensionar su tesorería. Las ventas contabilizadas todavía pueden estar pendientes de cobro; las existencias pueden haberse pagado antes de venderse; y un préstamo puede exigir una cuota aunque ese mes el resultado contable sea positivo.

Indicador Qué ayuda a entender Qué no resuelve por sí solo
Beneficio contable Ingresos menos gastos reconocidos en un periodo. La fecha exacta en la que entran o salen los euros.
EBITDA Una medida operativa antes de intereses, impuestos y amortizaciones. Las variaciones de existencias, clientes y proveedores; las inversiones, impuestos o amortización de deuda.
Necesidades operativas de fondos (NOF) Los recursos inmovilizados en el ciclo de explotación, una vez considerada la financiación espontánea de proveedores. El día concreto en que se paga una nómina o entra una factura.
Previsión de tesorería El saldo disponible en cada fecha a partir de cobros y pagos previstos. La rentabilidad de una operación si no se acompaña de cuenta de resultados y márgenes.

Conclusión: ninguna de estas cifras sustituye a las otras. Para decidir cómo financiar el crecimiento hay que conectar la rentabilidad del negocio con el dinero atrapado en el circulante y con el calendario real de vencimientos.

3. El crecimiento también consume caja: un ejemplo de NOF

Supongamos ahora que una empresa aumenta sus ventas a crédito en 100.000 € al mes. El coste directo asociado es de 70.000 € mensuales, de modo que el margen bruto simplificado es del 30 %. Los clientes pagan de media a 90 días; los proveedores, a 30. Por ahora no añadimos existencias ni otros componentes operativos.

Concepto Cálculo aproximado Importe
Clientes pendientes de cobro 100.000 €/mes × 3 meses 300.000 €
Proveedores pendientes de pago 70.000 €/mes × 1 mes −70.000 €
NOF adicionales simplificadas Clientes − proveedores 230.000 €

Supuestos: actividad uniforme, meses de 30 días e importes sin IVA; no se incluyen nóminas, gastos generales, existencias, impuestos ni otros saldos operativos. Es una aproximación en régimen estable, no una predicción del saldo bancario de un día concreto.

La empresa genera un margen bruto positivo en cada venta, pero necesita financiar el tiempo que transcurre entre pagar el coste y cobrar al cliente. Por eso vender más puede elevar simultáneamente el beneficio esperado y la necesidad de circulante.

El ciclo de conversión de caja

Una forma de observar ese tiempo es el ciclo de conversión de caja, que suma los días de inventario y cobro y resta los días de pago a proveedores. Es una métrica de duración, no el importe de la financiación necesaria. Para convertirla en euros hay que proyectar ventas, costes y saldos operativos.[1]

Ciclo de caja = días de existencias + días de cobro − días de pago
En el ejemplo: 0 + 90 − 30 = 60 días

Pequeños cambios en plazos, grandes cambios en euros

Ahora sometamos el mismo negocio a tres cambios acumulativos: el cobro se retrasa siete días, aparecen quince días de inventario y el proveedor reduce su plazo de pago de 30 a 20 días.

Escenario acumulativo Días de cobro Días de stock Días de pago Ciclo de caja NOF aproximadas
Situación inicial 90 0 30 60 230.000 €
+7 días para cobrar 97 0 30 67 253.300 €
+15 días de existencias 97 15 30 82 288.300 €
−10 días de plazo de proveedor 97 15 20 92 311.700 €

Los siete días adicionales de cobro retienen unos 23.300 € más en clientes (100.000/30 × 7). Los quince días de stock añaden 35.000 € (70.000/30 × 15). Pagar diez días antes libera menos crédito de proveedores: otros 23.300 €. Resultado: aproximadamente 81.700 € de necesidad adicional respecto a la situación inicial.

Importes redondeados a cientos de euros. El ciclo aumenta 32 días, pero no puede multiplicarse sin más por la cifra de ventas: cobros, existencias y proveedores tienen bases económicas distintas.

4. La previsión que descubre el problema: 13 semanas móviles

El presupuesto anual sirve para definir rumbo. Para saber si se llega a los vencimientos de las próximas semanas hace falta otra herramienta: una previsión móvil de tesorería. Un horizonte de 13 semanas, actualizado cada semana, permite ver desajustes con más detalle que un presupuesto mensual.[2] Si hay pagos importantes concentrados en pocos días, conviene además desglosar esas semanas por fecha.

Una versión de trabajo puede empezar con cinco filas: saldo inicial, cobros confirmados o probables, pagos comprometidos, saldo final y margen frente a un saldo mínimo objetivo. El ejemplo de apertura se vería así, sin incluir todavía nueva financiación:

Proyección Semana 1 Semana 2 Semana 3 Semana 4
Saldo inicial 90.000 € 60.000 € −30.000 € 150.000 €
Cobros previstos 0 € 0 € 180.000 € 0 €
Pagos previstos −30.000 € −90.000 € 0 € 0 €
Saldo final proyectado 60.000 € −30.000 € 150.000 € 150.000 €

Los pagos de 120.000 € del primer ejemplo se reparten aquí entre las semanas 1 y 2. El saldo negativo de la semana 2 identifica la necesidad de actuar antes de que venza el pago.

Para que la previsión sea útil, conviene separar cobros contratados y facturados de presupuestos todavía sin adjudicar; revisar el historial real de retrasos de cada cliente; incorporar IVA, nóminas, cuotas de préstamos, impuestos e inversiones; y comparar cada semana lo previsto con lo ocurrido. Una previsión que nunca se actualiza termina siendo otra fotografía antigua.

5. ¿Qué financiación encaja con cada tipo de desfase?

La primera decisión no es elegir un producto. Es diagnosticar qué origina la necesidad y qué flujo permitirá devolverla. El Banco de España distingue entre líneas de crédito, anticipos, factoring y confirming, cada uno con funcionamiento y costes propios.[3]

Origen del desfase Instrumentos que pueden estudiarse Comprobación decisiva
Factura emitida, cliente solvente y fecha de cobro posterior a los pagos. Anticipo de facturas, descuento o factoring. Elegibilidad de facturas y deudores, porcentaje anticipado, recurso o no recurso y coste neto.
Oscilaciones previsibles de caja durante el ciclo operativo. Línea o póliza de crédito para circulante. Límite suficiente, disponibilidad antes del valle, coste por uso y condiciones de renovación.
Costes de producción antes de facturar o cobrar un pedido. Prefinanciación comercial o financiación de circulante vinculada al pedido. Contrato, margen, calendario de producción y evidencia del futuro cobro. La línea ICO Crédito Comercial contempla la prefinanciación de determinados costes de producción y el anticipo de facturas, sujeto a sus condiciones.[4]
Pagos a proveedores y gestión del plazo comercial. Confirming u otras fórmulas pactadas con proveedor y entidad. Quién soporta el coste, vencimiento real de la empresa pagadora y posibilidad de anticipo para el proveedor.
Necesidad permanente provocada por inversión o crecimiento estable. Reordenación de plazos, préstamo a plazo adecuado, refuerzo de fondos propios u otras fuentes estables. Que el calendario de devolución sea compatible con la generación de caja; una línea anual no debería sostener indefinidamente una inversión de varios años.

En un factoring sin recurso el factor asume, en las condiciones contratadas, el riesgo de impago del deudor; en uno con recurso el cedente responde si el cliente no paga. Esa diferencia afecta al riesgo y debe leerse junto al precio.[5] En una póliza de crédito, el Banco de España explica que se pagan intereses por las cantidades dispuestas y que las condiciones particulares pueden negociarse en cada renovación.[6]

6. Tres errores frecuentes al dimensionar la financiación

  1. Usar el saldo del día 31 como si describiera todo el mes. Conviene identificar el mínimo diario en las semanas críticas, no solo el cierre mensual.
  2. Financiar un problema estructural con una solución de días. Si la disposición nunca se cancela y aumenta cada trimestre, hay que revisar márgenes, cobros, existencias y estructura de recursos.
  3. Calcular el límite justo hasta el último euro. Un cobro que se retrasa, una compra de stock o un pago tributario pueden cambiar el punto mínimo. El colchón debe responder a escenarios razonables, no a un porcentaje elegido al azar.

Antes de solicitar financiación, prepara este pequeño cuadro de mando

Pregunta Dato que conviene llevar a la reunión
¿Cuándo falta caja? Previsión de 13 semanas, con fechas diarias para pagos y cobros relevantes.
¿Cuánto falta de verdad? Mínimo proyectado, saldo objetivo y escenarios de retraso de cobros.
¿Qué devuelve la financiación? Facturas, pedidos, contratos o generación ordinaria de caja identificables.
¿Por qué se produce el desfase? Antigüedad de clientes, días de stock, plazos de proveedores y calendario de inversión.
¿Qué costará? Intereses, comisiones, garantías, porcentaje adelantado y condiciones de renovación de cada oferta.
La pregunta que cambia la conversación: en lugar de «¿Cuánto dinero podemos conseguir?», empieza por «¿Cuál es nuestro valle de caja, cuánto dura y qué cobro o generación de caja lo cierra?». Así se puede comparar financiación con una necesidad concreta, no con una cifra aislada.

La financiación se prepara con calendario

En Globalfinanzia analizamos el ciclo de cobros y pagos, la evolución del circulante y las necesidades de inversión de cada empresa para estudiar una estructura de financiación coherente con su actividad. Si tus ventas crecen, pero la caja sigue bajo presión, el primer paso es poner fechas y cifras al problema.

Habla con Globalfinanzia →

Fuentes y metodología

Los casos numéricos son ejemplos didácticos elaborados por Globalfinanzia; no corresponden a una empresa real ni representan una oferta de financiación. Se han excluido o simplificado impuestos y otras partidas donde se indica.

  1. BDC: cálculo del ciclo de conversión de caja.
  2. BDC: previsión móvil de tesorería de 13 semanas.
  3. Banco de España: productos para pymes y autónomos.
  4. ICO: Línea Crédito Comercial, información para 2026.
  5. Banco de España: anticipo de facturas y factoring.
  6. Banco de España: funcionamiento de la póliza de crédito.
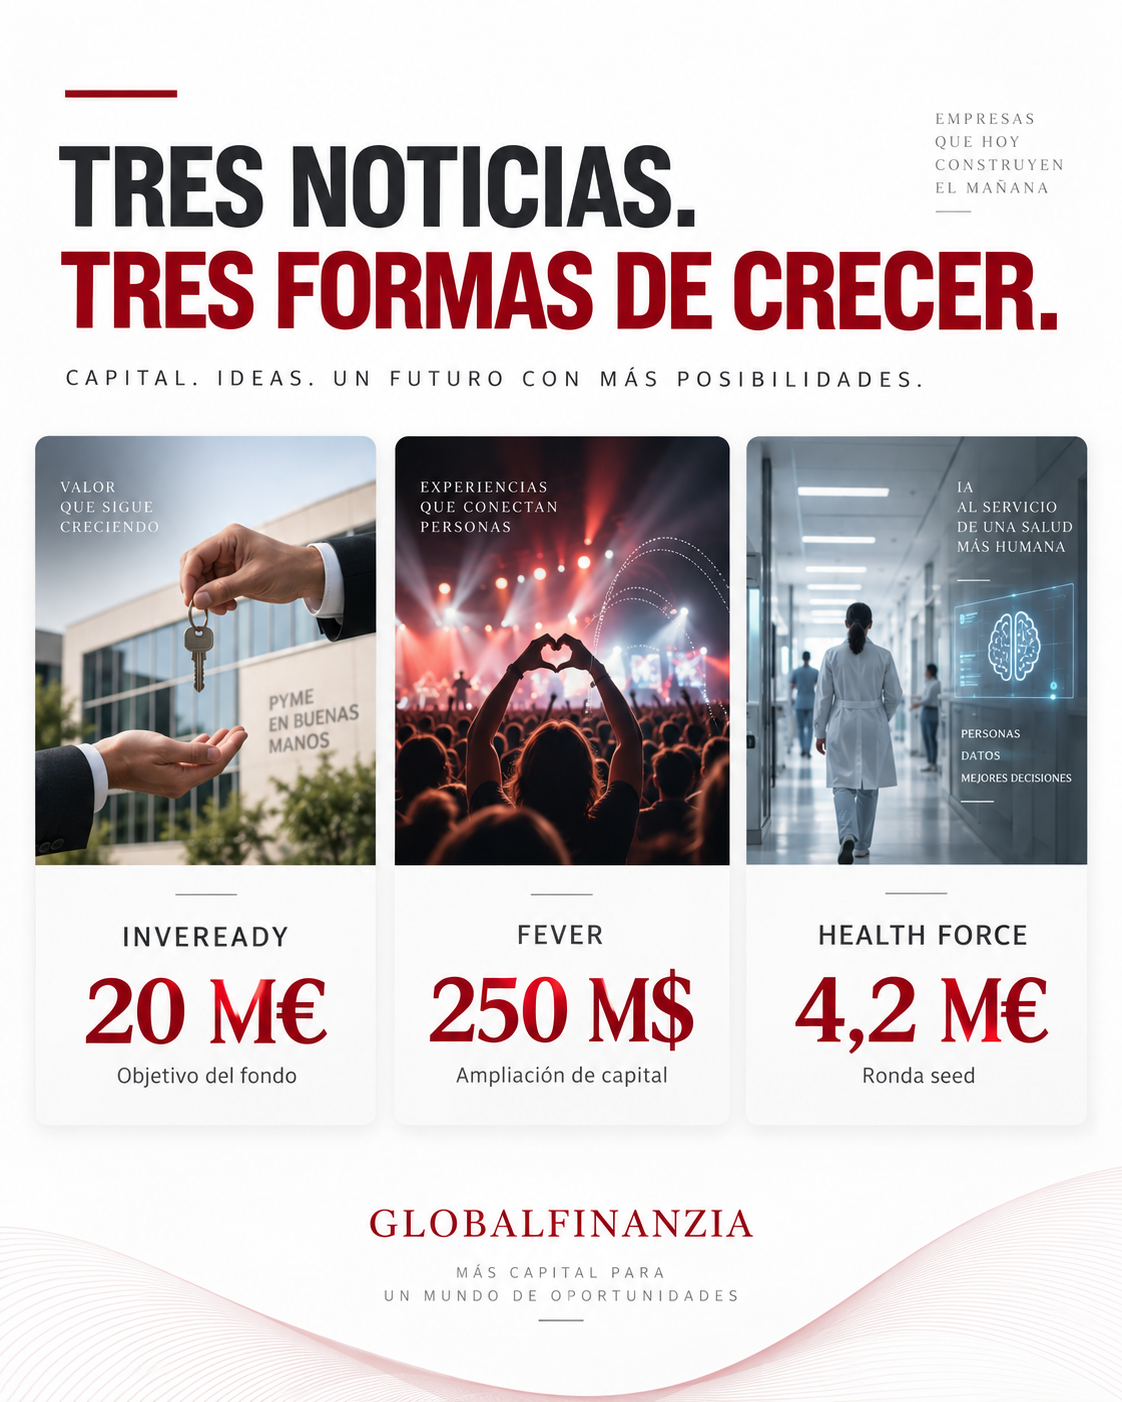


💰 Tres noticias, tres maneras de impulsar una empresa.

Esta semana, Inveready, Fever y Health Force muestran que hablar de «financiación» en singular se queda corto.

A primera vista, las tres noticias tienen algo en común: hay capital dispuesto a respaldar proyectos empresariales. Pero, al mirarlas de cerca, cuentan historias muy diferentes. Una habla del relevo al frente de pymes rentables; otra, de llevar una plataforma consolidada a más mercados; y la tercera, de demostrar que una tecnología joven puede funcionar a escala en un entorno tan exigente como el hospitalario.

Operación Cifra anunciada Momento empresarial
🏢 Inveready Searchers I 20 M€ de tamaño objetivo del fondo Adquisición y continuidad de pymes rentables
🎟️ Fever 250 M$ de ampliación de capital Expansión de un modelo ya consolidado
🏥 Health Force 4,2 M€ en una ronda seed Crecimiento de una solución tecnológica en fase temprana

🔴 1. INVEREADY: EL RELEVO EMPRESARIAL TAMBIÉN NECESITA CAPITAL

Inveready ha lanzado su primer fondo especializado en search funds. Su objetivo es invertir, junto a emprendedores que buscan y gestionan compañías, en pymes europeas establecidas y rentables. El fondo apunta a negocios con ingresos recurrentes y un EBITDA de entre 1 y 3 millones de euros. Los 20 M€ son el tamaño objetivo del fondo, no el importe de una operación concreta.

La lectura empresarial es especialmente interesante: crecer no siempre significa crear una compañía desde cero. También puede significar encontrar un buen negocio, asegurar su continuidad y darle recursos, gestión y una nueva etapa de desarrollo.

Para el propietario que piensa en retirarse, encontrar un comprador capaz de preservar lo construido puede ser tan importante como el precio. Para quien adquiere la empresa, la financiación debe encajar con la generación real de caja, las inversiones pendientes y el tiempo necesario para asumir la gestión.

💬 Nuestro comentario: preparar una transmisión empresarial con antelación amplía las opciones. Tener las cuentas ordenadas, identificar qué hace valioso al negocio y reducir su dependencia del propietario facilita que aparezca el socio o comprador adecuado.

🔴 2. FEVER: UNA GRAN RONDA PARA ACELERAR UN MODELO QUE YA HA DEMOSTRADO TRACCIÓN

Fever ha anunciado una ampliación de capital de 250 millones de dólares, liderada por EQT. Según la compañía, sus ingresos se han multiplicado por más de tres en los últimos tres años y mantiene un EBITDA positivo. Prevén utilizar los fondos para ampliar su presencia internacional, reforzar su tecnología y desarrollar herramientas para los socios de su plataforma.

Aquí la pregunta no es únicamente «¿cuánto dinero han conseguido?». La pregunta profesional es: ¿qué ha demostrado la empresa para obtenerlo y qué resultados espera conseguir con él?

En una fase de expansión, el capital puede permitir entrar en nuevos mercados y acelerar decisiones. Pero la operación tiene sentido si existe una estrategia clara: dónde crecer, cuánto cuesta hacerlo, cómo se medirá el rendimiento y qué capacidades necesita la organización para sostener ese ritmo.

💬 Nuestro comentario: una ronda de esta dimensión llama la atención por su cifra, pero el trabajo decisivo suele estar antes: construir métricas fiables, una propuesta reconocible y un plan convincente sobre el uso del capital. Financiar el crecimiento exige saber explicar cómo se transformará la inversión en valor.

🔴 3. HEALTH FORCE: FINANCIAR TECNOLOGÍA QUE RESUELVE UN PROBLEMA CONCRETO

Health Force, con sede en Barcelona, ha cerrado una ronda seed de 4,2 millones de euros liderada por LUMO Labs, con participación de Next Tier Ventures y otros inversores. La compañía desarrolla agentes de inteligencia artificial para procesos operativos hospitalarios, bajo supervisión humana. Según la información difundida por LUMO Labs, su tecnología ya trabaja con grupos hospitalarios en Italia y se utiliza también para informes de calidad en Portugal.

La noticia va más allá del interés actual por la IA. Señala una aplicación concreta: aliviar tareas administrativas que consumen tiempo y capacidad en los hospitales.

Ahora bien, crecer en este sector plantea preguntas especialmente exigentes. ¿Se pueden repetir los resultados en otros centros? ¿Se integrará la solución en la operativa diaria? ¿Son trazables sus actuaciones? ¿Qué tareas requieren revisión humana? Son cuestiones que importan tanto para los clientes como para los inversores.

💬 Nuestro comentario: en una fase temprana, captar fondos ayuda a desarrollar producto y abrir mercado. La siguiente prueba consiste en convertir los primeros casos de uso en una solución fiable, medible y capaz de implantarse en más organizaciones.

📊 ¿PARA QUÉ SIRVE EL CAPITAL EN CADA CASO?

Caso Objetivo principal Decisión que permite acelerar
🏢 Inveready Searchers I Respaldar la adquisición de pymes establecidas Encontrar un relevo para el negocio y abordar una nueva etapa de crecimiento
🎟️ Fever Financiar su expansión Entrar en más mercados y reforzar su plataforma tecnológica
🏥 Health Force Impulsar el desarrollo de la compañía Extender su solución a más organizaciones y demostrar resultados repetibles

Esta comparación deja una idea clara: la cifra por sí sola dice poco. Para valorar una operación hay que entender qué hito permitirá alcanzar y cuánto tiempo necesitará la empresa para demostrarlo.

📊 ¿QUÉ RETO LLEGA DESPUÉS DE CONSEGUIR LA FINANCIACIÓN?

Caso Principal reto de ejecución Pregunta que habrá que responder
🤝 Adquisición de una pyme Asegurar una transición ordenada ¿Puede el negocio mantener su rendimiento con una nueva dirección?
🌍 Expansión internacional Crecer sin perder eficiencia ¿Funciona el modelo con resultados similares en nuevos mercados?
🚀 Crecimiento de una startup Repetir y ampliar los primeros casos de éxito ¿Puede implantarse la solución en más clientes de forma fiable?

Conseguir financiación es un hito importante. Utilizarla bien y cumplir el plan presentado es el verdadero examen.

📊 ¿QUÉ DEBERÍA TENER PREPARADO CADA EMPRESA ANTES DE BUSCAR FINANCIACIÓN?

Si la prioridad es… Conviene poder demostrar…
🤝 Adquirir o transmitir una pyme Calidad de las cuentas, capacidad de generar caja, plan de continuidad y necesidades de inversión
🌍 Expandirse a nuevos mercados Resultados del modelo actual, costes de crecimiento y objetivos medibles por mercado
🚀 Escalar una startup Problema que resuelve, resultados con clientes, capacidad de implantación y próximos hitos

📌 LA CONCLUSIÓN DESDE GLOBALFINANZIA

No existe una única financiación adecuada para todas las empresas, ni para todas las etapas de una misma empresa.

Una sucesión empresarial, una expansión internacional y el crecimiento de una startup necesitan importes, plazos y estructuras diferentes. Por eso, antes de salir a buscar capital, conviene responder tres preguntas:

✅ ¿Para qué se necesita exactamente?
✅ ¿Qué resultados permitirá alcanzar?
✅ ¿Qué tipo de financiación encaja con el proyecto y sus socios?

En Globalfinanzia acompañamos a empresas y emprendedores a ordenar esas respuestas y a encontrar vías de financiación pública y privada acordes con sus objetivos.

La financiación empieza mucho antes de presentar una solicitud: empieza con una buena estrategia.

¿En qué momento se encuentra tu empresa ahora mismo? 👇

#Globalfinanzia #FinanciaciónEmpresarial #Startups #Pymes #CapitalRiesgo #SearchFunds #HealthTech #CrecimientoEmpresarial


🚀 ¿Cómo financiamos una start-up?

Para Globalfinanzia es un placer acompañar a emprendedores y empresas en sus retos de crecimiento.

Somos especialistas en la obtención y estructuración de financiación pública y privada para pymes y start-ups, desde las fases más iniciales del proyecto hasta etapas de crecimiento, internacionalización o consolidación.

Nuestro objetivo no consiste únicamente en conseguir dinero. Consiste en diseñar una estrategia financiera adecuada para cada etapa, combinando diferentes instrumentos y evitando que los socios fundadores se diluyan antes de tiempo.

Porque una start-up no necesita la misma financiación cuando está desarrollando su primer producto que cuando ya factura, contrata equipo, entra en nuevos mercados o prepara una ronda de inversión.

La pregunta correcta no es solamente:

¿Cuánto dinero necesita mi start-up?

También debemos preguntarnos:

  • ¿Para qué necesita el dinero?
  • ¿En qué momento debe solicitarlo?
  • ¿Qué hitos conseguirá con esa financiación?
  • ¿Puede asumir deuda?
  • ¿Debe incorporar inversores?
  • ¿Qué porcentaje de la empresa está dispuesta a ceder?
  • ¿Existen ayudas o préstamos públicos compatibles?
  • ¿Cómo afectará la operación al futuro de los fundadores?

📌 ¿Qué es realmente una start-up?

Una start-up no es simplemente una empresa nueva.

Es una compañía creada para desarrollar un producto, servicio o modelo de negocio con capacidad de crecer rápidamente, normalmente en un entorno de innovación, digitalización e incertidumbre.

Entre sus principales características encontramos:

  • Un modelo de negocio innovador.
  • Capacidad de crecimiento y escalabilidad.
  • Uso intensivo de tecnología o conocimiento.
  • Posibilidad de acceder a mercados amplios.
  • Necesidad de inversión durante sus primeras etapas.
  • Elevado potencial de crecimiento.
  • Incertidumbre sobre la velocidad de adopción del producto.
  • Necesidad de validar el mercado antes de consolidarse.

Una pyme tradicional suele crecer de manera progresiva utilizando principalmente sus ventas y financiación bancaria.

Una start-up, en cambio, puede necesitar invertir de forma importante antes de alcanzar su volumen de ingresos previsto. Debe desarrollar tecnología, contratar talento, captar clientes, construir marca y validar su modelo mientras todavía está buscando el encaje definitivo entre producto y mercado.

Por eso su estrategia financiera debe estar cuidadosamente diseñada.


📊 Las cinco etapas de una start-up

Cada etapa tiene objetivos, riesgos y necesidades financieras diferentes.

Etapa Objetivo principal Indicadores importantes Financiación habitual
💡 Idea y pre-seed Convertir la idea en un proyecto Equipo, problema, mercado y prototipo Fundadores, entorno cercano, ayudas iniciales e incubadoras
🧪 Validación y seed Demostrar que existe demanda MVP, primeros clientes, usuarios y pilotos Business angels, ayudas, préstamos participativos y ronda seed
📈 Tracción Consolidar ventas y modelo comercial Facturación, recurrencia, margen y coste de captación Financiación pública, deuda, venture capital y circulante
🚀 Escalado Crecer de manera acelerada MRR, ARR, EBITDA, expansión y contratación Rondas de inversión, venture debt, préstamos y financiación institucional
🌍 Expansión Entrar en nuevos mercados Rentabilidad, internacionalización y cuota de mercado Private equity, financiación bancaria, ICO, fondos e instrumentos internacionales

1. 💡 Etapa de idea o pre-seed

En esta primera fase se identifica un problema y se plantea una posible solución.

La empresa puede no estar constituida todavía o encontrarse desarrollando su primer prototipo.

Las principales necesidades suelen ser:

  • Estudios de mercado.
  • Desarrollo del concepto.
  • Diseño del producto.
  • Creación del equipo fundador.
  • Constitución de la sociedad.
  • Primeras pruebas técnicas.
  • Desarrollo de un prototipo.
  • Protección de la propiedad intelectual.

En esta etapa, la financiación suele proceder de:

  • Aportaciones de los fundadores.
  • Ahorros personales.
  • Personas del entorno cercano.
  • Incubadoras y aceleradoras.
  • Premios de emprendimiento.
  • Ayudas para la creación de empresas.
  • Subvenciones vinculadas a innovación.
  • Pequeñas inversiones de business angels.

La dificultad principal es que todavía no existe suficiente información para que una entidad financiera pueda analizar el proyecto de forma convencional.

Por eso, en esta fase, la calidad del equipo, la experiencia, la oportunidad de mercado y el compromiso de los fundadores son especialmente importantes.


2. 🧪 Etapa de validación o seed

La start-up ya dispone de un producto mínimo viable y comienza a probarlo con clientes reales.

El objetivo es demostrar que la solución responde a una necesidad y que existe un mercado dispuesto a pagar por ella.

Algunos indicadores relevantes son:

  • Primeros clientes.
  • Usuarios activos.
  • Pilotos comerciales.
  • Cartas de interés.
  • Contratos iniciales.
  • Evolución de la facturación.
  • Coste de adquisición de clientes.
  • Retención y recurrencia.
  • Margen bruto.
  • Valor generado para el cliente.

En esta fase pueden aparecer nuevas fuentes de financiación:

  • Business angels.
  • Préstamos participativos.
  • Ayudas públicas.
  • Programas de innovación.
  • Financiación de I+D+i.
  • Rondas seed.
  • Crowdfunding.
  • Préstamos de socios.

Es un momento delicado para el Cap Table. Si la empresa realiza una ronda con una valoración demasiado baja, los fundadores pueden ceder un porcentaje excesivo antes de haber demostrado todo el potencial del proyecto.


3. 📈 Etapa de tracción

La start-up ya ha demostrado que existe demanda y comienza a generar ventas de forma recurrente.

El objetivo pasa de validar el producto a construir un sistema comercial repetible.

La empresa debe demostrar:

  • Crecimiento sostenido de los ingresos.
  • Capacidad de captar nuevos clientes.
  • Retención.
  • Recurrencia.
  • Márgenes razonables.
  • Control del gasto.
  • Capacidad de contratación.
  • Previsiones financieras coherentes.
  • Un uso claro de la financiación solicitada.

En esta etapa se amplían notablemente las alternativas:

  • Préstamos participativos.
  • Financiación bancaria.
  • Líneas ICO.
  • Financiación para circulante.
  • Factoring.
  • Confirming.
  • Venture debt.
  • Fondos de capital riesgo.
  • Ayudas a la innovación.
  • Deducciones fiscales por I+D+i.
  • Financiación para internacionalización.

La start-up empieza a ser financiable por sus datos, no solamente por su historia o por el potencial de su idea.


4. 🚀 Etapa de escalado o scale-up

Una start-up entra en fase de escalado cuando ya ha validado su modelo y necesita recursos para crecer con rapidez.

Los fondos pueden destinarse a:

  • Aumentar el equipo comercial.
  • Contratar perfiles directivos.
  • Desarrollar nuevas funcionalidades.
  • Abrir nuevos canales.
  • Aumentar capacidad tecnológica.
  • Entrar en nuevos territorios.
  • Financiar campañas de captación.
  • Realizar adquisiciones.
  • Reforzar el circulante.
  • Mejorar procesos internos.

En esta etapa, el crecimiento debe ir acompañado de control financiero.

Crecer sin medir la rentabilidad por cliente, el consumo mensual de caja o las necesidades de circulante puede generar tensiones importantes, incluso cuando la facturación aumenta.

Los principales indicadores suelen ser:

  • Ingresos recurrentes mensuales y anuales.
  • Margen bruto.
  • Coste de adquisición de clientes.
  • Valor de vida del cliente.
  • Churn o tasa de abandono.
  • Burn rate.
  • Runway.
  • EBITDA.
  • Conversión comercial.
  • Productividad por empleado.

5. 🌍 Etapa de expansión y consolidación

La compañía ya dispone de un modelo probado y busca consolidarse o crecer internacionalmente.

En esta fase pueden plantearse:

  • Expansión a otros países.
  • Adquisición de competidores.
  • Apertura de filiales.
  • Desarrollo de nuevas líneas de negocio.
  • Profesionalización del equipo directivo.
  • Financiación de grandes contratos.
  • Entrada de fondos de private equity.
  • Reestructuración del accionariado.
  • Compra o venta parcial de participaciones.

La estructura financiera se vuelve más compleja y puede combinar:

  • Capital.
  • Deuda bancaria.
  • Financiación pública.
  • Préstamos participativos.
  • Financiación internacional.
  • Avales.
  • Fondos especializados.
  • Financiación vinculada a contratos.
  • Instrumentos para circulante.

🔎 ¿Cómo conseguir que una start-up sea financiable?

Tener una buena idea no garantiza la obtención de financiación.

Una empresa financiable es aquella que permite entender claramente:

  1. Qué problema resuelve.
  2. Quién es su cliente.
  3. Cómo genera ingresos.
  4. Qué ventaja tiene frente a sus competidores.
  5. Cuánto dinero necesita.
  6. Para qué utilizará la financiación.
  7. Qué hitos conseguirá.
  8. Cómo devolverá el dinero o generará valor para el inversor.

👥 Un equipo preparado

Los financiadores analizan si el equipo dispone de conocimientos técnicos, comerciales y financieros suficientes.

No siempre es necesario que todas las funciones estén cubiertas desde el principio, pero sí debe existir una visión clara sobre cómo se incorporarán los perfiles necesarios.

Un equipo fundador equilibrado transmite más seguridad que un proyecto dependiente exclusivamente de una persona.


💼 Un modelo de negocio comprensible

Debe quedar perfectamente explicado:

  • Qué vende la empresa.
  • Quién paga.
  • Cuánto paga.
  • Con qué frecuencia.
  • Qué margen genera.
  • Cómo se capta al cliente.
  • Cuánto cuesta captarlo.
  • Cuánto tiempo permanece.
  • Cómo puede crecer el negocio.

Si un financiador no entiende cómo gana dinero la empresa, difícilmente aprobará la operación.


📈 Tracción demostrable

La tracción puede presentarse mediante:

  • Facturación.
  • Clientes.
  • Usuarios activos.
  • Contratos.
  • Suscripciones.
  • Pedidos.
  • Pilotos.
  • Patentes.
  • Acuerdos de distribución.
  • Cartas de interés.
  • Crecimiento mensual.
  • Tasa de retención.

No todas las start-ups deben tener grandes ventas para conseguir financiación, pero sí necesitan demostrar avances verificables.


💶 Una necesidad financiera concreta

Pedir “500.000 euros para crecer” es demasiado genérico.

Una solicitud profesional debe explicar cómo se distribuirá el dinero:

Necesidad Importe orientativo
Desarrollo tecnológico 160.000 €
Contratación de equipo 120.000 €
Marketing y ventas 90.000 €
Internacionalización 60.000 €
Equipamiento e infraestructura 30.000 €
Circulante y contingencias 40.000 €
Necesidad total 500.000 €

Cada partida debe estar relacionada con un objetivo, un calendario y unos resultados esperados.


📊 Previsiones financieras realistas

Las previsiones deben incluir:

  • Cuenta de resultados.
  • Balance.
  • Tesorería.
  • Inversiones.
  • Necesidades de circulante.
  • Escenarios alternativos.
  • Evolución de plantilla.
  • Punto de equilibrio.
  • Capacidad de devolución.

Un error habitual es presentar un escenario excesivamente optimista sin justificar cómo se conseguirán las ventas.

Los números deben contar la misma historia que el plan de negocio.


🏦 Diferentes fuentes de financiación para una start-up

No existe una única solución. La estrategia más eficiente suele combinar varios instrumentos.

Fuente ¿Debe devolverse? ¿Exige garantías? ¿Provoca dilución? Etapa habitual
Aportación de fundadores No No No Idea y pre-seed
Subvenciones No, si se cumplen las condiciones No No Todas, según convocatoria
Préstamo participativo Sí Generalmente no No Seed, tracción y crecimiento
Préstamo bancario Sí Puede exigirlas No Empresas con ingresos
Línea ICO Sí Según entidad financiera No Inversión, actividad y liquidez
Business angel No No Sí Pre-seed y seed
Venture capital No No Sí Tracción y escalado
Venture debt Sí Variable Nula o limitada Crecimiento
Crowdequity No No Sí Seed y crecimiento
Crowdlending Sí Según operación No Empresas con capacidad de pago
Factoring Anticipo de facturas Vinculado a clientes No Empresas con ventas B2B
Confirming Financiación de pagos Según análisis No Empresas con proveedores
Revenue-based financing Se devuelve según ingresos Normalmente no Habitualmente no Negocios con ingresos recurrentes

🏛️ Financiación pública para start-ups

La financiación pública puede ser una herramienta muy valiosa, pero cada instrumento responde a una finalidad diferente.

Préstamos participativos

Son especialmente interesantes para empresas innovadoras que necesitan reforzar sus fondos sin incorporar nuevos socios.

La financiación participativa de ENISA se sitúa actualmente entre 25.000 y 1.500.000 euros, sin garantías reales o personales, con carácter general hasta siete años de amortización y hasta dos años de carencia de principal.

Para acceder, la empresa debe presentar un proyecto viable, innovador, con ventajas competitivas y fondos propios que, como mínimo, igualen la cantidad solicitada. Consultar las condiciones oficiales de ENISA.

Financiación para I+D+i

Las empresas que desarrollan tecnología, nuevos productos o mejoras significativas pueden acceder a programas gestionados por organismos como CDTI.

Los proyectos de I+D deben demostrar un reto tecnológico, un presupuesto coherente y capacidad técnica para ejecutar el desarrollo. Consultar los instrumentos de financiación de CDTI.

Líneas ICO

La Línea ICO Empresas y Emprendedores puede financiar proyectos de inversión, actividades empresariales, digitalización, liquidez y gastos.

En 2026 se comercializa a través de entidades financieras y permite diferentes modalidades, como préstamo, leasing, renting o línea de crédito, con plazos de entre uno y veinte años y hasta tres años de carencia de principal. La entidad bancaria continúa analizando el riesgo y decide la aprobación. Consultar la Línea ICO Empresas y Emprendedores.

Subvenciones

Las subvenciones pueden financiar ámbitos como:

  • Digitalización.
  • Innovación.
  • I+D.
  • Contratación.
  • Sostenibilidad.
  • Internacionalización.
  • Industria.
  • Cultura.
  • Audiovisual.
  • Videojuegos.
  • Emprendimiento femenino.
  • Economía circular.

No obstante, una subvención no debe considerarse dinero garantizado. Exige elegibilidad, documentación, ejecución y justificación.

Además, muchas ayudas se cobran después de realizar parte del gasto, por lo que la empresa puede necesitar financiación puente.


👼 Business angels y capital riesgo

Los inversores privados aportan capital a cambio de una participación en la empresa.

Además del dinero, pueden aportar:

  • Experiencia.
  • Contactos.
  • Acceso a clientes.
  • Conocimiento sectorial.
  • Apoyo en nuevas rondas.
  • Profesionalización.
  • Credibilidad ante el mercado.

La desventaja es la dilución.

Cada ronda reduce el porcentaje de los socios existentes. Por eso es fundamental negociar correctamente:

  • La valoración.
  • El porcentaje cedido.
  • Los derechos políticos.
  • Las preferencias de liquidación.
  • Las cláusulas antidilución.
  • Los derechos de acompañamiento.
  • Las condiciones de salida.
  • Los posibles vetos.
  • La composición del consejo.

No siempre el inversor que ofrece más dinero es el más adecuado.


🧮 ¿Cómo financiar una start-up sin diluir el Cap Table?

Evitar completamente la dilución no siempre es posible ni necesariamente conveniente.

Un buen inversor puede acelerar el crecimiento y aportar mucho más que capital. El objetivo debe ser evitar una dilución prematura, excesiva o innecesaria.


1. Utilizar capital propio para alcanzar los primeros hitos

Si los fundadores pueden financiar el prototipo o las primeras pruebas, podrán negociar una futura ronda con mayor valoración.

Pero tampoco es recomendable arriesgar todo el patrimonio personal sin establecer límites.


2. Combinar subvenciones y préstamos participativos

Las ayudas y la financiación participativa pueden permitir a la empresa alcanzar nuevos hitos sin ceder acciones.

Por ejemplo:

  • Terminar el producto.
  • Conseguir los primeros clientes.
  • Aumentar la facturación.
  • Registrar propiedad intelectual.
  • Contratar equipo.
  • Preparar la internacionalización.

Al mejorar sus métricas, la start-up puede negociar una futura ronda desde una posición más sólida.


3. Utilizar deuda solamente cuando existe capacidad para devolverla

La financiación no dilutiva debe devolverse.

No es una buena solución para una empresa sin ingresos, sin fondos propios y sin visibilidad sobre su tesorería.

La deuda tiene sentido cuando ayuda a financiar un crecimiento razonablemente previsible.


4. Retrasar la ronda hasta alcanzar un hito relevante

La valoración de una start-up puede cambiar significativamente después de:

  • Lanzar el producto.
  • Firmar un contrato importante.
  • Alcanzar determinados ingresos.
  • Conseguir una homologación.
  • Completar un desarrollo tecnológico.
  • Entrar en un nuevo mercado.
  • Demostrar recurrencia.

Alcanzar esos hitos con financiación no dilutiva puede reducir el porcentaje que será necesario ceder posteriormente.


5. Planificar varias etapas financieras

No debe solicitarse hoy toda la financiación que la empresa podría necesitar durante los próximos cinco años.

Es más eficiente estructurar el recorrido:

  1. Financiación para validar.
  2. Financiación para conseguir tracción.
  3. Financiación para escalar.
  4. Capital para acelerar.
  5. Financiación para internacionalizar.

Cada operación debe conducir a un hito que mejore las condiciones de la siguiente.


📉 Ejemplo práctico de dilución

Imaginemos una start-up valorada en un millón de euros antes de una ronda.

Si necesita captar 500.000 euros mediante capital:

  • Valoración pre-money: 1.000.000 €.
  • Inversión: 500.000 €.
  • Valoración post-money: 1.500.000 €.
  • Participación del nuevo inversor: 33,33 %.
  • Participación conjunta de los fundadores: 66,67 %.

Ahora imaginemos que la empresa consigue financiación no dilutiva para terminar el producto, incrementar las ventas y alcanzar una valoración de cuatro millones antes de esa misma ronda:

  • Valoración pre-money: 4.000.000 €.
  • Inversión: 500.000 €.
  • Valoración post-money: 4.500.000 €.
  • Participación del nuevo inversor: 11,11 %.
  • Participación conjunta de los fundadores: 88,89 %.

Es un ejemplo simplificado, pero demuestra la importancia del momento elegido para ampliar capital.

La financiación no dilutiva no elimina el riesgo ni sustituye al capital en todos los casos. Su utilidad consiste en ayudar a la empresa a llegar más lejos antes de negociar una ronda.


🧩 Ejemplo de estrategia financiera combinada

Una start-up tecnológica necesita 600.000 euros para desarrollar su producto, contratar equipo y acelerar su comercialización.

Una posible estructura —siempre sujeta a elegibilidad y análisis— podría ser:

Fuente Importe Dilución
Subvención o ayuda de I+D 150.000 € No
Préstamo participativo 200.000 € No
Financiación bancaria o circulante 100.000 € No
Ronda con inversores 150.000 € Sí
Total 600.000 € Dilución limitada a 150.000 €

En lugar de captar los 600.000 euros mediante capital, la empresa solo cedería participaciones por una cuarta parte de la necesidad total.

La estructura definitiva dependerá de los fondos propios, la facturación, el sector, la capacidad de devolución y la compatibilidad entre instrumentos.


⚠️ Diez errores habituales al buscar financiación

  1. Pedir financiación cuando la tesorería ya está agotada.
  2. No saber exactamente cuánto dinero se necesita.
  3. Solicitar financiación sin explicar su destino.
  4. Confundir una buena idea con un negocio financiable.
  5. Presentar previsiones excesivamente optimistas.
  6. No tener las cuentas actualizadas.
  7. Desconocer el burn rate y el runway.
  8. Ceder demasiado capital en las primeras rondas.
  9. No revisar las cláusulas del pacto de socios.
  10. Intentar financiar todas las necesidades con un único instrumento.

📑 Documentación necesaria

Para preparar una operación de financiación es recomendable disponer de:

  • Presentación corporativa.
  • Plan de negocio.
  • Resumen ejecutivo.
  • Memoria del proyecto.
  • Currículum del equipo.
  • Cuentas anuales.
  • Balance actualizado.
  • Cuenta de resultados.
  • Plan de tesorería.
  • Previsiones financieras.
  • Detalle de inversiones.
  • Estructura societaria.
  • Cap Table.
  • Información sobre rondas anteriores.
  • Contratos y acuerdos comerciales.
  • Métricas de ventas y clientes.
  • Información sobre propiedad intelectual.
  • Certificados tributarios.
  • Documentación de Seguridad Social.
  • Escrituras y poderes.
  • Justificación de fondos propios.

La documentación debe ser coherente. El plan comercial, el presupuesto, las previsiones y la solicitud de financiación tienen que explicar la misma historia.


🎯 ¿Cómo trabajamos desde Globalfinanzia?

En Globalfinanzia diseñamos un itinerario financiero adaptado a cada compañía.

1. Diagnóstico

Analizamos:

  • Etapa de la start-up.
  • Modelo de negocio.
  • Necesidad financiera.
  • Fondos propios.
  • Endeudamiento.
  • Facturación.
  • Cap Table.
  • Capacidad de devolución.
  • Grado de innovación.
  • Previsiones de crecimiento.

2. Definición de la estrategia

Seleccionamos la combinación más adecuada entre:

  • Subvenciones.
  • Préstamos participativos.
  • Financiación bancaria.
  • Financiación de circulante.
  • Líneas públicas.
  • Business angels.
  • Venture capital.
  • Venture debt.
  • Incentivos fiscales.
  • Financiación internacional.

3. Preparación del expediente

Trabajamos la memoria, el plan de negocio, las previsiones financieras y la documentación necesaria.

4. Presentación y negociación

Acompañamos a la start-up durante el proceso de análisis, resolución de dudas y negociación de las condiciones.

5. Seguimiento

La estrategia financiera no termina al obtener una operación.

Revisamos la evolución de la empresa y preparamos con tiempo la siguiente etapa.


💬 Nuestra visión

El peor momento para solicitar financiación es cuando la empresa ya no tiene liquidez.

Una buena estrategia debe comenzar meses antes de que aparezca la necesidad urgente.

La start-up debe saber:

  • Cuánto dinero necesitará.
  • En qué momento.
  • Para alcanzar qué objetivos.
  • Qué instrumento utilizará.
  • Qué coste tendrá.
  • Cuánta dilución está dispuesta a asumir.
  • Cuál será la siguiente etapa.

Financiar una start-up no significa buscar una única ayuda, un banco o un inversor.

Significa construir una estructura equilibrada que permita crecer, proteger el proyecto y mantener capacidad de decisión.


🚀 ¿Buscas financiación para tu start-up?

En Globalfinanzia acompañamos a emprendedores desde las primeras etapas hasta la expansión y consolidación de sus compañías.

Diseñamos estrategias de financiación pública y privada, preparamos la documentación y buscamos la combinación más adecuada para cada proyecto, con especial atención a la financiación no dilutiva y a la protección de los socios fundadores.

📩 Explícanos tu proyecto.

🌐 globalfinanzia.es

#Globalfinanzia #FinanciacionStartups #Startups #Emprendimiento #FinanciacionEmpresarial #FinanciacionPublica #FinanciacionPrivada #CapitalRiesgo #BusinessAngels #PrestamoParticipativo #Innovacion #Pymes #Scaleup #VentureCapital #CapTable #FinanciacionNoDilutiva


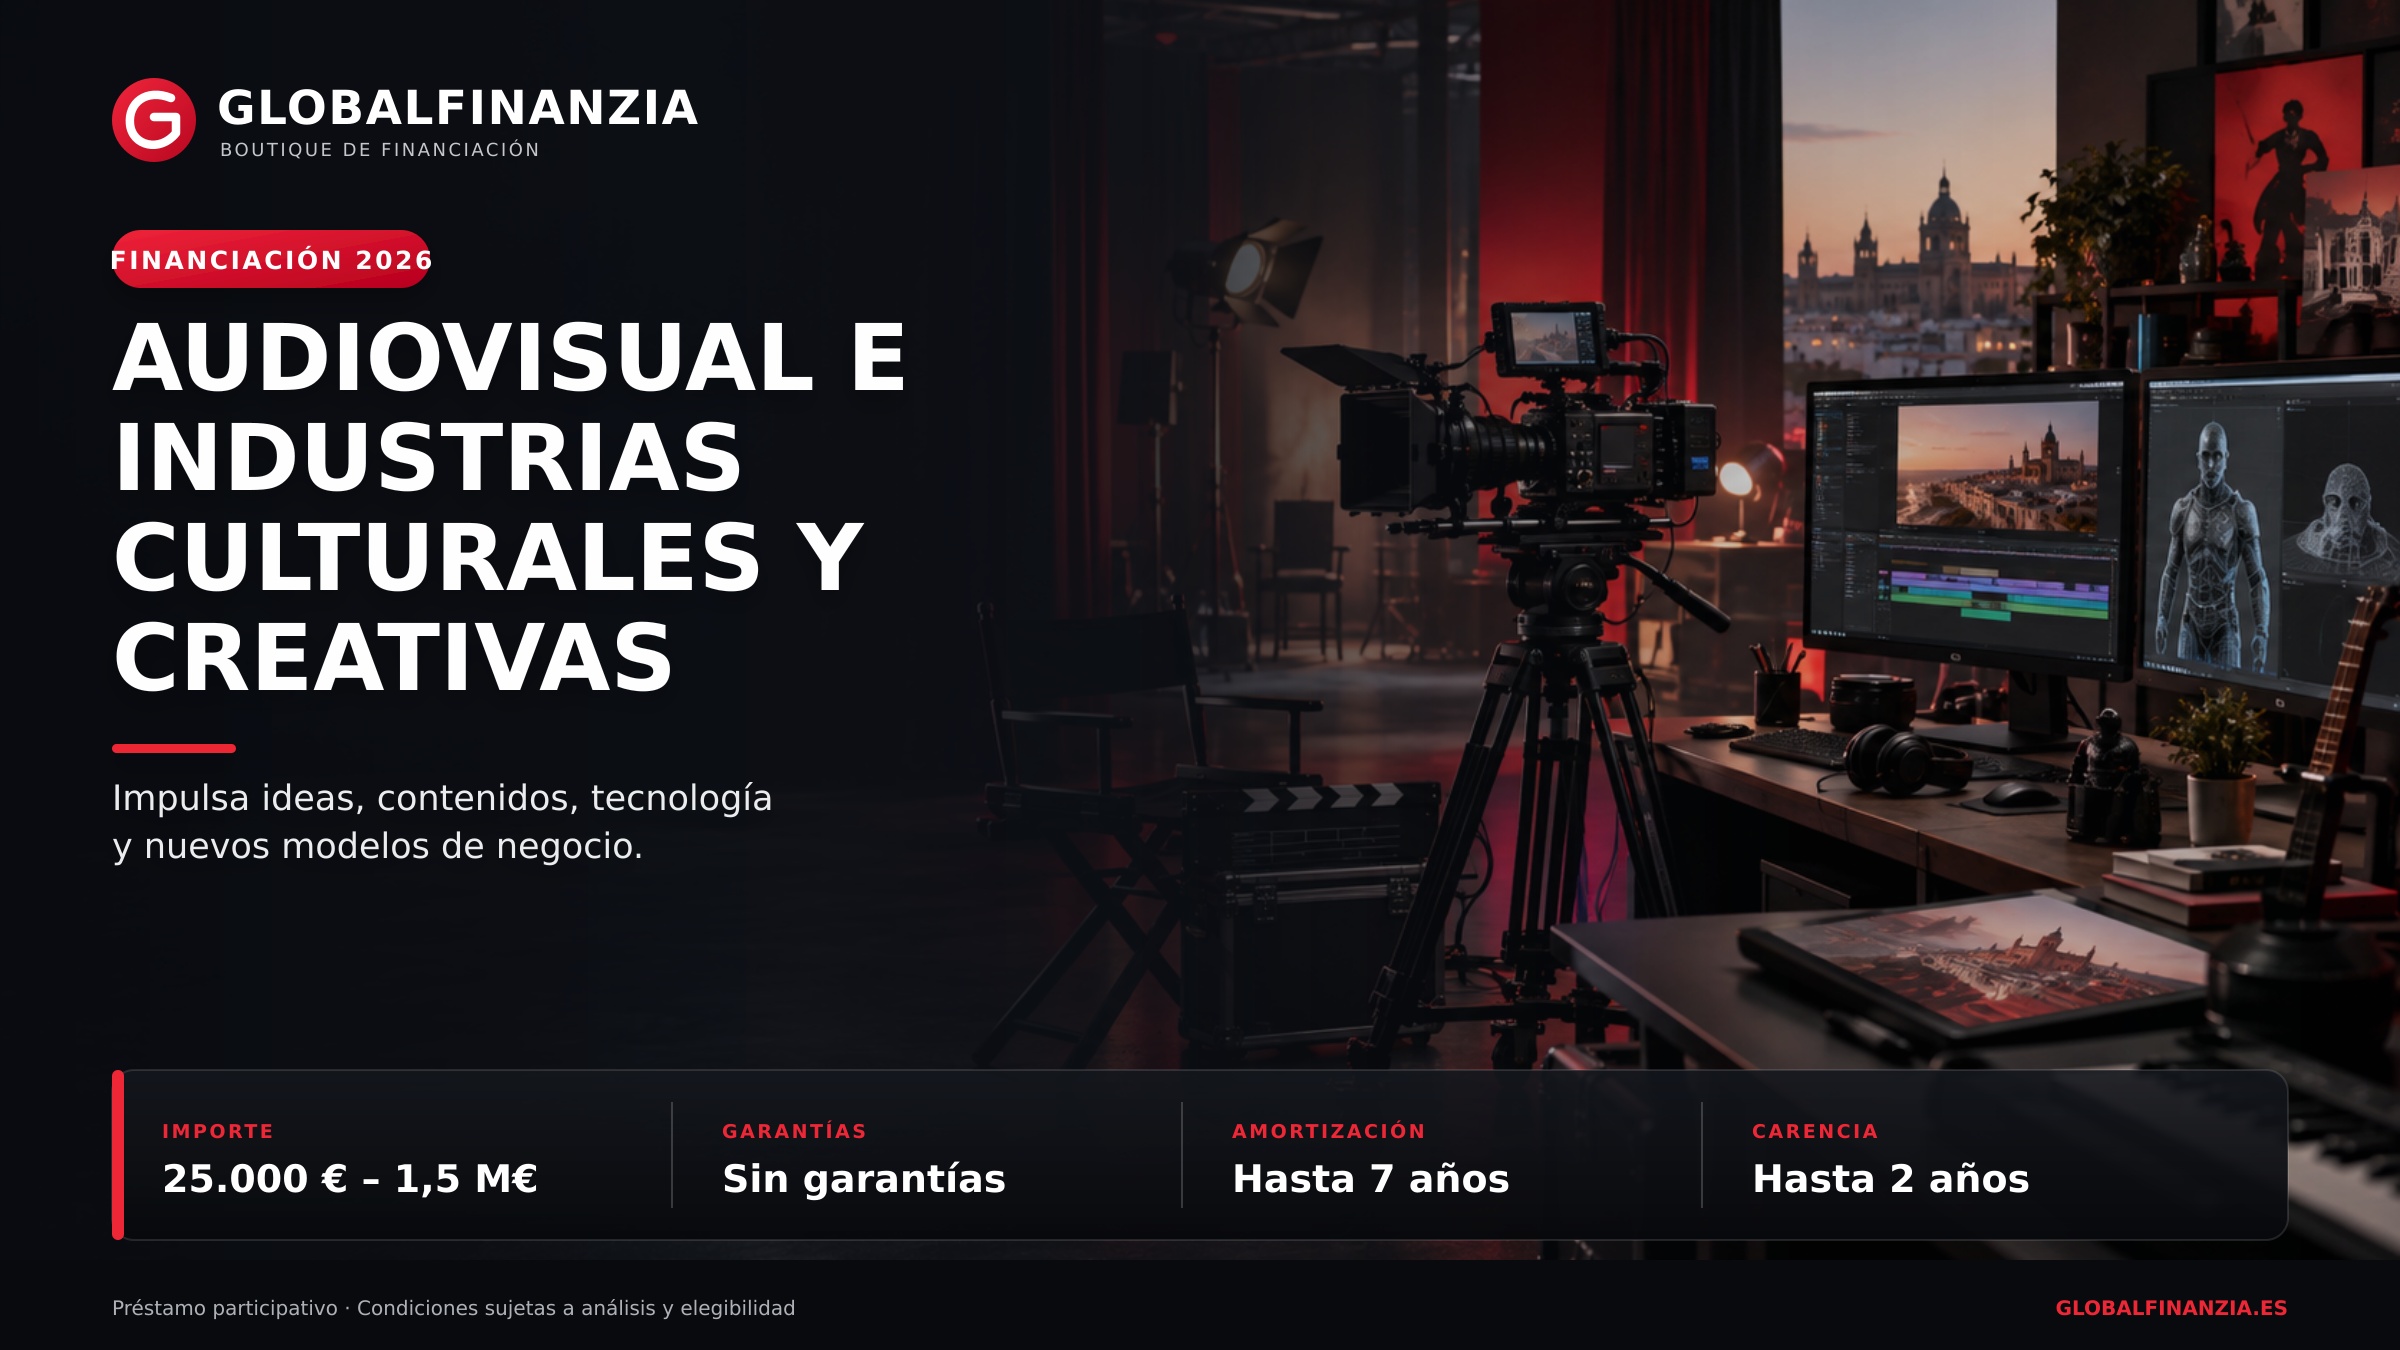
🎬 Financiación para el sector audiovisual y las industrias culturales y creativas en 2026

De una buena idea a una empresa preparada para crecer

Una productora audiovisual, un estudio de animación, una desarrolladora de videojuegos o una plataforma de contenidos digitales pueden tener un enorme potencial creativo y, al mismo tiempo, encontrarse con una dificultad muy concreta: conseguir la financiación necesaria para transformar sus ideas en proyectos empresariales sólidos.

La creatividad genera valor, empleo, propiedad intelectual y oportunidades de internacionalización. Pero también necesita inversión: equipos, tecnología, contratación de talento, desarrollo de producto, producción, marketing, comercialización y circulante.

Para responder a estas necesidades existe la Línea Audiovisual e Industrias Culturales y Creativas, una financiación especialmente dirigida a pymes españolas que desarrollen productos o servicios audiovisuales, videojuegos o proyectos vinculados con la cultura y la creatividad, especialmente cuando incorporan un componente innovador y digital.

En 2026, esta financiación se presenta como una alternativa especialmente interesante para empresas que necesitan recursos para crecer, pero no quieren incorporar nuevos socios ni aportar garantías personales o reales.


🚀 ¿En qué consiste esta financiación?

Se articula mediante un préstamo participativo, una fórmula situada entre el préstamo bancario tradicional y la inversión en capital.

La empresa recibe financiación para ejecutar su plan de negocio, pero la entidad financiadora:

  • No entra en el accionariado.
  • No participa en la propiedad de la compañía.
  • No interviene en la gestión empresarial.
  • No exige garantías reales ni personales.
  • Vincula parcialmente el coste financiero a la evolución de la empresa.

Esto permite reforzar la estructura financiera del proyecto sin diluir la participación de los socios fundadores.

La línea oficial ofrece importes comprendidos entre 25.000 euros y 1.500.000 euros, con carácter general hasta siete años de amortización y hasta dos años de carencia de principal. Consultar condiciones oficiales de la línea.


📊 Características principales en 2026

Característica Condiciones principales
💶 Importe Desde 25.000 € hasta 1.500.000 €
🏦 Modalidad Préstamo participativo
📅 Amortización Hasta 7 años, con carácter general
⏸️ Carencia Hasta 2 años para devolver el principal
🔐 Garantías Sin garantías reales ni personales
📈 Tipo de interés Variable y dividido en dos tramos
🧾 Comisión de apertura 0,5 %
👥 Participación en la empresa No entra en el capital ni en la gestión
📋 CIRBE La operación no figura en el informe de riesgos bancarios
💼 Fondos propios Deben ser, como mínimo, equivalentes al préstamo solicitado
🔎 Evaluación Viabilidad, innovación, equipo, mercado y capacidad de retorno
📑 Auditoría Obligatoria para solicitudes superiores a 300.000 €
🌱 Sostenibilidad Cumplimiento del principio DNSH

Es importante entender correctamente la carencia: durante ese periodo la empresa continúa pagando intereses, pero todavía no empieza a devolver el principal del préstamo.


🎥 ¿Qué empresas pueden solicitarla?

La línea está dirigida a empresas con personalidad jurídica propia que desarrollen su actividad dentro del sector audiovisual, los videojuegos o las industrias culturales y creativas.

Entre los perfiles que pueden tener encaje se encuentran:

Producción audiovisual

  • Productoras cinematográficas.
  • Productoras de series y televisión.
  • Empresas de creación de documentales.
  • Productoras publicitarias.
  • Estudios especializados en contenido corporativo.
  • Empresas de retransmisión y producción digital.
  • Plataformas de contenidos audiovisuales.

Animación y efectos digitales

  • Estudios de animación 2D y 3D.
  • Empresas de efectos visuales.
  • Estudios de posproducción.
  • Compañías de realidad virtual o aumentada.
  • Empresas de producción virtual.
  • Soluciones tecnológicas aplicadas al audiovisual.

Videojuegos y entretenimiento digital

  • Estudios de desarrollo de videojuegos.
  • Plataformas de distribución.
  • Herramientas tecnológicas para desarrolladores.
  • Proyectos de gamificación.
  • Experiencias interactivas.
  • Serious games y aplicaciones educativas.
  • Tecnologías relacionadas con nuevos formatos digitales.

Música y creación sonora

  • Plataformas musicales.
  • Estudios de producción.
  • Empresas de tecnología aplicada al sonido.
  • Distribuidoras digitales.
  • Proyectos de pódcast y audio bajo demanda.
  • Herramientas de gestión de derechos y propiedad intelectual.

Cultura y contenidos digitales

  • Editoriales digitales.
  • Plataformas de lectura.
  • Proyectos de difusión cultural.
  • Museos y experiencias culturales digitalizadas.
  • Artes escénicas con componente tecnológico.
  • Proyectos de diseño y creación multimedia.
  • Soluciones para la gestión, distribución o monetización de contenidos.

No basta con pertenecer nominalmente a uno de estos sectores. La empresa debe presentar un modelo de negocio viable, innovador y con ventajas competitivas claras.


✅ Requisitos que debe cumplir la empresa

Para acceder a esta financiación, la compañía debe reunir una serie de condiciones:

  1. Estar legalmente constituida en España.
  2. Tener personalidad jurídica propia y domicilio fiscal en territorio nacional.
  3. Cumplir la definición de pyme:
    • Menos de 250 personas empleadas.
    • Facturación anual inferior a 50 millones de euros o balance general inferior a 43 millones.
  4. Desarrollar una actividad vinculada al audiovisual, los videojuegos o las industrias culturales y creativas.
  5. Presentar un proyecto empresarial innovador y con ventajas competitivas.
  6. Disponer de fondos propios suficientes.
  7. Tener depositadas las cuentas del último ejercicio cerrado.
  8. Estar al corriente de pago con Hacienda y la Seguridad Social.
  9. Presentar un plan de negocio coherente y con capacidad de retorno.
  10. Cumplir el principio DNSH, que exige no causar un perjuicio significativo al medioambiente.

Para operaciones superiores a 300.000 euros, las últimas cuentas anuales deberán estar auditadas externamente.


💡 ¿Para qué puede utilizarse la financiación?

El préstamo debe destinarse exclusivamente a la ejecución del plan de negocio presentado y aprobado.

Dependiendo del proyecto, puede servir para cubrir necesidades como:

  • Desarrollo de nuevos productos audiovisuales.
  • Producción de contenidos.
  • Diseño y programación de videojuegos.
  • Contratación de perfiles técnicos y creativos.
  • Compra o actualización de tecnología.
  • Equipamiento de producción y posproducción.
  • Desarrollo de plataformas digitales.
  • Propiedad intelectual y licencias.
  • Lanzamiento comercial de nuevos contenidos.
  • Marketing, distribución y captación de usuarios.
  • Expansión nacional o internacional.
  • Refuerzo del equipo.
  • Circulante asociado al crecimiento.
  • Escalado de modelos de suscripción.
  • Digitalización de procesos productivos.
  • Nuevas líneas de negocio.

La clave no está únicamente en justificar una lista de gastos. La empresa debe explicar cómo esa inversión generará ingresos, crecimiento, empleo y capacidad futura para devolver el préstamo.


🧩 ¿Qué diferencia esta línea de una subvención?

Una de las confusiones habituales es considerar cualquier financiación pública como una ayuda a fondo perdido.

Esta línea no es una subvención. Se trata de un préstamo y, por tanto, debe devolverse.

Sin embargo, ofrece ventajas relevantes:

  • No exige garantías personales.
  • No obliga a hipotecar activos.
  • No incorpora nuevos socios.
  • Evita la dilución de los fundadores.
  • Permite una carencia inicial de principal.
  • Ofrece plazos más amplios que muchas operaciones bancarias.
  • Refuerza la estructura financiera.
  • Puede combinarse, siempre que se respeten las compatibilidades aplicables, con inversión privada, financiación bancaria y determinadas ayudas públicas.

La financiación participativa puede resultar especialmente útil para empresas cuyo principal valor se encuentra en el talento, la tecnología, la propiedad intelectual o su capacidad de generar contenidos.


📈 ¿Cómo funciona el tipo de interés?

El interés se divide en dos partes:

Primer tramo

Se calcula utilizando como referencia el euríbor más un diferencial establecido para la operación.

Segundo tramo

Está vinculado a la rentabilidad financiera de la empresa. Si la compañía obtiene resultados positivos, puede aplicarse una remuneración adicional dentro de los límites establecidos en el contrato.

Esto significa que el coste no funciona exactamente como el de un préstamo bancario a tipo fijo. Una parte se adapta a la evolución económica del negocio.

Los pagos se realizan trimestralmente y la comisión de apertura indicada oficialmente es del 0,5 %.


🔍 ¿Qué analizarán realmente?

La ausencia de garantías no significa que la financiación se conceda automáticamente.

La evaluación se centra especialmente en:

El equipo

Se valorará la experiencia de las personas promotoras, su conocimiento del sector y su capacidad para ejecutar el proyecto.

El modelo de negocio

Debe quedar claro:

  • Qué vende la empresa.
  • A quién se dirige.
  • Cómo genera ingresos.
  • Qué márgenes obtiene.
  • Cómo puede crecer.
  • Qué diferencia su propuesta.

La innovación

No es suficiente afirmar que el proyecto es creativo. Hay que demostrar cuál es su innovación tecnológica, productiva, comercial o de modelo de negocio.

El mercado

La memoria debe identificar correctamente:

  • Tamaño del mercado.
  • Competidores.
  • Público objetivo.
  • Tendencias.
  • Barreras de entrada.
  • Estrategia de comercialización.

La tracción

Ayudan especialmente los datos verificables:

  • Ventas.
  • Contratos.
  • Usuarios.
  • Audiencia.
  • Acuerdos de distribución.
  • Clientes recurrentes.
  • Pilotos.
  • Licencias.
  • Preventas.
  • Propiedad intelectual registrada.

La estructura financiera

La empresa debe presentar un balance equilibrado, fondos propios suficientes y previsiones financieras coherentes.

No se trata de hacer previsiones espectacularmente optimistas. Se trata de construir un escenario defendible y demostrar capacidad de devolución.


📑 Documentación que conviene preparar

Un expediente sólido suele requerir:

  • Plan de negocio completo.
  • Memoria del proyecto.
  • Cuentas anuales depositadas.
  • Balance y cuenta de resultados actualizados.
  • Previsiones financieras.
  • Plan de tesorería.
  • Detalle de inversiones.
  • Estructura societaria.
  • Currículum del equipo directivo.
  • Información sobre productos y servicios.
  • Análisis de mercado y competencia.
  • Contratos, cartas de interés o acuerdos comerciales.
  • Información sobre propiedad intelectual.
  • Certificados de Hacienda y Seguridad Social.
  • Justificación de fondos propios.
  • Declaraciones responsables.
  • Documentación relacionada con el principio DNSH.

La coherencia entre la parte narrativa y las cifras es fundamental. Si el plan comercial prevé un fuerte crecimiento, deben explicarse los recursos, el calendario, el equipo y la inversión que permitirán alcanzarlo.


⚠️ Errores frecuentes que pueden debilitar una solicitud

1. Presentar solamente una buena idea

La creatividad es el punto de partida, pero debe convertirse en un modelo empresarial viable.

2. Solicitar más dinero del que permite el balance

El importe solicitado debe guardar relación con los fondos propios, la estructura financiera y las necesidades reales de la empresa.

3. Inflar las previsiones

Duplicar o triplicar ventas sin explicar el canal comercial, los clientes o la inversión necesaria resta credibilidad.

4. No demostrar la innovación

Hay que concretar qué diferencia al proyecto y por qué esa ventaja puede mantenerse.

5. Solicitar financiación demasiado tarde

Pedir financiación cuando la tesorería ya está completamente agotada reduce las alternativas y debilita la capacidad negociadora.

6. No explicar la monetización

Una gran audiencia o un producto creativo no garantizan por sí solos la viabilidad. Debe explicarse cómo se convertirán en ingresos.

7. Descuidar la documentación financiera

Balances desactualizados, previsiones inconsistentes o cuentas sin depositar pueden retrasar o bloquear la operación.


🎯 Tres ejemplos prácticos de proyectos financiables

Los siguientes ejemplos son ficticios, pero muestran cómo puede plantearse una operación:

🎞️ Luz Norte Animation

Estudio de animación que necesita 250.000 euros para desarrollar una nueva serie, ampliar el equipo técnico y preparar su distribución internacional.

El expediente debería demostrar la propiedad o disponibilidad de los derechos, el presupuesto de producción, los acuerdos comerciales y las previsiones de explotación.

🎮 Pixel Río Games

Desarrolladora de videojuegos que solicita 400.000 euros para completar un título multiplataforma, contratar programadores y financiar su lanzamiento.

Además de la calidad del producto, serían importantes los datos de comunidad, wishlists, acuerdos con publishers, experiencia del equipo y estrategia comercial.

🎧 Sonora Lab

Plataforma tecnológica especializada en producción, distribución y monetización de contenido sonoro.

La empresa solicita 150.000 euros para mejorar su tecnología, incorporar nuevos perfiles y acelerar la captación de creadores y clientes.

El análisis debería conectar la inversión con el crecimiento esperado de usuarios, ingresos recurrentes y margen operativo.


📊 Un programa con actividad real

Según los datos publicados por ENISA, durante 2025 se aprobaron 21 préstamos por un total de 2,9 millones de euros dentro del programa Audiovisual e Industrias Culturales y Creativas. En el conjunto de su actividad, ENISA financió ese año 514 empresas con 86,2 millones de euros. Consultar resultados oficiales publicados en enero de 2026.

La ficha oficial de la línea refleja actualmente un impacto acumulado de 73 empresas financiadas y 11,4 millones de euros invertidos. Ver información actualizada del programa.

Además, la segunda adenda del convenio que regula esta línea fue publicada en el BOE el 3 de enero de 2026, dando continuidad al marco de financiación y a la colaboración entre ENISA, el Ministerio para la Transformación Digital y el Ministerio de Cultura. Consultar la resolución publicada en el BOE.


🤝 ¿Cómo puede ayudarte Globalfinanzia?

En Globalfinanzia acompañamos a empresas audiovisuales, tecnológicas y creativas durante todo el proceso:

  1. Analizamos la empresa y la elegibilidad del proyecto.
  2. Determinamos un importe realista y defendible.
  3. Revisamos los fondos propios y la estructura financiera.
  4. Preparamos el plan de negocio y las previsiones económicas.
  5. Organizamos la documentación técnica, societaria y financiera.
  6. Presentamos una argumentación coherente sobre innovación, mercado y crecimiento.
  7. Acompañamos a la empresa durante el análisis y las posibles solicitudes de información adicional.
  8. Diseñamos alternativas y combinaciones con otras vías de financiación pública o privada.

Nuestra función no consiste únicamente en rellenar formularios. Consiste en convertir el proyecto creativo en una operación financieramente comprensible, coherente y defendible.


💬 La visión de Globalfinanzia

En el sector audiovisual y creativo existe una tendencia natural a explicar muy bien la idea, el producto o la historia, pero no siempre se presenta con la misma claridad el modelo económico.

El evaluador necesita entender tanto la creatividad del proyecto como su viabilidad:

  • Quién pagará.
  • Cuánto pagará.
  • Cuándo empezará a generar ingresos.
  • Qué inversión será necesaria.
  • Qué riesgos existen.
  • Cómo se devolverá la financiación.

La mejor solicitud es aquella que consigue unir las dos dimensiones: una propuesta creativa diferencial y un plan financiero realista.


🎬 Tu creatividad puede convertirse en una empresa más fuerte

Si tienes una productora, un estudio de videojuegos, una empresa de animación, una plataforma digital o un proyecto vinculado con las industrias culturales y creativas, 2026 puede ser un buen momento para analizar esta financiación.

Pero conviene hacerlo con planificación.

No esperes a tener la tesorería al límite. Prepara el expediente, revisa tus fondos propios, ordena las cuentas y construye unas previsiones capaces de superar un análisis financiero profesional.

📩 En Globalfinanzia estudiamos tu proyecto y te acompañamos en la preparación completa de la operación.

🌐 globalfinanzia.es

#Globalfinanzia #FinanciacionEmpresarial #Audiovisual #IndustriasCreativas #IndustriasCulturales #Videojuegos #Animacion #Cine #ProduccionAudiovisual #CulturaDigital #EmpresasCreativas #PrestamoParticipativo #FinanciacionPublica #Pymes #Startups #Innovacion #Financiacion2026


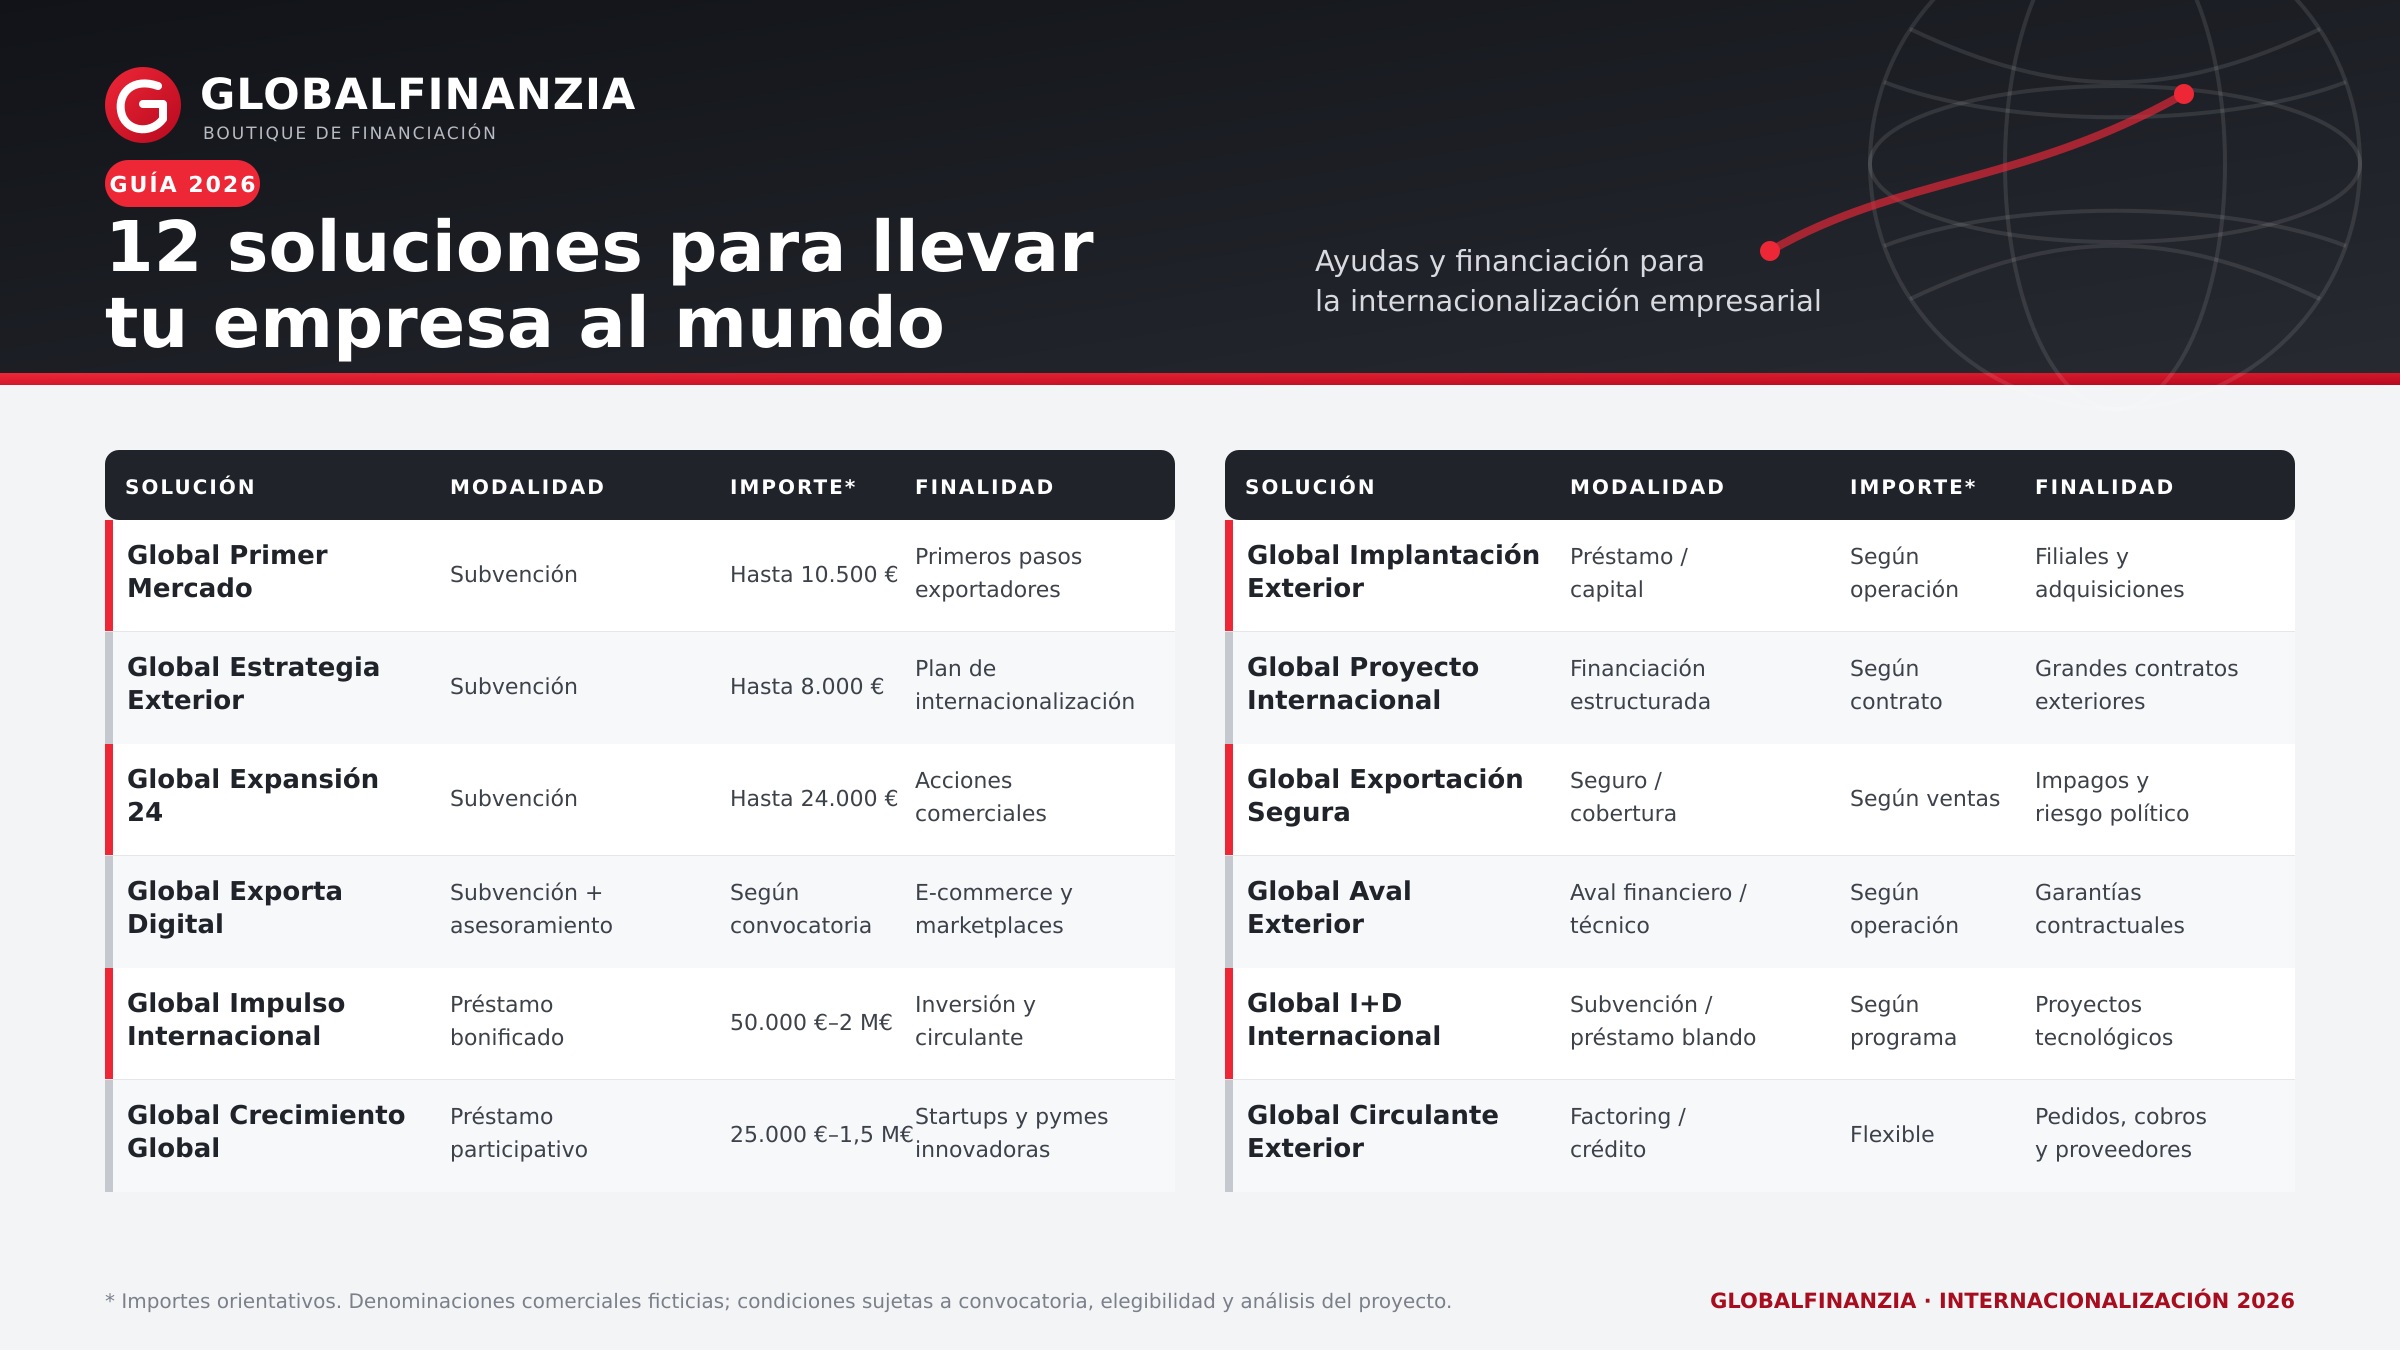
🌍 Ayudas y financiación para internacionalizar tu empresa: descubre las soluciones Global Internacionalización

🌍 Ayudas y financiación para internacionalizar tu empresa: descubre las soluciones Global Internacionalización

Internacionalizar una empresa no consiste únicamente en traducir una página web, participar en una feria o contratar a un agente comercial en otro país.

Salir al exterior exige analizar mercados, adaptar el producto, cumplir normativas, desarrollar una red comercial, contratar personal especializado y disponer de financiación suficiente para sostener el proyecto hasta que empiecen a llegar los resultados.

Muchas empresas tienen un producto competitivo y capacidad para vender internacionalmente, pero frenan sus planes porque desconocen que existen subvenciones, préstamos, avales, seguros de crédito y soluciones financieras específicamente diseñadas para facilitar su expansión.

Desde Globalfinanzia hemos agrupado estas alternativas dentro de Global Internacionalización, una gama de soluciones pensada para acompañar a la empresa en todas las fases: desde la primera exportación hasta la creación de una filial, la adquisición de una compañía extranjera o la ejecución de un gran contrato internacional.


🚀 Soluciones Global Internacionalización

Nombre de la solución Tipo Importe orientativo Plazo Garantías Finalidad principal
Global Primer Mercado Ayuda no reembolsable Hasta 10.500 € Según convocatoria No Comenzar a exportar y estructurar el departamento internacional
Global Estrategia Exterior Ayuda no reembolsable Hasta 8.000 € Según convocatoria No Diseñar un plan completo de internacionalización
Global Expansión 24 Ayuda no reembolsable Hasta 24.000 € Según programa No Ejecutar el plan internacional y financiar acciones comerciales
Global Exporta Digital Subvención y asesoramiento Según convocatoria Según programa No Comercio electrónico, marketplaces y marketing digital internacional
Global Impulso Internacional Préstamo bonificado De 50.000 € a 2 M€ De 2 a 5 años Según proyecto Circulante e inversiones productivas vinculadas a la expansión exterior
Global Crecimiento Global Préstamo participativo De 25.000 € a 1,5 M€ Hasta 7 años Sin garantías reales Crecimiento internacional de startups y pymes innovadoras
Global Implantación Exterior Préstamo, capital o coinversión Según operación Medio y largo plazo Según proyecto Crear filiales, adquirir empresas o invertir en instalaciones exteriores
Global Proyecto Internacional Financiación estructurada Según contrato Adaptado al proyecto Según operación Grandes contratos, exportación de bienes de equipo y proyectos llave en mano
Global Exportación Segura Seguro y cobertura Según ventas o contrato Según operación No procede Proteger exportaciones frente a impagos y riesgos políticos
Global Aval Exterior Aval financiero o técnico Según operación Adaptado al contrato Contragarantías según análisis Garantizar obligaciones contractuales y facilitar financiación
Global I+D Internacional Subvención o préstamo blando Según programa Según convocatoria Variable Proyectos tecnológicos internacionales y cooperación empresarial
Global Circulante Exterior Factoring, confirming o crédito Flexible Corto y medio plazo Según riesgo Financiar pedidos, existencias, facturas y proveedores internacionales

Las denominaciones anteriores son nombres comerciales utilizados por Globalfinanzia para agrupar distintas alternativas públicas y privadas. La disponibilidad, condiciones definitivas y entidad financiadora se determinarán después de analizar cada empresa y proyecto.


1. Global Primer Mercado

La solución para empezar a exportar con una estrategia clara

Global Primer Mercado está dirigido a pymes que todavía no exportan regularmente o cuyas ventas internacionales representan una parte reducida de su facturación.

Su objetivo es ayudar a la empresa a dar los primeros pasos en el exterior de manera estructurada.

Puede incluir:

✅ Análisis de la capacidad exportadora.

✅ Selección de mercados prioritarios.

✅ Estudio de la competencia internacional.

✅ Definición de la estrategia comercial.

✅ Creación o estructuración del departamento de exportación.

✅ Identificación de distribuidores, clientes o socios.

✅ Preparación de acciones de prospección.

✅ Adaptación inicial de la empresa al mercado internacional.

Características principales

Característica Condiciones
Tipo de ayuda Subvención no reembolsable
Importe máximo orientativo Hasta 10.500 €
Perfil Pymes con poca o ninguna experiencia exportadora
Destino Asesoramiento y puesta en marcha del proyecto exportador
Devolución No, si se cumplen las condiciones
Requisito habitual Disponer de web en un idioma extranjero

Es especialmente interesante para empresas que tienen un buen producto, pero todavía no saben qué país elegir, cómo encontrar clientes o qué estructura comercial necesitan.


2. Global Estrategia Exterior

Convierte la internacionalización en un plan empresarial real

Global Estrategia Exterior está pensado para empresas que necesitan analizar su posicionamiento y diseñar una hoja de ruta internacional completa.

No se trata únicamente de elegir un país. El proyecto debe definir:

  • Qué productos o servicios se ofrecerán.
  • Qué mercados presentan mayor potencial.
  • Qué canal comercial se utilizará.
  • Qué adaptación necesitará el producto.
  • Qué recursos humanos serán necesarios.
  • Cuánto costará el proyecto.
  • Cuándo comenzarán a llegar los ingresos.
  • Cómo se financiará la inversión.

Características principales

Característica Condiciones
Tipo de ayuda Subvención no reembolsable
Importe máximo orientativo Hasta 8.000 €
Perfil Pymes que quieren preparar o revisar su estrategia exterior
Actuaciones Diagnóstico, selección de mercados, posicionamiento y plan de acción
Canales Estrategia física, digital o combinada
Devolución No, si el proyecto se ejecuta y justifica correctamente

Esta solución puede ser el paso previo para solicitar posteriormente financiación de mayor importe.


3. Global Expansión 24

Hasta 24.000 euros para ejecutar el plan internacional

Global Expansión 24 combina asesoramiento especializado con apoyo económico para desarrollar un proyecto de internacionalización.

Puede financiar actuaciones como:

🌍 Prospección de nuevos mercados.

📣 Promoción y comunicación internacional.

🤝 Desarrollo de una red comercial.

💻 Marketing digital.

📊 Estudios de mercado.

👥 Contratación de personal especializado.

🏷️ Adaptación de marca y producto.

✈️ Acciones comerciales internacionales.

Características principales

Característica Condiciones
Tipo Ayuda no reembolsable y asesoramiento
Importe máximo orientativo Hasta 24.000 €
Asesoramiento Consultores especializados en mercados internacionales
Perfil Pymes y startups con producto o servicio propio
Objetivo Iniciar o consolidar la expansión internacional
Gastos Promoción, prospección, red comercial, consultoría y personal especializado

Resulta especialmente adecuada para empresas que ya han validado su producto y quieren transformar ventas internacionales puntuales en una actividad exportadora estable.


4. Global Exporta Digital

Internacionalización a través del comercio electrónico

No todas las empresas necesitan abrir una filial o contratar distribuidores tradicionales.

Global Exporta Digital está dirigido a compañías que quieren llegar a clientes internacionales mediante canales digitales.

Puede apoyar:

💻 Creación o adaptación de una tienda online internacional.

🌐 Páginas web multidioma.

🛒 Entrada en marketplaces.

🔍 SEO internacional.

📣 Campañas de publicidad digital.

📱 Redes sociales orientadas a otros mercados.

📊 Analítica digital.

💳 Sistemas internacionales de pago.

📦 Integración logística y gestión de pedidos.

Características principales

Característica Condiciones
Tipo Asesoramiento y ayuda económica
Importe Según convocatoria disponible
Perfil Pymes con productos o servicios comercializables digitalmente
Mercado B2B, B2C o ambos
Destino Marketing, comercio electrónico y captación digital internacional
Ventaja Permite validar mercados con una inversión inicial más contenida

5. Global Impulso Internacional

Financiación para circulante e inversiones exteriores

Global Impulso Internacional está orientado a empresas que ya tienen actividad internacional y necesitan recursos para crecer.

Puede financiar:

Circulante

  • Compra de existencias.
  • Adquisición de materias primas.
  • Financiación de clientes.
  • Incremento de la producción.
  • Necesidades de tesorería.
  • Gastos operativos derivados del crecimiento exterior.

Inversiones

  • Creación de filiales.
  • Adquisición de activos productivos.
  • Compra de empresas extranjeras.
  • Ampliación de instalaciones.
  • Modernización de filiales internacionales.
  • Implantaciones operativas o productivas.

Características principales

Característica Condiciones orientativas
Tipo Préstamo bonificado
Importe Entre 50.000 € y 2 M€
Plazo Entre 2 y 5 años
Carencia Hasta 1 año
Tipo de interés Variable según línea y riesgo
Garantías A determinar según proyecto
Destino Circulante e inversiones vinculadas al crecimiento exterior

No está pensado únicamente para financiar una pequeña acción comercial, sino para empresas con un proyecto internacional estructurado y necesidades financieras relevantes.


6. Global Crecimiento Global

Financiación internacional sin diluir a los socios

Global Crecimiento Global es una solución de préstamo participativo dirigida a startups, scaleups y pymes innovadoras.

Permite financiar planes de crecimiento que incluyan:

  • Apertura de nuevos mercados.
  • Contratación de equipo internacional.
  • Desarrollo tecnológico.
  • Adaptación del producto.
  • Creación de una estructura comercial.
  • Marketing internacional.
  • Crecimiento de la capacidad productiva.
  • Expansión operativa.

Características principales

Característica Condiciones orientativas
Tipo Préstamo participativo
Importe Entre 25.000 € y 1,5 M€
Plazo Hasta 7 años
Carencia Hasta 2 años
Garantías Sin garantías reales ni personales
Dilución No supone entrada en el capital
CIRBE No figura en CIRBE
Interés Parte fija y parte vinculada a los resultados

La empresa deberá disponer de un modelo de negocio innovador, un equipo solvente, fondos propios suficientes y unas previsiones financieras creíbles.


7. Global Implantación Exterior

Para crear filiales, adquirir empresas o invertir en otros países

Cuando el proyecto internacional implica una implantación real, Global Implantación Exterior permite estudiar fórmulas de financiación a medio y largo plazo.

Puede estructurarse mediante:

  • Préstamos ordinarios.
  • Préstamos participativos.
  • Participaciones temporales en el capital.
  • Coinversión.
  • Financiación de adquisiciones.
  • Financiación de proyectos.

¿Qué puede financiar?

🏢 Constitución de filiales.

🏭 Instalaciones productivas.

🤝 Adquisición de empresas extranjeras.

📦 Centros logísticos.

🔧 Ampliación de plantas.

🌱 Inversiones sostenibles.

💻 Infraestructuras tecnológicas.

Características principales

Característica Condiciones
Tipo Préstamo, capital o coinversión
Importe Según dimensión del proyecto
Plazo Medio y largo plazo
Aportación propia Necesaria
Participación Puede existir participación temporal y minoritaria
Destino Inversiones empresariales viables en el exterior

8. Global Proyecto Internacional

Financiación para grandes contratos y operaciones internacionales

Global Proyecto Internacional está pensado para empresas que participan en contratos de exportación de mayor dimensión.

Puede ser adecuado para:

  • Exportación de maquinaria.
  • Bienes de equipo.
  • Proyectos llave en mano.
  • Ingeniería.
  • Infraestructuras.
  • Instalaciones energéticas.
  • Servicios técnicos.
  • Proyectos industriales.
  • Operaciones con compradores públicos extranjeros.

En determinadas estructuras, la financiación puede concederse al comprador internacional para facilitar la contratación de la empresa española.

Características principales

Característica Condiciones
Tipo Financiación estructurada
Importe En función del contrato
Beneficiario financiero Empresa exportadora o comprador extranjero
Plazo Adaptado a la ejecución y cobro del proyecto
Destino Exportaciones, suministros y proyectos internacionales
Requisitos Viabilidad técnica, económica y contractual

9. Global Exportación Segura

Protege tus ventas internacionales frente a impagos

Vender más no siempre significa cobrar mejor.

Global Exportación Segura permite proteger las operaciones frente a:

❌ Insolvencia del cliente.

❌ Impagos comerciales.

❌ Conflictos políticos.

❌ Restricciones de transferencia.

❌ Incumplimientos contractuales.

❌ Paralización de proyectos.

❌ Riesgos extraordinarios.

También puede facilitar la financiación bancaria, porque una factura asegurada presenta un perfil de riesgo inferior.

Características principales

Característica Condiciones
Tipo Seguro de crédito y cobertura
Cobertura Riesgos comerciales, políticos y extraordinarios
Coste Prima según país, cliente, importe y plazo
Indemnización Según porcentaje asegurado
Ventaja financiera Puede facilitar el anticipo de facturas
Aplicación Ventas, contratos e inversiones internacionales

10. Global Aval Exterior

Garantías para contratos y financiación internacional

Determinados contratos internacionales exigen presentar garantías financieras o técnicas.

Global Aval Exterior puede utilizarse para:

  • Avales de licitación.
  • Garantías de ejecución.
  • Anticipos recibidos.
  • Garantías de mantenimiento.
  • Obligaciones contractuales.
  • Acceso a financiación bancaria.
  • Contratos con administraciones extranjeras.

Características principales

Característica Condiciones
Tipo Aval financiero o técnico
Importe Según contrato
Plazo Vinculado a la obligación garantizada
Garantías adicionales Según análisis de riesgo
Destino Licitaciones, contratos, anticipos y financiación
Ventaja Evita inmovilizar parte de la tesorería

11. Global I+D Internacional

Para desarrollar tecnología con socios extranjeros

Global I+D Internacional está dirigido a empresas que quieren desarrollar nuevos productos, procesos o servicios en cooperación con compañías y centros tecnológicos de otros países.

Puede financiar:

🔬 Personal investigador.

🧪 Prototipos y pruebas.

💻 Desarrollo tecnológico.

🤝 Colaboraciones internacionales.

🏭 Plantas piloto.

📊 Validaciones y ensayos.

📄 Protección de propiedad industrial.

🚀 Demostración y acceso a mercado.

Características principales

Característica Condiciones
Tipo Subvención, préstamo blando o ayuda combinada
Importe Según programa y presupuesto
Perfil Empresas innovadoras y tecnológicas
Cooperación Puede requerir socios internacionales
Destino Investigación, desarrollo, demostración y validación
Valoración Tecnología, impacto, consorcio y capacidad empresarial

No financia una campaña comercial convencional. El proyecto debe incorporar un verdadero componente tecnológico o innovador.


12. Global Circulante Exterior

Liquidez para fabricar, exportar y esperar el cobro

La internacionalización aumenta frecuentemente las necesidades de circulante.

La empresa debe fabricar antes, comprar más materia prima, asumir gastos logísticos y conceder plazos de pago a sus clientes internacionales.

Global Circulante Exterior reúne diferentes soluciones:

Factoring de exportación

Anticipa el cobro de las facturas emitidas a clientes extranjeros.

Confirming internacional

Facilita la gestión y financiación de los pagos a proveedores.

Financiación de pedidos

Proporciona recursos para fabricar productos vinculados a pedidos confirmados.

Crédito documentario

Aporta seguridad y condiciona el pago al cumplimiento de la documentación pactada.

Supply Chain Finance

Optimiza la financiación dentro de la cadena de suministro.

Características principales

Característica Condiciones
Tipo Factoring, confirming, crédito o anticipo
Importe Según facturas, pedidos y ventas
Plazo Corto y medio plazo
Garantías Según solvencia del cliente y operación
Destino Producción, existencias, transporte, cobros y pagos
Ventaja Convierte ventas internacionales en liquidez

¿Qué solución necesita tu empresa?

Situación empresarial Solución recomendada
Todavía no exporta Global Primer Mercado
Necesita una estrategia internacional Global Estrategia Exterior
Quiere ejecutar un plan de expansión Global Expansión 24
Quiere vender mediante canales digitales Global Exporta Digital
Necesita circulante o inversión Global Impulso Internacional
Es una startup o pyme innovadora Global Crecimiento Global
Quiere crear una filial Global Implantación Exterior
Ha conseguido un gran contrato Global Proyecto Internacional
Quiere protegerse frente a impagos Global Exportación Segura
Necesita garantías contractuales Global Aval Exterior
Desarrolla tecnología internacional Global I+D Internacional
Necesita anticipar facturas o pedidos Global Circulante Exterior

La reflexión de Ester Roura

“Internacionalizar no es enviar un comercial al extranjero y esperar resultados. Es una decisión estratégica que afecta al producto, la tesorería, la logística, la financiación y la organización de toda la empresa. Las ayudas públicas pueden reducir el riesgo, pero el proyecto necesita una estructura financiera capaz de sostenerlo.”

Antes de salir al exterior, la empresa debería responder cinco preguntas:

  1. ¿En qué mercado existe una oportunidad real?
  2. ¿Qué inversión será necesaria?
  3. ¿Cuánto tardarán en llegar las primeras ventas?
  4. ¿Cómo se financiará el circulante?
  5. ¿Cómo se protegerán los cobros?

¿Cómo ayuda Globalfinanzia?

Desde Globalfinanzia analizamos cada proyecto internacional desde una perspectiva financiera completa.

✅ Identificamos las soluciones más adecuadas.

✅ Analizamos subvenciones, préstamos, avales y financiación privada.

✅ Preparamos el plan de negocio internacional.

✅ Elaboramos previsiones financieras y de tesorería.

✅ Estudiamos la compatibilidad entre diferentes líneas.

✅ Buscamos financiación no dilutiva.

✅ Diseñamos soluciones de circulante.

✅ Preparamos alternativas si la ayuda pública no llega a tiempo.

Nuestro objetivo no es tramitar una ayuda aislada. Es construir una estructura financiera capaz de sostener el proyecto internacional hasta que genere resultados.


Conclusión

En 2026 existen numerosas alternativas para comenzar a exportar, consolidarse en nuevos mercados, proteger las ventas o realizar inversiones en el exterior.

Pero no todas las empresas necesitan la misma solución.

Una empresa que empieza a exportar necesitará estrategia y asesoramiento. Una compañía que abre una fábrica requerirá financiación a largo plazo. Un exportador que crece rápidamente necesitará circulante. Y una empresa que vende en mercados complejos deberá proteger sus cobros.

📩 ¿Tu empresa quiere comenzar a exportar, abrir nuevos mercados o invertir en el exterior?

En Globalfinanzia estudiamos tu proyecto y seleccionamos las soluciones de Global Internacionalización que mejor encajan con tus objetivos.

Internacionalizarse puede ser una gran oportunidad. Hacerlo sin financiación suficiente puede convertirse en un riesgo.

#Globalfinanzia #GlobalInternacionalizacion #Exportacion #FinanciacionEmpresarial #AyudasEmpresas #Pymes #Startups #ComercioExterior #FinanciacionNoDilutiva #Internacionalizacion2026


💶 ¿QUÉ OCURRE CUANDO UNA EMPRESA SOLICITA FINANCIACIÓN CUANDO YA LA NECESITA CON URGENCIA? ESTER ROURA NOS LO EXPLICA

Muchas empresas empiezan a buscar financiación cuando el problema ya está encima de la mesa:

🔴 La tesorería está al límite.
🔴 Hay pagos importantes que atender.
🔴 Ha aparecido un pedido que exige comprar material.
🔴 Es necesario contratar personal para poder crecer.
🔴 Una inversión no puede seguir aplazándose.
🔴 El banco todavía no ha respondido.
🔴 Un cliente importante se retrasa en el pago.

En ese momento, la financiación deja de ser una decisión estratégica y se convierte en una urgencia.

Y cuando una empresa negocia con urgencia, normalmente pierde capacidad de elección.

💬 La experiencia de Ester Roura

«A lo largo de mi trayectoria profesional he visto muchas empresas viables, con buenos proyectos y capacidad de crecimiento, que han llegado demasiado tarde a buscar financiación.

Cuando una empresa nos contacta porque prevé una inversión o una necesidad futura de circulante, podemos analizar la operación, ordenar la documentación, estudiar diferentes alternativas y diseñar una estructura financiera adecuada.

El problema aparece cuando la empresa necesita el dinero de manera inmediata.

En esos casos, el tiempo juega en su contra. Hay menos margen para corregir incidencias, justificar desviaciones, actualizar previsiones o presentar la operación a diferentes financiadores.

Además, cuando la tesorería ya está tensionada, esa situación empieza a reflejarse en las cuentas: retrasos en pagos, mayor utilización de las líneas de crédito, descubiertos, aplazamientos o un deterioro del fondo de maniobra.

La empresa puede seguir siendo perfectamente viable, pero la fotografía financiera que recibe el financiador ya no es la misma.

Por eso siempre insisto en una idea: la financiación debe solicitarse cuando todavía tienes capacidad para negociar, no cuando ya no puedes esperar».

— Ester Roura, CEO de Globalfinanzia

⚠️ ¿Qué ocurre cuando se solicita financiación demasiado tarde?

1️⃣ La urgencia se convierte en una debilidad negociadora

Si el dinero se necesita “para ayer”, resulta mucho más difícil comparar alternativas, negociar condiciones o escoger el instrumento más adecuado.

La prioridad pasa a ser conseguir liquidez rápidamente, aunque la opción disponible no sea la mejor por coste, plazo, garantías o calendario de devolución.

2️⃣ La situación financiera puede haberse deteriorado

Una necesidad prevista con tiempo puede presentarse como una operación de crecimiento.

La misma necesidad, planteada cuando ya existen tensiones de tesorería, puede interpretarse como una operación de mayor riesgo.

No es lo mismo solicitar financiación para:

✅ Comprar maquinaria y aumentar la capacidad productiva.

que solicitarla cuando:

❌ La maquinaria ya se ha encargado, hay pagos comprometidos y la caja no permite afrontarlos.

El destino de los fondos puede ser el mismo, pero la percepción de la operación cambia completamente.

3️⃣ Hay menos tiempo para preparar una buena propuesta

Una operación financiera no se defiende únicamente con una cifra.

Es necesario explicar:

📌 Cuánto dinero necesita la empresa.
📌 Para qué lo necesita.
📌 Cómo generará el retorno de la inversión.
📌 Qué capacidad tendrá para devolverlo.
📌 Qué previsiones de ventas y tesorería maneja.
📌 Qué riesgos existen y cómo se van a controlar.

Cuando se trabaja con anticipación, toda esta información puede prepararse, revisarse y argumentarse correctamente.

Cuando existe urgencia, cualquier documentación pendiente puede convertirse en un retraso crítico.

4️⃣ Se reducen las alternativas disponibles

Cada instrumento tiene sus propios criterios, procesos y plazos.

Una empresa que se anticipa puede estudiar diferentes vías:

🔴 Financiación pública.
🔴 Financiación bancaria.
🔴 Financiación alternativa.
🔴 Préstamos participativos y no dilutivos.
🔴 Financiación de circulante.
🔴 Financiación de inversiones.
🔴 Líneas vinculadas a innovación, digitalización o internacionalización.
🔴 Incentivos y deducciones para proyectos de I+D+i.

Pero si la necesidad es inmediata, algunas alternativas pueden quedar descartadas simplemente porque requieren más tiempo de análisis y tramitación.

5️⃣ La empresa puede pedir una cantidad incorrecta

La urgencia lleva, en muchas ocasiones, a calcular únicamente la necesidad inmediata.

Se solicita dinero para superar el problema de este mes, pero no se analiza la tesorería de los meses siguientes.

¿El resultado?

La financiación puede aprobarse y, poco después, volver a resultar insuficiente.

Una buena planificación debe tener en cuenta:

✅ La inversión completa.
✅ Los impuestos asociados.
✅ Los gastos de puesta en marcha.
✅ El incremento del circulante.
✅ Los plazos de cobro de los clientes.
✅ Los pagos a proveedores.
✅ Un margen razonable para desviaciones.

La pregunta no es solo cuánto dinero hace falta hoy, sino cuánto necesita realmente la empresa para ejecutar el proyecto sin volver a tensionar su caja.

📊 Financiar una urgencia frente a financiar una estrategia

Cuando se llega tarde Cuando existe planificación
Se busca una solución inmediata Se diseña una estrategia
Hay menos alternativas Se comparan distintos instrumentos
La empresa negocia con presión La empresa negocia con margen
La documentación se prepara deprisa La operación se presenta de forma sólida
Se cubre una necesidad puntual Se protege la tesorería futura
Puede aceptarse lo disponible Se escoge lo más conveniente
La financiación apaga un incendio La financiación impulsa el crecimiento

🚀 ¿Cuándo debería empezar una empresa a buscar financiación?

El momento adecuado es cuando la necesidad todavía puede anticiparse.

Por ejemplo:

🔹 Antes de iniciar una inversión importante.
🔹 Antes de lanzar una nueva línea de negocio.
🔹 Antes de entrar en nuevos mercados.
🔹 Antes de contratar un equipo para crecer.
🔹 Antes de asumir un pedido de gran volumen.
🔹 Antes de que aumenten las necesidades de circulante.
🔹 Antes de que una desviación temporal de tesorería se convierta en un problema.

No es necesario esperar a tener una necesidad urgente para analizar la estructura financiera de la empresa.

De hecho, hacerlo antes permite conocer qué capacidad de financiación existe, qué alternativas encajan mejor y qué documentación conviene preparar.

🧩 La financiación adecuada no siempre procede de una única fuente

En determinadas operaciones, la mejor solución puede consistir en combinar diferentes instrumentos:

🔴 Un préstamo para financiar la inversión.
🔴 Una línea de circulante para sostener la actividad.
🔴 Financiación pública o no dilutiva para el proyecto de crecimiento.
🔴 Financiación alternativa para complementar la estructura.
🔴 Incentivos o deducciones vinculados a innovación.

El objetivo no debería ser únicamente conseguir dinero.

El verdadero objetivo es construir una estructura financiera equilibrada que permita a la empresa crecer sin comprometer innecesariamente su liquidez.

🔎 En Globalfinanzia empezamos por entender la empresa

Antes de plantear una operación, analizamos:

✅ La situación económico-financiera.
✅ Las necesidades reales de liquidez e inversión.
✅ El destino de los fondos.
✅ La capacidad de devolución.
✅ Los plazos del proyecto.
✅ Las alternativas públicas, bancarias y privadas disponibles.
✅ La combinación de instrumentos más adecuada.

Porque dos empresas que solicitan el mismo importe pueden necesitar soluciones completamente diferentes.

💡 La financiación no debe ser el último recurso de una empresa. Debe formar parte de su estrategia.

Anticiparse permite preparar.
Preparar permite comparar.
Comparar permite negociar.
Y negociar con tiempo permite tomar mejores decisiones.

📩 Si tu empresa prevé inversiones, crecimiento, contratación, nuevos pedidos o necesidades de circulante durante los próximos meses, este es el momento de analizarlo.

No cuando la caja ya esté tensionada.
No cuando los pagos ya hayan vencido.
No cuando todas las decisiones sean urgentes.

👉 Cuando todavía puedas escoger.

🌐 Globalfinanzia
Financiación estratégica para empresas que quieren crecer con planificación, estructura y visión de futuro.

#Globalfinanzia #EsterRoura #FinanciaciónEmpresarial #FinanciaciónParaEmpresas #Pymes #Startups #Liquidez #Tesorería #Circulante #Inversión #CrecimientoEmpresarial #FinanciaciónNoDilutiva #Innovación #EstrategiaFinanciera #DirecciónFinanciera


🔴 EL EURÍBOR ROZA EL 3%: ¿ES MOMENTO DE REVISAR NUESTRA HIPOTECA?

El euríbor cerró agosto en el 2,954%, frente al 2,855% de julio, alcanzando su nivel más alto en casi dos años. Además, se sitúa 0,840 puntos por encima del dato registrado hace doce meses.

No es un movimiento menor. Pero tampoco creo que debamos interpretarlo desde el alarmismo.

Después de más de dos décadas trabajando en el ámbito de la financiación, he aprendido que los peores errores financieros suelen producirse cuando tomamos decisiones importantes reaccionando únicamente ante un titular.

Y mi opinión profesional es clara:

La subida del euríbor no debería provocar decisiones impulsivas, pero sí debería activar una revisión seria de nuestra financiación.

📈 ¿Qué nos está diciendo realmente este dato?

El euríbor no es simplemente un número que sube o baja cada mes. Es un indicador que recoge las expectativas del mercado sobre la evolución del precio del dinero.

Su acercamiento al 3% nos indica que el mercado está descontando un escenario de tipos más exigente y que la financiación difícilmente volverá, al menos a corto plazo, a las condiciones extraordinariamente favorables que vivimos durante los años de tipos mínimos o negativos.

Esto tiene consecuencias directas sobre las familias con hipotecas variables, pero también sobre quienes están pensando en comprar una vivienda o solicitar nueva financiación.

En las hipotecas variables, el efecto se trasladará a la cuota cuando llegue la fecha de revisión semestral o anual. En las nuevas operaciones, el encarecimiento puede reflejarse tanto en el tipo de interés ofrecido como en una mayor exigencia por parte de las entidades financieras.

Ahora bien, conviene dejar algo muy claro:

Que el euríbor esté cerca del 3% no significa que todo el mundo deba cambiar inmediatamente su hipoteca variable por una fija.

Tampoco significa que mantener una hipoteca variable sea necesariamente una mala decisión.

No existe una modalidad hipotecaria universalmente mejor. Existe una modalidad más adecuada para cada situación personal, económica y familiar.

🔎 ¿Qué deberíamos revisar antes de tomar una decisión?

▪️ El capital que todavía queda pendiente.

▪️ El número de años que restan para finalizar la hipoteca.

▪️ El diferencial contratado sobre el euríbor.

▪️ La periodicidad de la revisión.

▪️ La cuota actual y su peso sobre los ingresos familiares.

▪️ La capacidad para asumir nuevas subidas.

▪️ Las condiciones de una posible novación o subrogación.

▪️ Las comisiones asociadas al cambio.

▪️ El coste real de los seguros, tarjetas y productos vinculados.

▪️ Las alternativas disponibles a tipo fijo, variable o mixto.

Una hipoteca con un diferencial reducido, poco capital pendiente y pocos años por delante puede seguir siendo competitiva incluso en un contexto de euríbor más elevado.

En cambio, una operación con mucho capital pendiente, un plazo largo y un presupuesto familiar muy ajustado puede necesitar una estrategia distinta, especialmente si una nueva subida compromete la estabilidad económica del hogar.

💬 ¿Tipo fijo, variable o mixto?

El tipo fijo ofrece tranquilidad y previsibilidad. Sabemos cuánto pagaremos cada mes y evitamos que futuras oscilaciones del mercado afecten a nuestra cuota.

Sin embargo, esa seguridad tiene un precio y debemos analizar si las condiciones ofrecidas, junto con sus vinculaciones, compensan realmente el cambio.

El tipo variable puede continuar siendo interesante para determinados perfiles, especialmente cuando existe capacidad financiera para asumir fluctuaciones y unas condiciones contractuales competitivas.

La hipoteca mixta, por su parte, puede ser una alternativa intermedia para quienes buscan estabilidad durante los primeros años, pero desean mantener cierta flexibilidad a largo plazo.

Mi recomendación no es elegir una modalidad por su nombre, sino comparar su coste total, sus riesgos y su adaptación a la economía familiar.

⚠️ El error más frecuente es mirar únicamente el tipo de interés.

Una oferta aparentemente atractiva puede dejar de serlo cuando añadimos seguros obligatorios, tarjetas, planes de pensiones, alarmas, comisiones o costes de mantenimiento.

Por eso, antes de cambiar de hipoteca, hay que comparar la TAE, las vinculaciones y el coste acumulado durante el periodo en el que realmente esperamos mantener la operación.

También considero conveniente realizar una simulación con distintos escenarios.

¿Qué ocurriría con nuestra cuota si el euríbor se mantiene alrededor del 3%?

¿Y si sube al 3,5%?

¿Podríamos asumir una subida adicional sin alterar significativamente nuestra economía familiar?

Estas preguntas son mucho más útiles que intentar adivinar cuál será el euríbor dentro de seis meses.

📌 No se trata de acertar el futuro. Se trata de estar preparados para distintos escenarios.

Una buena financiación no es necesariamente la que ofrece la cuota inicial más baja. Es la que continúa siendo sostenible cuando cambian los tipos de interés, los ingresos o las circunstancias personales.

El actual repunte del euríbor debe servirnos como recordatorio de que una hipoteca no debería permanecer olvidada durante veinte o treinta años.

Revisarla periódicamente puede permitirnos detectar oportunidades de mejora, eliminar vinculaciones innecesarias, renegociar condiciones o proteger nuestra economía ante un escenario más exigente.

En Globalfinanzia analizamos cada operación de manera personalizada, comparando las condiciones actuales con las distintas alternativas disponibles y valorando no solo el ahorro inmediato, sino también la estabilidad financiera a medio y largo plazo.

Porque en financiación, como en tantas otras decisiones importantes, anticiparse siempre resulta más eficaz que reaccionar tarde.

— Ester Roura
CEO de Globalfinanzia

📰 Noticia comentada:
https://www.elconfidencial.com/economia/2026-08-28/euribor-despide-agosto-maximos-dos-anos-puertas-3_4413880/

#EsterRoura #Globalfinanzia #Euribor #Hipotecas #Financiación #TiposDeInterés #Economía #FinanzasPersonales #EducaciónFinanciera #AsesoramientoFinanciero #Vivienda


🏗️ ¿Tienes prevista una inversión importante en tu empresa?

🏗️ ¿Tu empresa prepara una inversión importante? Ha llegado el momento de estructurar bien su financiación.

Comprar maquinaria, ampliar instalaciones, adquirir un inmueble productivo, digitalizar procesos o poner en marcha una nueva línea de negocio puede exigir un esfuerzo financiero considerable.

Una inversión con retorno a largo plazo necesita una financiación adaptada a su calendario de ejecución, su vida útil y la capacidad real de la empresa para generar caja.

Por eso nace:

🔴 GLOBAL INVERSIÓN EMPRESARIAL

Una solución de Globalfinanzia para estudiar, estructurar y acompañar proyectos de inversión empresarial de cierta envergadura.

📊 DATO CLAVE CONDICIONES ORIENTATIVAS
🎯 Financiación Hasta el 80% del proyecto
💶 Importe Desde 300.000 € hasta 10 M€
📅 Plazo Entre 5 y 15 años
⏸️ Carencia Hasta 2 años incluidos
📈 Tipo de interés A determinar según el proyecto y la empresa
🤝 Cofinanciación Posibilidad de combinar diferentes entidades

🏢 ¿Qué inversiones pueden financiarse?

La solución está orientada principalmente a inversiones en activos fijos:

🔹 Activos materiales

Maquinaria, equipamiento, instalaciones, inmuebles productivos y otros bienes necesarios para ampliar o modernizar la actividad.

🔹 Activos inmateriales

Tecnología, software, licencias, patentes, digitalización, automatización y recursos destinados a mejorar la productividad y la competitividad.

🔹 Activos financieros

Operaciones vinculadas a proyectos de crecimiento, expansión o reorganización empresarial que cumplan los criterios establecidos.

Cada expediente se analiza individualmente. La inversión debe estar bien definida, presupuestada y alineada con la estrategia y la capacidad financiera de la empresa.

👥 ¿A quién se dirige?

✅ Personas trabajadoras autónomas
✅ Microempresas
✅ Pequeñas y medianas empresas
✅ Grandes empresas
✅ Cooperativas y otras entidades
✅ Organizaciones del sector público o privado

La empresa o entidad solicitante debe tener su sede social u operativa en Cataluña.

💡 ¿Por qué puede resultar interesante?

📌 Financiación de hasta el 80%

Permite cubrir una parte relevante de la inversión y distribuir el esfuerzo financiero durante un periodo más amplio.

📌 Importes adaptados a proyectos de envergadura

Operaciones desde 300.000 € hasta 10 millones de euros, con posibilidad de estudiar otras estructuras cuando exista cofinanciación.

📌 Plazos de hasta 15 años

Un plazo amplio facilita que la devolución avance de forma acompasada con los resultados generados por la inversión.

📌 Hasta 2 años de carencia

La carencia puede aportar margen durante la ejecución, instalación, puesta en marcha y fase inicial del proyecto.

📌 Posibilidad de cofinanciación

La operación puede estructurarse mediante la participación de diferentes entidades, combinando soluciones y distribuyendo las necesidades financieras del proyecto.

📂 ¿Qué documentación conviene preparar?

Antes de presentar una solicitud es fundamental disponer de información actualizada, coherente y bien argumentada:

📄 Cuentas anuales de los últimos ejercicios
📊 Balance y cuenta de resultados actualizados
💶 Previsión de tesorería
🏦 Detalle de deuda y pool bancario
🧾 Presupuestos o facturas proforma
📈 Plan financiero con hipótesis realistas
📝 Memoria explicativa del proyecto
🎯 Calendario de ejecución
💼 Detalle de los recursos propios aportados
📉 Previsión de ingresos, ahorros o mejoras de productividad
🔍 Explicación de la capacidad de devolución

Una documentación sólida permite detectar posibles dificultades antes de presentar la operación y mejora la calidad del expediente.

🔎 ¿Qué debe demostrar el proyecto?

Para valorar correctamente una operación hay que responder con claridad a varias preguntas:

❓ ¿Cuál es la inversión total necesaria?
❓ ¿Qué parte aportará la empresa con recursos propios?
❓ ¿Cuándo empezará el proyecto a generar ingresos o ahorros?
❓ ¿Qué impacto tendrá sobre la tesorería?
❓ ¿Qué plazo de devolución puede asumir la empresa?
❓ ¿Es necesario establecer una carencia inicial?
❓ ¿Conviene incorporar más de una fuente de financiación?
❓ ¿Cómo afectará la nueva deuda al equilibrio financiero?

🔴 ¿Cómo te ayuda Globalfinanzia?

Nuestro trabajo abarca todo el proceso:

1️⃣ Análisis inicial del proyecto

Revisamos la inversión, el calendario, el presupuesto y los objetivos empresariales.

2️⃣ Diagnóstico económico-financiero

Analizamos balances, endeudamiento, capacidad de devolución, tesorería y necesidades futuras.

3️⃣ Diseño de la estructura

Definimos el importe, el plazo, la carencia y la combinación de fuentes más adecuada.

4️⃣ Preparación del expediente

Organizamos la documentación económica, financiera y técnica necesaria para presentar correctamente la operación.

5️⃣ Presentación y negociación

Acompañamos a la empresa en la interlocución con las entidades financiadoras.

6️⃣ Seguimiento hasta la resolución

Respondemos requerimientos, aportamos documentación adicional y realizamos el seguimiento de la operación.

📩 ¿Tienes prevista una inversión empresarial?

Cuéntanos:

🔹 Qué quieres financiar
🔹 Cuál es el presupuesto estimado
🔹 Cuándo necesitas ejecutar el proyecto
🔹 Qué recursos propios puedes aportar

Estudiaremos el encaje y diseñaremos una estructura financiera equilibrada, realista y adaptada a tu empresa.

🔴 GLOBAL INVERSIÓN EMPRESARIAL
Una solución de Globalfinanzia para convertir proyectos de inversión en operaciones financiables.

Condiciones orientativas sujetas al análisis del proyecto, la solvencia de la empresa y la aprobación de las entidades financiadoras. Globalfinanzia actúa como firma de asesoramiento y estructuración financiera.

#Globalfinanzia #GlobalInversión #FinanciaciónEmpresarial #InversiónEmpresarial #Pymes #Autónomos #CrecimientoEmpresarial #EstrategiaFinanciera


GLOBAL IMPULSO CAPITAL 2026

Financiación para preparar hoy las decisiones que marcarán el último tramo del año

El comienzo de un nuevo trimestre es el momento ideal para retomar objetivos, activar inversiones y asegurar los recursos financieros que necesita tu empresa para afrontar los próximos meses.

GLOBAL IMPULSO CAPITAL 2026 es una solución de financiación empresarial diseñada por Globalfinanzia para autónomos, pymes y empresas que buscan liquidez, capacidad de inversión o recursos para desarrollar nuevos proyectos.

Con operaciones de hasta 1.200.000 euros y tipos de interés desde el 3,90%, esta línea permite acceder a financiación en condiciones competitivas y con bonificaciones especiales para proyectos liderados por mujeres o vinculados con la sostenibilidad.

No esperes al cierre del ejercicio para tomar decisiones. Prepara hoy la financiación que impulsará el crecimiento de tu empresa.


Condiciones financieras

Las condiciones económicas se establecen en función del importe solicitado y de las características de cada proyecto.

Importe de la operación Tipo general Tipo bonificado*
Operaciones a partir de 250.000 € 4,15% 3,90%
Operaciones de hasta 250.000 € 4,40% 4,15%
Importe máximo por empresa Hasta 1.200.000 € —

*El tipo bonificado está sujeto al cumplimiento de los criterios establecidos para operaciones Gender Smart o proyectos de sostenibilidad, así como al correspondiente análisis y aprobación de la operación.


Hasta 1.200.000 euros para impulsar tu empresa

El importe máximo podrá alcanzar los 1.200.000 euros por operación, teniendo en cuenta también la suma del riesgo vivo existente por prestatario.

Esto permite adaptar la financiación tanto a necesidades puntuales de una pyme como a proyectos empresariales de mayor dimensión.

Necesidad empresarial Aplicaciones posibles
Inversión productiva Maquinaria, equipamiento, instalaciones y mejora de procesos
Crecimiento Apertura de nuevas líneas de negocio, delegaciones o centros productivos
Digitalización Software, automatización, comercio electrónico y transformación digital
Sostenibilidad Eficiencia energética, energías renovables y reducción del impacto ambiental
Liquidez Refuerzo de tesorería y financiación de necesidades operativas
Expansión comercial Desarrollo de nuevos mercados, productos o canales de venta
Internacionalización Implantación exterior, exportación y crecimiento internacional
Consolidación empresarial Refuerzo de la estructura financiera y planificación del crecimiento

Bonificación para empresas lideradas por mujeres

Las operaciones consideradas Gender Smart podrán acceder a un tipo de interés bonificado.

Esta modalidad está dirigida a:

  • Trabajadoras autónomas.
  • Empresas fundadas por mujeres.
  • Empresas dirigidas por mujeres.
  • Sociedades en las que las mujeres tengan la mayoría accionarial.
  • Empresas en las que las mujeres ocupen, como mínimo, el 40% de los puestos del consejo de administración.

Condiciones Gender Smart

Importe solicitado Tipo general Tipo Gender Smart
A partir de 250.000 € 4,15% 3,90%
Hasta 250.000 € 4,40% 4,15%

Esta bonificación reconoce y favorece el liderazgo femenino, la diversidad en los órganos de decisión y el crecimiento de empresas impulsadas por mujeres.


Financiación bonificada para proyectos sostenibles

Los proyectos empresariales vinculados con la sostenibilidad también podrán beneficiarse de condiciones preferentes.

Entre las actuaciones que pueden analizarse se encuentran:

  • Instalación de placas solares y sistemas de autoconsumo.
  • Mejora de la eficiencia energética.
  • Renovación de maquinaria por equipos de menor consumo.
  • Reducción de emisiones y de la huella de carbono.
  • Economía circular y aprovechamiento de residuos.
  • Movilidad sostenible.
  • Rehabilitación energética de instalaciones.
  • Optimización del consumo de agua y materias primas.
  • Desarrollo de productos o servicios sostenibles.
  • Adaptación de procesos productivos a criterios medioambientales.

Condiciones para proyectos sostenibles

Importe solicitado Tipo general Tipo sostenible
A partir de 250.000 € 4,15% 3,90%
Hasta 250.000 € 4,40% 4,15%

La aplicación de la bonificación dependerá de la naturaleza del proyecto, su impacto y la documentación aportada.


¿A quién se dirige GLOBAL IMPULSO CAPITAL 2026?

Esta solución está pensada para empresas y profesionales que necesitan financiación para ejecutar decisiones estratégicas sin comprometer su operativa diaria.

Puede resultar especialmente interesante para:

  • Autónomos con proyectos de inversión o crecimiento.
  • Pymes que necesitan reforzar su liquidez.
  • Empresas industriales.
  • Negocios en proceso de expansión.
  • Compañías con proyectos de digitalización.
  • Empresas que quieren mejorar su eficiencia energética.
  • Proyectos liderados o participados mayoritariamente por mujeres.
  • Empresas con inversiones previstas para el último trimestre del año.
  • Sociedades que desean diversificar sus fuentes de financiación.
  • Compañías que necesitan anticiparse a las inversiones de 2027.

Principales ventajas

Ventaja ¿Qué aporta a la empresa?
Financiación de hasta 1.200.000 € Capacidad para abordar inversiones y proyectos de mayor dimensión
Tipos desde el 3,90% Condiciones financieras competitivas para proyectos bonificados
Adaptación al importe solicitado Tipos diferenciados para operaciones de hasta o a partir de 250.000 €
Bonificación Gender Smart Mejores condiciones para autónomas y empresas lideradas por mujeres
Incentivo a la sostenibilidad Financiación preferente para inversiones con impacto ambiental positivo
Acompañamiento de Globalfinanzia Análisis, preparación y seguimiento profesional de la operación
Diversidad de finalidades Posibilidad de financiar inversión, crecimiento, digitalización o liquidez
Planificación anticipada Permite preparar con tiempo las necesidades del último tramo del año

¿Por qué preparar ahora la financiación?

Septiembre y el inicio del último trimestre constituyen un momento decisivo para revisar la evolución de la empresa y preparar el cierre del ejercicio.

Disponer de financiación con antelación puede ayudarte a:

  • Ejecutar inversiones que todavía están pendientes.
  • Evitar tensiones de tesorería durante el cierre del año.
  • Preparar compras de maquinaria o equipamiento.
  • Financiar nuevos contratos o incrementos de producción.
  • Aprovechar oportunidades comerciales.
  • Poner en marcha proyectos de digitalización.
  • Mejorar la eficiencia energética de las instalaciones.
  • Anticipar las necesidades financieras del próximo ejercicio.
  • Negociar desde una posición más sólida, sin actuar por urgencia.

Una buena financiación no solo resuelve necesidades: también permite aprovechar oportunidades.


El acompañamiento de Globalfinanzia

En Globalfinanzia analizamos cada operación de manera personalizada para identificar la estructura financiera más adecuada para cada empresa.

Nuestro trabajo comprende:

Fase Acompañamiento
Análisis inicial Estudio de la empresa, el proyecto y la necesidad financiera
Elegibilidad Revisión del acceso al tipo general o a las modalidades bonificadas
Estructuración Definición del importe y planteamiento de la operación
Documentación Preparación y revisión de la información financiera necesaria
Presentación Tramitación de la solicitud ante la entidad correspondiente
Seguimiento Acompañamiento durante el proceso de análisis
Resolución Apoyo hasta la formalización de la financiación

Nuestro objetivo es que la empresa presente una operación coherente, bien documentada y correctamente estructurada, aumentando sus posibilidades de obtener una resolución favorable.


Documentación que puede solicitarse

La documentación definitiva dependerá de las características de la empresa y del importe de la operación, aunque habitualmente podrá incluir:

  • Cuentas anuales.
  • Balances y cuentas de resultados actualizados.
  • Declaraciones fiscales.
  • Información sobre el endeudamiento bancario.
  • Memoria explicativa del proyecto.
  • Presupuesto o detalle de las inversiones.
  • Previsiones económicas y financieras.
  • Estructura accionarial de la sociedad.
  • Información relativa al liderazgo femenino, cuando corresponda.
  • Memoria del impacto sostenible del proyecto, si se solicita la bonificación.

Resumen de la línea

Concepto Condición
Nombre comercial GLOBAL IMPULSO CAPITAL 2026
Destinatarios Autónomos, pymes y empresas
Importe máximo 1.200.000 € por operación o riesgo vivo acumulado
Tipo general desde 4,15%
Tipo bonificado desde 3,90%
Proyectos bonificados Gender Smart y sostenibilidad
Finalidades Inversión, liquidez, expansión, digitalización y crecimiento
Tramitación Estudio y acompañamiento personalizado de Globalfinanzia
Concesión Sujeta al análisis y aprobación de la entidad financiadora

Comienza un nuevo trimestre. Impulsa tus próximos proyectos.

La vuelta de septiembre no consiste únicamente en recuperar la actividad. Es el momento de revisar objetivos, ordenar prioridades y preparar las decisiones que marcarán el cierre del ejercicio.

Si tu empresa tiene previsto invertir, crecer, digitalizarse, mejorar su sostenibilidad o reforzar su tesorería, este puede ser un buen momento para estudiar sus opciones de financiación.

En Globalfinanzia te ayudamos a analizar la operación, comprobar el acceso a las condiciones bonificadas y preparar la documentación necesaria.

Solicita un estudio personalizado

Explícanos tu proyecto y analizaremos la solución financiera más adecuada para tu empresa.

📞 Contacta con Globalfinanzia
🌐 www.globalfinanzia.es
✉️ Solicita información sin compromiso

GLOBAL IMPULSO CAPITAL 2026
La financiación que convierte tus próximos objetivos en decisiones posibles.


Información importante: Las condiciones indicadas tienen carácter informativo y pueden estar sujetas a modificaciones. La concesión, el importe definitivo, el tipo aplicable y las restantes condiciones dependerán del análisis de riesgo, la documentación aportada, la elegibilidad del proyecto y la aprobación de la entidad financiadora. Globalfinanzia actúa como asesor e intermediario financiero y no garantiza la concesión de las operaciones.


🚨 NO PIDAS FINANCIACIÓN TODAVÍA

Puede parecer extraño que una consultora financiera empiece una publicación diciéndote que no busques financiación.

Pero, en muchas ocasiones, ese es precisamente el mejor consejo que podemos dar.

Porque el problema no siempre está en que una empresa no consiga financiación. A veces, el verdadero problema es que la solicita demasiado tarde, sin una estrategia definida o utilizando un instrumento que no encaja con la necesidad real.

La financiación no debería empezar con una reunión con el banco.

Debería empezar con una pregunta mucho más importante:

👉 ¿Qué queremos conseguir con ese dinero?

No es lo mismo financiar la compra de maquinaria que cubrir una necesidad puntual de tesorería.

No es lo mismo desarrollar un proyecto de I+D+i que abrir una nueva delegación.

Tampoco es igual financiar una expansión internacional que afrontar una campaña de crecimiento comercial.

Cada objetivo requiere una estructura financiera diferente.

Antes de solicitar financiación, toda empresa debería responder estas preguntas:

🎯 1. ¿PARA QUÉ NECESITAMOS EL DINERO?

El destino de los fondos determina el tipo de financiación que debemos buscar.

Puede tratarse de:

🔹 Compra de maquinaria o equipamiento
🔹 Reforma o adquisición de una nave
🔹 Digitalización de procesos
🔹 Desarrollo de nuevos productos
🔹 Contratación de personal
🔹 Expansión nacional o internacional
🔹 Compra de otra empresa
🔹 Financiación de circulante
🔹 Crecimiento comercial
🔹 Proyectos de innovación o sostenibilidad

Definir correctamente el objetivo evita uno de los errores más habituales: financiar inversiones a largo plazo con deuda de corto plazo.

Una inversión que generará retorno durante varios años necesita una financiación con un calendario de devolución coherente.

💶 2. ¿CUÁNTO NECESITAMOS REALMENTE?

Pedir menos dinero del necesario puede dejar el proyecto a medias.

Pero solicitar un importe excesivo también puede incrementar innecesariamente el endeudamiento, las cuotas y los costes financieros.

El importe debería calcularse teniendo en cuenta:

📌 El coste completo del proyecto
📌 Los impuestos y gastos asociados
📌 Las posibles desviaciones presupuestarias
📌 El tiempo necesario hasta generar ingresos
📌 Las necesidades adicionales de circulante
📌 El colchón de tesorería recomendable

No se trata de pedir todo el dinero posible.

Se trata de conseguir el importe adecuado para ejecutar el proyecto sin tensionar la empresa.

📅 3. ¿CUÁNDO VAMOS A NECESITAR LOS FONDOS?

Muchas operaciones se complican porque la empresa comienza a buscar financiación cuando ya necesita realizar los pagos.

Y la urgencia casi nunca ayuda a negociar buenas condiciones.

Preparar una operación con tiempo permite:

✅ Comparar distintas alternativas
✅ Organizar la documentación
✅ Corregir posibles debilidades financieras
✅ Actualizar balances y previsiones
✅ Preparar una memoria sólida
✅ Negociar plazos, garantías y carencias
✅ Analizar líneas públicas, bancarias y privadas

La mejor financiación no suele conseguirse con prisas.

Se consigue cuando existe margen para diseñar una estrategia y defender correctamente el proyecto.

📊 4. ¿CÓMO VAMOS A DEVOLVERLA?

Conseguir la aprobación no es el final de la operación.

Es el comienzo de una obligación financiera que debe convivir con los gastos, inversiones y necesidades habituales de la empresa.

Por eso debemos analizar:

🔸 La generación de caja prevista
🔸 El calendario de cobros y pagos
🔸 La estacionalidad del negocio
🔸 Los vencimientos de la deuda actual
🔸 La capacidad de asumir nuevas cuotas
🔸 Los posibles escenarios de desviación
🔸 El periodo de carencia necesario

Una financiación puede parecer atractiva por su tipo de interés y, sin embargo, convertirse en un problema si las cuotas comienzan antes de que el proyecto empiece a generar retorno.

🧩 5. ¿QUÉ INSTRUMENTO ENCAJA MEJOR?

No todas las necesidades deben financiarse exclusivamente con banca.

Una estrategia equilibrada puede combinar:

🏛️ Financiación pública
🏦 Financiación bancaria
🚀 Préstamos participativos
💼 Financiación privada
📄 Factoring o confirming
🌍 Programas para internacionalización
🔬 Instrumentos para proyectos de I+D+i
🤝 Avales y garantías públicas
💰 Recursos propios

La clave no está en elegir entre financiación pública o privada.

La clave está en entender cómo combinarlas correctamente, evitando depender de una única fuente.

⚠️ SEÑALES DE QUE TODAVÍA NO ESTÁS PREPARADO PARA PEDIR FINANCIACIÓN

❌ No puedes explicar claramente para qué necesitas el dinero
❌ El importe se ha calculado de forma aproximada
❌ Las cuentas están desactualizadas
❌ No existe una previsión de tesorería
❌ Las ventas futuras no tienen hipótesis justificadas
❌ No se han revisado las deudas y vencimientos actuales
❌ Todo depende de que una única entidad diga que sí
❌ La empresa necesita el dinero de manera inmediata

Si ocurre alguna de estas situaciones, probablemente el primer paso no sea presentar la solicitud.

El primer paso debería ser ordenar la información, revisar los números y construir una hoja de ruta financiera.

Porque una buena operación no es la que consigue más dinero.

Tampoco es necesariamente la que tiene el tipo de interés más bajo.

La mejor financiación es la que:

✅ Llega en el momento adecuado
✅ Cubre la necesidad real
✅ Tiene un plazo coherente
✅ Protege la tesorería
✅ Permite ejecutar el proyecto
✅ Acompaña el crecimiento de la empresa

En Globalfinanzia analizamos cada operación desde una perspectiva 360º: situación financiera, inversiones, tesorería, deuda actual, financiación pública, banca y alternativas privadas.

Nuestro objetivo no es únicamente encontrar financiación.

Es diseñar una estructura financiera sólida para que la empresa pueda crecer sin comprometer su estabilidad.

📩 ¿Tienes una inversión o un proyecto previsto?

Hablemos antes de presentar la solicitud.

Porque la financiación correcta empieza mucho antes de pedirla.

#Globalfinanzia #FinanciaciónEmpresarial #EstrategiaFinanciera #Pymes #Empresas #Inversión #Tesorería #FinanciaciónPública #CrecimientoEmpresarial #Innovación