ESPAÑA FRENA EN SECO: LA CAÍDA DE LAS HIPOTECAS ANTICIPA UN NUEVO ESCENARIO PARA LA FINANCIACIÓN
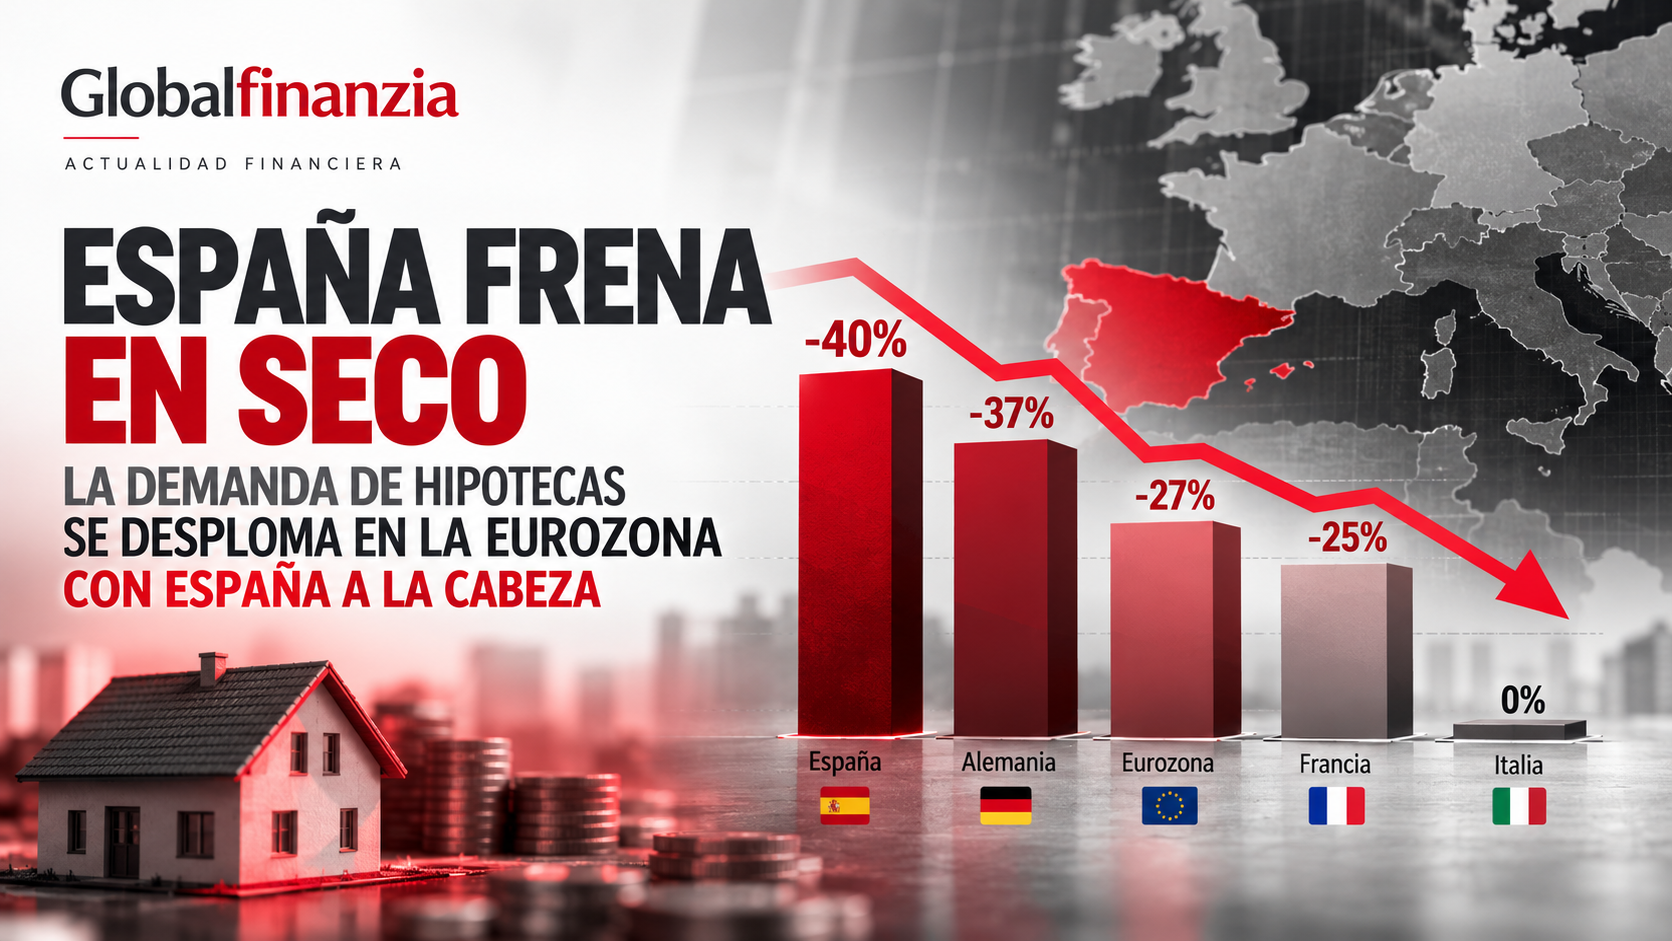
ESPAÑA FRENA EN SECO:
EL CRÉDITO ENTRA EN UNA NUEVA ETAPA
La demanda hipotecaria registra su mayor retroceso en tres años. Pero la verdadera señal de alerta va mucho más allá de la vivienda.
ESPAÑA
EUROZONA
CRÉDITO EMPRESARIAL
Fuente: Encuesta de Préstamos Bancarios, BCE, tercer trimestre de 2026. Los porcentajes son saldos netos de respuestas bancarias, no variaciones del número de préstamos.
Una señal que no conviene ignorar
El mercado europeo de financiación está enviando un mensaje contundente. Según la última encuesta del Banco Central Europeo, la demanda de préstamos hipotecarios ha experimentado su mayor contracción desde 2023.
España encabeza el retroceso entre las grandes economías del euro, en un contexto marcado por tipos de interés más elevados, incertidumbre económica y perspectivas inmobiliarias menos favorables.
Sin embargo, sería un error interpretar estos datos exclusivamente como un problema del sector residencial.
La cuestión de fondo es cómo está cambiando la disposición de las entidades financieras a asumir riesgos y conceder financiación.
Europa a dos velocidades, pero con una tendencia común
La encuesta revela diferencias importantes entre los principales mercados europeos.
Demanda hipotecaria | III trimestre 2026
España · -40%
Alemania · -37%
Eurozona · -27%
Francia · -25%
Italia · 0%
Indicadores de saldo neto de demanda bancaria. Escala gráfica relativa al mayor descenso observado.
España presenta una contracción más intensa que la media europea. El fenómeno coincide con un encarecimiento de la financiación y con una actitud más prudente por parte de los agentes económicos.
Una menor demanda de crédito no significa necesariamente que los bancos hayan dejado de prestar. Puede reflejar también decisiones aplazadas, menor apetito inversor o proyectos que ya no resultan viables con las condiciones financieras actuales.
¿Por qué se está frenando el mercado?
01. El coste del dinero vuelve a condicionar las decisiones
Las subidas de tipos del BCE se trasladan al coste de los préstamos. Una operación que hace unos meses ofrecía una rentabilidad atractiva puede necesitar ahora una revisión completa de sus previsiones.
02. Mayor incertidumbre económica
Las tensiones geopolíticas, los costes energéticos y las dudas sobre la evolución económica están influyendo en las decisiones de hogares, empresas y entidades financieras.
03. Más atención al riesgo
Las entidades están prestando especial atención a la capacidad de devolución, la calidad de las garantías, la estabilidad de los flujos de caja y la exposición sectorial.
04. Proyectos que se retrasan
Cuando aumenta el coste financiero, algunas inversiones dejan de cumplir los umbrales de rentabilidad exigidos. Otras necesitan más aportación de recursos propios o una estructura financiera diferente.
La pregunta importante: ¿qué significa para las empresas?
Mientras los titulares se concentran en el mercado hipotecario, la encuesta del BCE muestra que también se han endurecido los criterios de concesión del crédito empresarial en la eurozona.
El saldo neto de entidades que declararon condiciones más estrictas para las empresas alcanzó el 9%, frente al 7% del trimestre anterior.
Esta evolución no implica un cierre generalizado del crédito, pero sí un entorno en el que la preparación financiera y la selección de instrumentos pueden marcar diferencias.
En un mercado más selectivo, disponer de una buena empresa no siempre basta: hay que saber presentar, justificar y estructurar su financiación.
Cinco decisiones financieras que las empresas deberían revisar
01 | Anticipar las necesidades de liquidezNo esperar a que aparezca una tensión de tesorería. Revisar vencimientos, circulante y previsiones de caja de los próximos 12 a 18 meses.
02 | Revisar la dependencia bancariaAnalizar la concentración de deuda por entidad y las posibilidades de diversificación de fuentes financieras.
03 | Preparar escenarios de tipos de interésMedir cómo afectaría un aumento adicional del coste financiero a los márgenes, al servicio de la deuda y a la capacidad de inversión.
04 | Explorar financiación complementariaEvaluar, según el proyecto y sus requisitos, instrumentos públicos, financiación alternativa, garantías y estructuras combinadas.
05 | Profesionalizar el expediente financieroPreparar información económica actualizada, previsiones defendibles, análisis de riesgos y una justificación clara del destino de los fondos.
No toda la financiación depende del crédito bancario tradicional
En un entorno de mayor exigencia, conviene analizar alternativas que puedan complementar la financiación bancaria. La elección dependerá del tamaño de la empresa, su actividad, su situación financiera y la finalidad de los recursos.
| Instrumento | Posible aplicación |
|---|---|
| ENISA | Préstamos participativos para empresas innovadoras elegibles. |
| CDTI | Proyectos empresariales de I+D e innovación. |
| ICF | Inversión, crecimiento y financiación empresarial en Cataluña. |
| ICO | Financiación de inversión y actividad empresarial mediante instrumentos elegibles. |
| Avalis / SGR | Avales para facilitar el acceso a financiación. |
| Financiación alternativa | Factoring, confirming, direct lending y otras soluciones especializadas. |
La disponibilidad, las condiciones y la elegibilidad de cada instrumento deben comprobarse en el momento de solicitarlo.
El último trimestre de 2026 exige anticipación
Las previsiones recogidas en la encuesta del BCE apuntan a una nueva disminución de la demanda hipotecaria y a mayores exigencias crediticias durante el cierre del ejercicio.
Para las empresas, esto refuerza la conveniencia de revisar sus planes de financiación antes de afrontar nuevas inversiones, refinanciaciones o necesidades de circulante.
No se trata de paralizar proyectos por prudencia, sino de diseñarlos con una estructura financiera capaz de soportar distintos escenarios económicos.
Nuestra conclusión
La caída de la demanda hipotecaria constituye una señal relevante del cambio de ciclo financiero. Pero la verdadera ventaja competitiva no estará en adivinar el próximo movimiento de los tipos de interés.
Estará en anticipar necesidades, diversificar las fuentes de financiación y presentar proyectos sólidos ante financiadores cada vez más selectivos.
EL CRÉDITO CAMBIA.
TU ESTRATEGIA TAMBIÉN DEBERÍA.
Analizamos las necesidades de financiación de tu empresa, estudiamos diferentes alternativas y diseñamos estructuras financieras adaptadas a cada proyecto.
931 051 566
Financiación empresarial · Estrategia financiera · Soluciones a medida